За пять с лишним лет производитель освещения вырос до оборота выше 130 млн рублей в месяц и вошёл в топ-3 продавцов своей категории на маркетплейсе. Компания активно развивалась: росли продажи, штат и масштабы операций. Но вместе с ростом усложнялось управление финансами. При высоких оборотах бизнес регулярно сталкивался с кассовыми разрывами, приходилось искать деньги на новые закупки.
Собственники решили усилить финансовое управление и повторно обратились в Нескучные финансы. Вместе с финдиректором команда пересмотрела подход к запасам, рентабельности и распределению денег. Рассказываем, как это помогло компании увеличить чистую прибыль и перейти от управления оборотами к управлению эффективностью бизнеса.
Чтобы видеть не только обороты, но и прибыль, остатки денег и обязательства, нужна единая система отчётов. С этого начинается постановка управленческого учёта: данные ДДС, ОПиУ и баланса должны складываться в общую картину бизнеса.
Маркетплейсы,
производство освещения для дома
130 млн ₽/мес.
Прекратить кассовые разрывы
Состояние на старте
Рамкой отмечены состояния из кейсаСистемный кризис
Состояние, когда ломается вся система целиком: продажи, финансы, управление, люди, процессы и отношения с рынком.
Кризис рентабельности
Ситуация, когда прибыль перестаёт покрывать затраты и бизнес теряет экономический смысл, даже если формально ещё не убыточен.
Кризис ликвидности
Ситуация, когда компания не может своевременно расплатиться по краткосрочным обязательствам из-за нехватки «живых» денег и быстро реализуемых активов.
Операционная неэффективность
Часть денег, времени и усилий уходит на действия, которые не улучшают результат бизнеса. Например, расходы на рекламу растут, а прибыль остаётся прежней.
Нереализованный потенциал
Ситуация, когда у компании есть ресурсы и возможности для гораздо лучших результатов, но они системно не используются.
Сбалансированный рост
Ситуация, когда компания растёт по выручке, прибыли и масштабу бизнеса, сохраняя финансовую устойчивость, управляемость и качество.
| Показатель | Январь 2026 | Сентябрь 2026 |
| Выручка | 131,6 млн ₽ |
159,1 млн ₽+27,5 млн ₽
|
| Чистая прибыль | 0,5 млн ₽ |
11,6 млн ₽+11,1 млн ₽
|
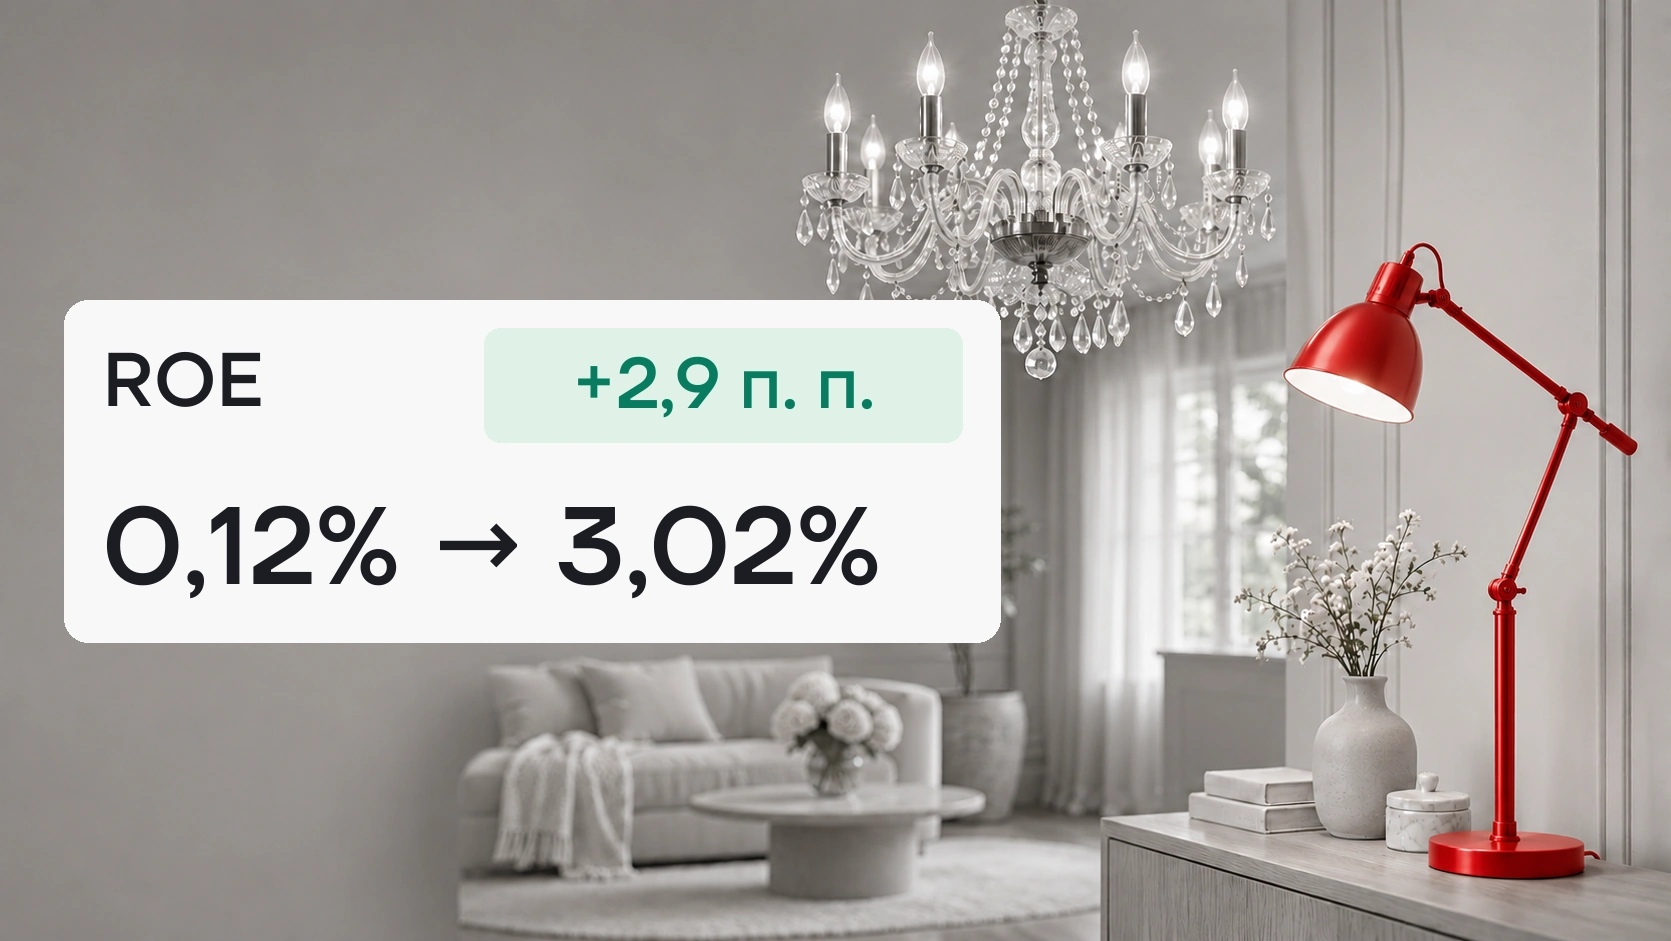
| Рентабельность месячная (ROE) | 0,12% |
3,02%+2,90 п. п.
|
| Рентабельность по чистой прибыли | 5,13% |
11,76%+6,63 п. п.
|
| Маржинальность | 36,19% |
38,87%+2,68 п. п.
|
| Запасы | 371,4 млн ₽ |
351,7 млн ₽−19,7 млн ₽
|
Что сделала финдиректор
внедрила управленческую отчётность, чтобы собственники могли анализировать и влиять на чистую прибыль;
помогла составить стратегию распродажи неликвида;
ввела поартикульный анализ для повышения рентабельности и маржи;
нашла низкорентабельное направление и предложила закрыть его;
нашла причину кассовых разрывов из-за несоответствия регулярных дивидендов и чистой прибыли.
Содержание
Проблема клиента: постоянная нехватка денег при росте выручки
От борьбы с кассовыми разрывами к прозрачности капитала и росту рентабельности
Стали просчитывать решения и постепенно освобождать деньги из запасов
Проблема клиента: постоянная нехватка денег при росте выручки
Компания продаёт товары для освещения дома: светильники, люстры, торшеры. У компании четыре направления и семь юридических лиц на ОСНО и УСН. Товары продают на двух крупных российских маркетплейсах. Ассортимент небольшой — всего шесть видов товаров, но с продуманным выбором моделей и цветов. Закупают продукцию в Китае, доставляют за 3–4 месяца на собственный склад, а оттуда отправляют на маркетплейсы.
Парадокс бизнеса
Масштаб бизнеса
130млн ₽/мес.
оборот
Топ-3
продавцов своей категории на маркетплейсе
Главная проблема
Кассовые
разрывы
При обороте 130 млн рублей в месяц компании регулярно не хватало денег на новые партии товара.
Закупки в Китае
Товар нужно было заказывать заранее
3–4 месяца
доставка на собственный склад
Маркетплейсы
Спрос постоянно менялся
Если продажи падали, а в это время приходил срок оплаты крупной партии, денег могло не хватить.
«Годом ранее компания уже обращалась в Нескучные финансы, мои коллеги внедрили управленческий контур, и на этом сотрудничество закончилось. За год компания сильно выросла в выручке, объёмах продаж и в штате, бизнес перерос выстроенный контур учёта. Компания собирала данные, но процесс со временем стал неточным. Из качественных источников был только отчёт о движении денежных средств (ДДС)».

Яна Манина
Финансовый директор Нескучных финансов
Собственники хорошо разбирались в продажах, маркетинге и ценообразовании. Этим вопросам они уделяли больше всего внимания. Но по мере роста компании стало важно смотреть и на другие показатели: косвенные расходы, чистую прибыль и эффективность использования капитала. В существующих отчётах для этого не хватало данных.
Клиент пришел в Нескучные с классическим запросом быстрорастущего бизнеса: оптимизировать управление и избавиться от кассовых разрывов. Собственники видели финансовые трудности, но для оценки их причин не хватало полной картины в цифрах Вот с чем столкнулась компания:
Сложно планировать закупки. Спрос на маркетплейсах постоянно менялся, а товар из Китая нужно было заказывать на 3–4 месяца вперёд. Если продажи падали, а в это время приходил срок оплаты крупной партии, денег могло не хватить. Так возникали кассовые разрывы.
Не было чётких правил выплаты дивидендов. Собственники привыкли регулярно выводить определённые суммы, но не сверяли их с чистой прибылью компании.
Крупные платежи совпадали по срокам. Например, в один день нужно было выплатить зарплату и оплатить большую партию товара. Если бы эти платежи распределяли по разным датам с учётом поступлений, нагрузка на денежный поток была бы меньше.
Перегруженная аналитика маркетплейсов. Маркетплейсы давали много данных о продажах, но отчёты были разрозненными. Не хватало единой системы, которая помогала бы собственникам видеть финансовое состояние всего бизнеса.
На каких показателях был сосредоточен управленческий фокус
-
растёт выручка, значит, компания прибыльная
-
деньги на счетах есть, значит, дивиденды можно выводить
-
фокус внимания: выручка, переменные расходы
От борьбы с кассовыми разрывами к прозрачности капитала и росту рентабельности
Первым делом Яна Манина занялась решением острой боли клиента: внедрила платежный календарь, чтобы избавить бизнес от кассовых разрывов. Собственники начали заранее видеть потенциальные дыры в бюджете и перекрывать их. Кассовые разрывы прекратились, но это была лишь «таблетка» от симптомов. Нужно было лечить причину.
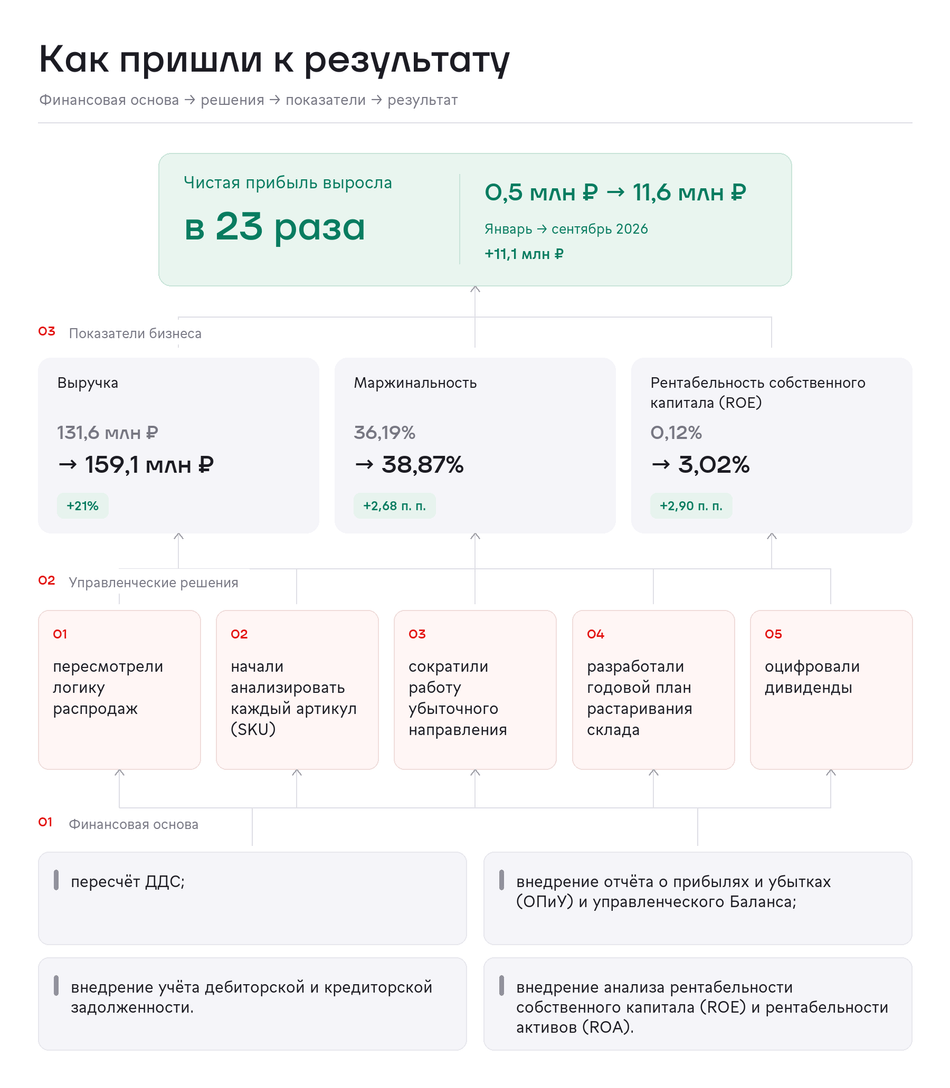
За первые четыре месяца работы финдиректор пересобрала корректный управленческий контур, используя предыдущие наработки:
используя предыдущие наработки
-
пересчитала отчёт о движении денежных средств (ДДС)
-
настроила сбор данных для отчёта о прибылях и убытках (ОПиУ)
-
собрала Управленческий баланс
-
наладила учёт дебиторской и кредиторской задолженности
-
добавила анализ рентабельности собственного капитала (ROE) и активов (ROA)
Проанализировали капитал и нашли рычаги для роста эффективности
Компания уже умела успешно развивать продажи, работать с ассортиментом и продвигать продукцию на маркетплейсах. Новая управленческая отчётность дополнила эту коммерческую экспертизу финансовой аналитикой. Теперь собственники могли оценить не только обороты, но и то, насколько эффективно бизнес использует свои ресурсы.
Первые отчёты показали три рычага, которые требовали внимания:
Повысить рентабельность
При выручке около 130 млн рублей чистая прибыль составляла около полумиллиона рублей, а рентабельность по чистой прибыли — 4–5%. Перед командой встала задача увеличивать не только продажи, но и прибыльность бизнеса.
Высвободить капитал из запасов
Управленческий баланс показал, что товара на складах хранилось на 371,4 млн рублей. Значительная часть капитала была связана в запасах, и собственники получили возможность оценить потенциал его высвобождения.
Навести порядок с дивидендами
Собственники ежемесячно выводили из бизнеса от 5 до 15 млн рублей, хотя чистая прибыль составляла около 5 млн. Когда выплаты превышали заработанную прибыль, капитал компании сокращался. Это усугубляло нехватку денег на текущие расходы и закупки.
Вот как оценил этот этап работы собственник бизнеса:
«Топ-менеджмент смотрит, как нарастить выручку, а финдиректор видит потери. Он показывает то, на что раньше мы даже не смотрели. У нас появились показатели, которых раньше не было, и это произвело вау-эффект. Мы увидели то, что было вне фокуса внимания. Например, себестоимость уводимых и пришедших товаров».
Стали просчитывать решения и постепенно освобождать деньги из запасов
Новая отчётность расширила возможности собственников в управлении бизнесом. К привычным показателям продаж, маркетинга и переменных расходов добавились чистая прибыль, рентабельность капитала и эффективность запасов.
С апреля компания начала внедрять системные изменения. Яна Манина наладила регулярный анализ отчётности, а руководство стало проверять коммерческие гипотезы с помощью финансовых расчётов. Это позволило заранее оценивать экономические последствия решений и выбирать самые выгодные для бизнеса варианты.
Что изменили в работе компании:
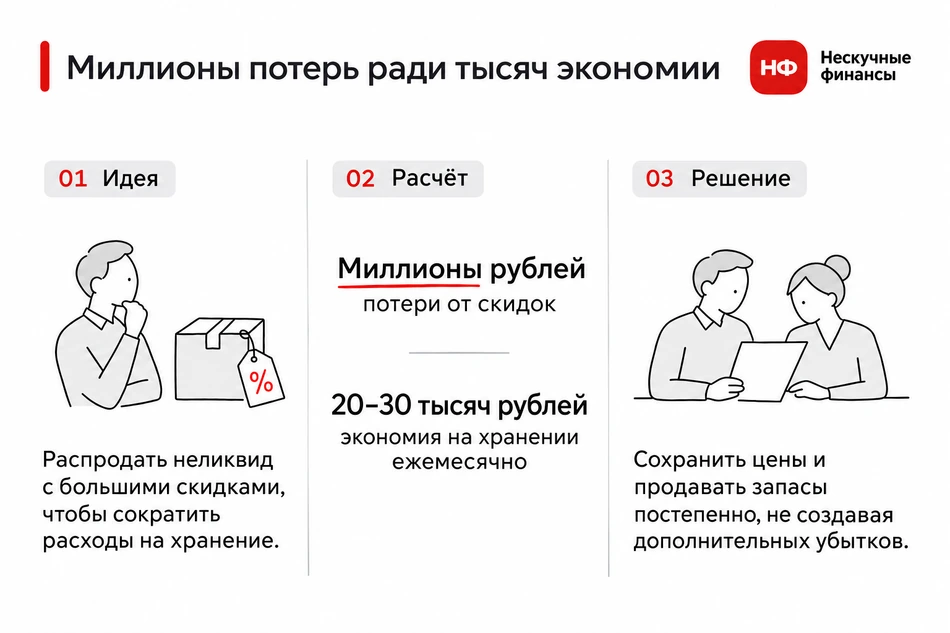
01пересмотрели стратегию распродажи запасов.
Сначала хотели распродать неликвид с большими скидками, чтобы сократить расходы на хранение. Но расчёты финдиректора показали: потери от скидок исчислялись бы миллионами рублей, а экономия на хранении составила бы всего 20–30 тысяч рублей ежемесячно. На основе этих данных собственники выбрали другой подход: сохранить цены и продавать запасы постепенно, не создавая дополнительных убытков.
Перед распродажей полезно сравнить несколько сценариев: как скидка повлияет на прибыль, сколько денег высвободится и на сколько месяцев их хватит. Финансовая модель помогает связать эти расчёты и выбрать решение до того, как компания снизит цены.
02начали анализировать рентабельность каждого артикула (SKU).
Команда стала разбирать, как на себестоимость влияют закупочные цены, скидки и рекламные расходы, а также оценивать, приводит ли увеличение продаж к росту прибыли в рублях. Теперь руководство могло учитывать этот эффект при принятии коммерческих решений.
03пересмотрели стратегию развития убыточного направления.
Финансовый анализ показал, что один из суббрендов стабильно приносил убытки. Раньше компания пыталась увеличить его продажи с помощью дополнительных вложений в рекламу. Получив полную картину экономики направления, руководство сократило его работу до минимума.
04разработали годовую стратегию растаривания склада.
Поставили цель — медленно, без критических убытков распродать запасы с 371 до 150-100 млн. Высвобожденные деньги идут на выплаты собственникам. Снижается доля запасов в активах и повышается рентабельность капитала;
05оцифровали дивиденды.
Выплаты владельцам встроили в платёжный календарь. Теперь суммы согласовывают заранее, а финотдел готовится к выводу средств без ущерба для закупок.
Суммы согласовывают заранее
Без ущерба для закупок
В платёжном календаре удобно сопоставлять ожидаемые поступления с закупками, зарплатой и выплатами собственникам. Так видно, на какие даты приходится основная нагрузка и какие платежи нужно согласовать заранее.
Решили развивать собственный бренд, чтобы меньше зависеть от маркетплейсов
Работа с цифрами помогла собственникам посмотреть и на дальнейшее развитие бизнеса. Анализ показал, насколько сильно компания зависит от маркетплейсов с их постоянными колебаниями спроса.
Поэтому владельцы решили развивать собственный бренд и привлекать покупателей через внешние каналы. WB и Ozon в новой стратегии должны остаться логистическими площадками.
Изменился и подход к оценке результатов. Теперь собственники смотрят не только на выручку, но и на то, сколько прибыли она приносит. Ведь продажи могут расти благодаря скидкам и рекламе, а прибыль при этом — оставаться прежней.
Как говорят сами собственники:
«Сейчас мы ждём цифр, чтобы появились вопросы, которые могут улучшить показатели».
Итог: увеличили прибыль и избавились от кассовых разрывов
За время работы с финдиректором компания решила первоначальную задачу: кассовые разрывы прекратились. Теперь команда заранее планирует крупные платежи и закупки, а собственники могут выводить дивиденды с учётом финансовых возможностей бизнеса.
Изменились и финансовые результаты.
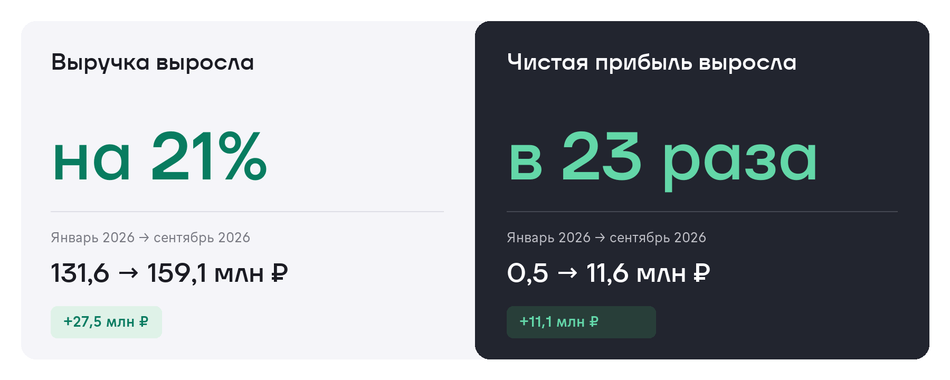
Компания повысила маржинальность и начала постепенно освобождать деньги, которые застряли в товарных запасах.
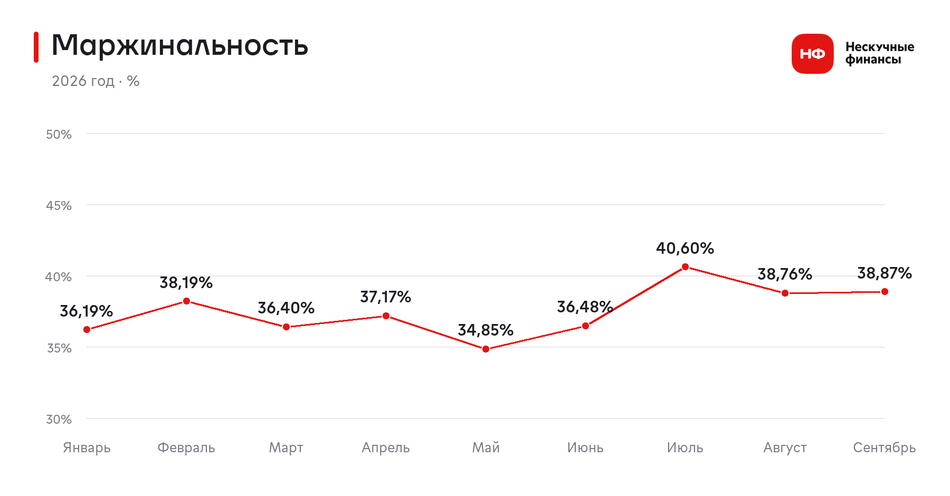
Маржинальность финдиректор Нескучных вместе с командой менеджмента старалась нарастить, несмотря на трудности переходного периода и спады продаж
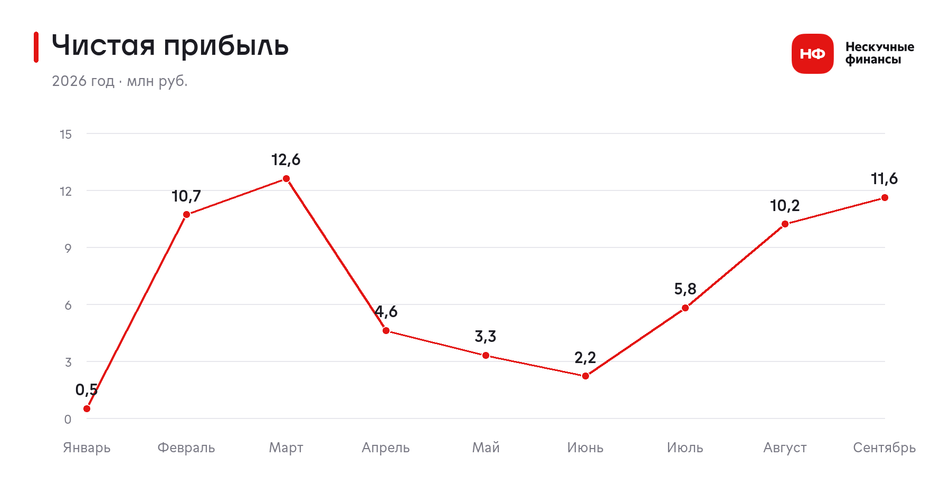
Чистую прибыль компания повысила в несколько раз. Летний спад был связан с тестом гипотез
Компания планомерно снижала запасы и увеличила чистую прибыль. Так выросла рентабельность.
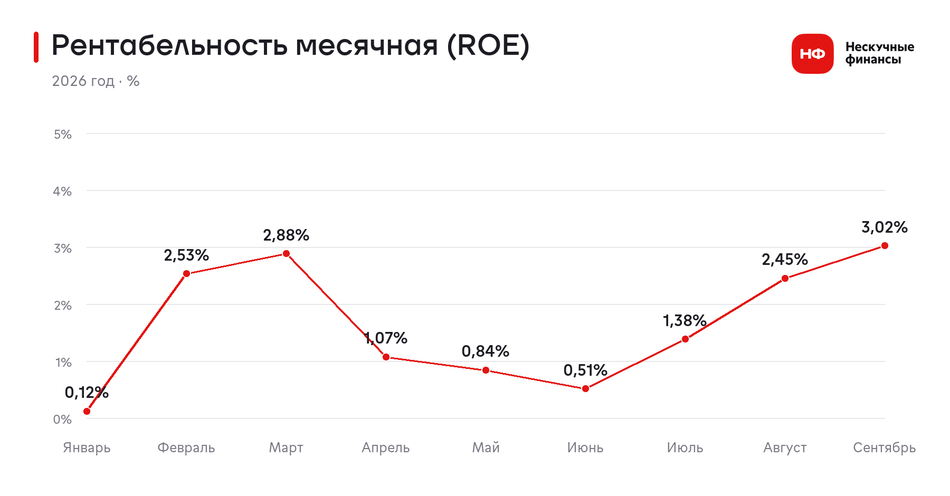
ROE снижался из-за низкой чистой прибыли
Но главное — собственники получили больше возможностей управлять прибылью. Теперь они могут заранее просчитать, как повлияют на финансовый результат новые скидки, расходы на рекламу или изменение ассортимента. И выбирать решения, которые помогают бизнесу не просто продавать больше, но и больше зарабатывать.
Работа продолжается. Вместе с финдиректором компания сокращает запасы, следит за рентабельностью и готовится развивать собственный бренд, чтобы меньше зависеть от маркетплейсов.
Поможем перейти от сбора цифр к изменению стратегии бизнеса
Финдиректор Нескучных финансов становится для собственника полноценным партнёром в принятии решений. С ним можно оцифровать бизнес-процессы, проверить любую гипотезу и больше не оставаться с финансовыми проблемами один на один.
Если продажи растут, а денег по-прежнему не хватает, начните с разбора финансовой картины бизнеса. На странице услуги — как устроена работа финансового директора на аутсорсе и с какими задачами можно обратиться в Нескучные финансы.
Финансовый директор на аутсорсе ↗