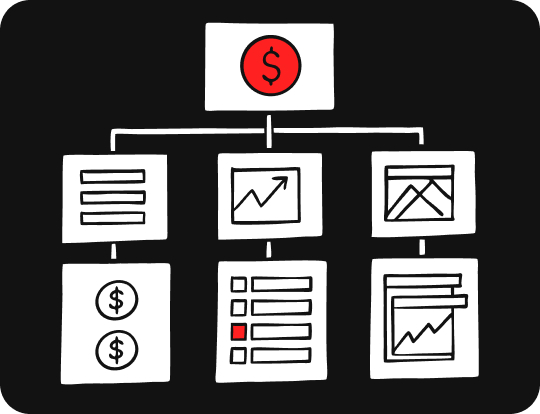
Компания может быть прибыльной на бумаге и всё равно оказаться без денег в день крупного платежа. Карта финансовых рисков бизнеса помогает перевести тревогу собственника в цифры: какие события вероятны, сколько они могут стоить и что защищать в первую очередь.
Разберём метод на примере ивент-компании. Проекты приносили прибыль, на счетах были деньги, но одновременно бизнес зависел от крупных заказов, сезонности и сроков оплаты. Пока условия оставались стабильными, финансовая модель выглядела хорошо. Однако один перенос платежа мог изменить картину за несколько недель.
Содержание
Что такое карта финансовых рисков и чем она отличается от списка проблем
Список проблем отвечает на вопрос «что нас тревожит». Карта рисков идёт дальше: для каждого события задаёт горизонт оценки, вероятность, возможный ущерб, ранние сигналы, меры и ответственного. Поэтому у собственника появляется порядок действий, а не перечень страхов без приоритетов.
Например, формулировка «клиенты могут задержать оплату» слишком общая. В карте она превращается в сценарий: задержка более чем на 30 дней, вероятность на горизонте шести месяцев — 60%, возможный ущерб — 3,5 млн рублей, ответственный — коммерческий директор. Дальше к риску привязываются аванс, поэтапная оплата, кредитные лимиты и контроль дебиторской задолженности.
Карта не заменяет финансовую модель или платёжный календарь. Финансовая модель помогает увидеть последствия сценария, календарь — момент возможного дефицита денег, а карта связывает событие с приоритетом и конкретной реакцией.
Какие риски включить в карту
Начинать лучше с событий, которые способны изменить денежный поток, прибыль или непрерывность работы. Универсального перечня нет: состав рисков зависит от отрасли, масштаба, долговой нагрузки и условий договоров. Для первой версии карты удобно пройти по нескольким зонам.
-
Выручка и клиенты: падение спроса, сезонность, потеря крупного заказчика, концентрация выручки на одном клиенте.
-
Ликвидность: перенос оплаты, совпадение крупных выплат, отсутствие резерва или заранее согласованного финансирования.
-
Проекты и себестоимость: превышение бюджета, рост стоимости подрядчиков, срочные закупки, недополученная маржа.
-
Запасы и оборудование: излишки, порча, поломка или утрата критичного актива.
-
Долги и валюта: рост стоимости обслуживания долга, изменение курса, нарушение ковенантов или графика платежей.
-
Команда: уход ключевого руководителя, нехватка исполнителей, потеря компетенции, от которой зависит проект.
В ивент-компании в приоритетный список вошли четыре события: одновременное финансирование нескольких проектов, задержка оплаты клиентом, недостаток заказов в низкий сезон и превышение бюджета мероприятия. Такой набор отражал устройство именно этого бизнеса, а не абстрактный каталог рисков.
Какие данные нужны для оценки
Оценку нельзя строить только на ощущениях. В нашем случае уже были отчёт о движении денежных средств, отчёт о прибылях и убытках, управленческий баланс, учёт проектов, план-факт доходов и расходов и финансовая модель. Эти данные помогли проверить, какой риск действительно бьёт по деньгам и прибыли.
Перед расчётом полезно зафиксировать единый горизонт для вероятности: например, оценивать, произойдёт ли событие в ближайшие шесть месяцев. При этом ущерб может проявиться и позже. Поэтому для всех рисков важно одинаково определить методику: учитывать полный ожидаемый ущерб от события, даже если часть последствий выйдет за выбранный горизонт. Иначе в одной таблице окажутся несопоставимые оценки.
Как оценить вероятность и ущерб
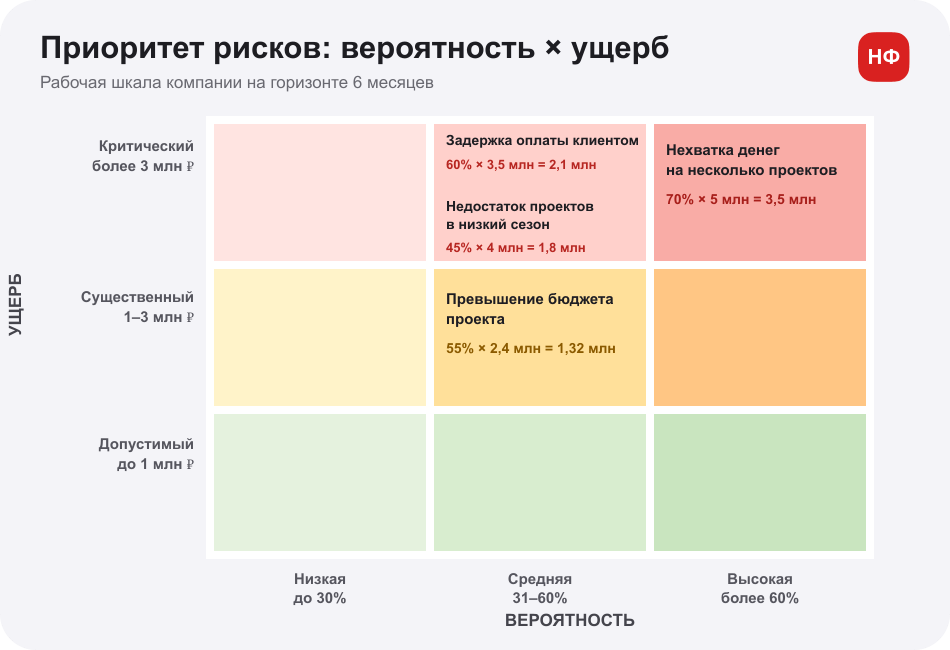
Сначала команда выбрала единый горизонт — шесть месяцев. Вероятность разделили на три уровня: до 30% — низкая, 31–60% — средняя, более 60% — высокая. Это внутренняя рабочая шкала компании, а не универсальный норматив.
Ущерб считали в рублях. В него включали прямые потери, недополученную маржу, штрафы, дополнительные расходы и стоимость срочного финансирования. Для компании установили три уровня: до 1 млн рублей — допустимый, от 1 до 3 млн — существенный, более 3 млн — критический.
| Параметр | Низкий уровень | Средний уровень | Высокий / критический уровень |
| Вероятность на 6 месяцев | до 30% | 31–60% | более 60% |
| Ущерб | до 1 млн ₽ | 1–3 млн ₽ | более 3 млн ₽ |
Для первичной сортировки использовали формулу:
Рейтинг риска = вероятность × возможный ущерб.
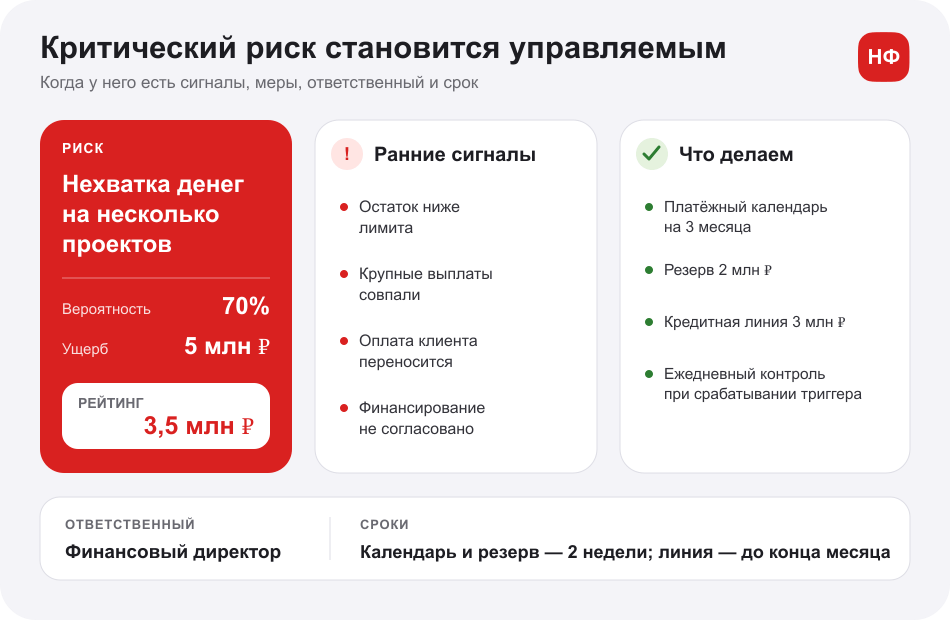
Например, вероятность нехватки денег при одновременном запуске нескольких проектов оценили в 70%, а возможный ущерб — в 5 млн рублей. Рейтинг составил 3,5 млн рублей: 0,7 × 5 млн. Это не обещание точного убытка, а условный показатель для сравнения рисков внутри одной системы оценок.
Как расставить приоритеты
Одна формула не решает задачу. Риск с небольшой вероятностью может требовать защиты, если способен остановить проекты, сорвать расчёты с подрядчиками или запустить цепную реакцию. Поэтому после расчёта рейтинга команда смотрела на три вещи: ожидаемый ущерб, непрерывность работы и связь события с другими рисками.
| Риск | Вероятность | Ущерб | Рейтинг | Приоритет |
| Нехватка денег на несколько проектов | 70% | 5 млн ₽ | 3,5 млн ₽ | Критический |
| Задержка оплаты более чем на 30 дней | 60% | 3,5 млн ₽ | 2,1 млн ₽ | Критический |
| Недостаток проектов в низкий сезон | 45% | 4 млн ₽ | 1,8 млн ₽ | Высокий |
| Превышение бюджета проекта более чем на 10% | 55% | 2,4 млн ₽ | 1,32 млн ₽ | Высокий |
Как назначить меры, владельцев и сроки
После приоритизации каждый риск превращают в рабочую карточку. В ней фиксируют цель, задачи, бюджет, источник финансирования, срок, ответственного, ранние индикаторы и действия на случай реализации риска. Если хотя бы одного элемента нет, мера легко превращается в пожелание.
-
Назвать событие так, чтобы было понятно, что именно должно произойти.
-
Зафиксировать вероятность, ущерб и горизонт оценки.
-
Определить ранние индикаторы — числа или события, после которых начинается реакция.
-
Назначить одного владельца риска, а не «всю команду».
-
Записать профилактические меры и план действий при наступлении события.
-
Назначить срок и показатель, по которому можно проверить результат.
Для риска нехватки денег владельцем стал финансовый директор. За две недели он должен был внедрить платёжный календарь на три месяца и начать формировать резерв ликвидности в 2 млн рублей. До конца месяца вместе с собственником — согласовать кредитную линию на 3 млн рублей. Сам лимит не считали расходом: в бюджет движения денег включили только возможные проценты и комиссии, а резерв вынесли отдельной строкой в плане ликвидности.
Какие триггеры предупреждают о кассовом кризисе
В ивент-компании главным индикатором стал прогнозный остаток денег в платёжном календаре на три месяца. Сигнал срабатывал, если в ближайшие четыре недели остаток опускался ниже резерва на один месяц постоянных расходов или подтверждённые поступления переставали покрывать обязательные платежи.
Дополнительно команда следила за четырьмя признаками:
-
оплата клиента задерживается более чем на семь дней;
-
в новые проекты нужно вложить больше свободных денег и доступного финансирования, чем есть у компании;
-
бюджет проекта превышен более чем на 5%;
-
портфеля продаж недостаточно для низкого сезона.
Однажды календарь показал, что через три недели одновременно потребуются авансы нескольким подрядчикам, а крупная оплата клиента может прийти позже. Деньги на счёте ещё были, но прогноз уже показывал кассовый разрыв. Финансовый директор перевёл календарь на ежедневный контроль, перенёс некритичные платежи, уточнил дату оплаты у клиента и подготовил резервное финансирование.
Как часто пересматривать карту
В проекте меры проверяли на ежемесячной встрече: соблюдены ли сроки, сформирован ли резерв, хватает ли подтверждённых поступлений для обязательных платежей и снизилась ли вероятность кассового разрыва. Если мера не работала или менялась ситуация, корректировали задачу, срок, бюджет и оценку риска.
Кроме регулярного пересмотра, карту стоит открывать при заметном изменении условий: появляется крупный клиент, компания берёт кредит, запускает новый продукт, меняет подрядчика, выходит в другой регион или сталкивается с резким падением спроса. Частота зависит от скорости изменений в конкретном бизнесе.
Ошибки и границы применимости
Карта рисков помогает сравнивать сценарии, но не предсказывает будущее. Вероятности часто основаны на экспертной оценке, особенно если у компании мало исторических данных. Поэтому важна не иллюзия математической точности, а единая логика и регулярная проверка гипотез.
-
Составить карту один раз и больше не обновлять.
-
Оценивать вероятности без общего временного горизонта.
-
Принимать сумму кассового разрыва за финансовый ущерб. Разрыв показывает, сколько денег временно не хватает, а ущерб включает стоимость последствий.
-
Считать только прямые потери и забывать о недополученной марже, штрафах, срочном финансировании и дополнительных расходах.
-
Назначать меры без бюджета, срока и одного ответственного.
-
Определять приоритет только по формуле и не учитывать непрерывность работы и взаимосвязь рисков.
Суммы и пороги нельзя переносить из другой компании механически. Ущерб зависит от масштаба бизнеса, запаса ликвидности, долговой нагрузки и условий договоров. Если данных недостаточно, оценку лучше прямо назвать гипотезой и указать, как её проверить.
Что изменилось в компании после внедрения карты
За три месяца ивент-компания внедрила платёжный календарь, сформировала резерв и согласовала источник финансирования. В договорах закрепили авансы и поэтапную оплату, усилили контроль дебиторской задолженности. Для низкого сезона собрали портфель коротких проектов, а по каждому мероприятию ввели бюджет и еженедельный план-факт.
Возможные кассовые разрывы стали видны заранее. Бизнес меньше зависел от даты одного клиентского платежа, а расходы по проектам стали контролируемыми. Карта осталась рабочим инструментом: команда обновляла оценки, следила за индикаторами и меняла меры, когда менялись условия.
Часто задаваемые вопросы
Эксперт Анастасия Махина
Финансовый директор
Какие финансовые риски бывают у малого бизнеса?
Чаще всего карта охватывает риски выручки, ликвидности, клиентов, проектов, запасов, оборудования, долгов, валюты и ключевых сотрудников. Конкретный набор зависит от бизнес-модели: в проектном бизнесе критичны авансы и сроки оплат, в торговле — запасы и оборачиваемость, в производстве — загрузка и оборудование.
Как оценить риск без точной статистики?
Зафиксировать единый горизонт, выбрать простую шкалу и использовать исторические данные, договоры, финансовую модель и опыт команды. Если оценка основана на мнении, её нужно пометить как гипотезу и пересматривать по факту новых событий.
Кто должен вести карту рисков?
Координатором может быть финансовый директор, потому что он видит связь рисков с деньгами, прибылью и бюджетом. Но владельцами конкретных рисков остаются руководители функций: коммерческий директор, руководитель продаж, проектов, производства или другой сотрудник, который может повлиять на событие.
Как часто обновлять карту рисков?
Минимальная частота зависит от скорости изменений. В разобранном проекте меры проверяли ежемесячно. В период нестабильности или перед крупным запуском отдельные индикаторы, например прогнозный остаток денег, контролировали еженедельно или ежедневно.
Как превратить карту рисков в рабочую систему
Карта полезна, пока она меняет решения: показывает, какой сценарий защищать первым, кто отвечает за меру и по какому сигналу начинать действовать. Для этого оценки нужно связать с финансовой моделью, бюджетом, платёжным календарём и регулярной встречей руководителей.
Финансовый директор НФ помогает собрать достоверные данные, проверить сценарии и объяснить собственнику, почему меняется риск и что делать дальше. Подробнее об этой работе — на странице услуги «Финансовый директор на аутсорсе».
Практические результаты НФ
В этих кейсах риски проявлялись по-разному — через дебиторку, убытки направления и долговую нагрузку. Общий принцип тот же: сначала найти причину в цифрах, затем назначить меры и контроль.
-
Нашли 5 млн ₽ просроченной дебиторки, из-за которой бизнес почти залез в кредит
-
Как финмодель раскрыла тайну кассовых разрывов и помогла всё исправить
-
Запретили дивиденды и разобрались с кассовыми разрывами в 500 000 ₽
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓