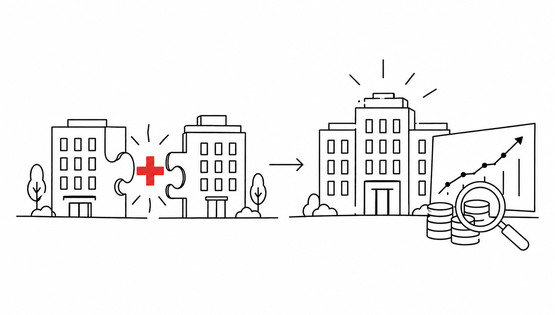
В презентации продавца две компании почти всегда дополняют друг друга: клиентам можно предложить больше продуктов, команды — объединить, расходы — сократить. После сделки оказывается, что клиенты не покупают второй продукт, специалисты работают по-разному, а интеграция стоит дороже плана.
Поэтому синергию нельзя считать лозунгом «один плюс один равно три». Это дополнительный денежный поток, который возникает именно благодаря объединению. Разберём, как отделить его от обычного роста бизнеса, оценить стоимость сделки и заранее увидеть риск переплаты.
Содержание
Зачем сначала строить standalone-прогноз
Из каких блоков состоит модель сделки
Как связать синергию с ценой покупки
Какие сценарии и риски проверить
Кейс: кросс-продажи оказались слабее презентации
Что считать синергией
Синергия — это прирост денежного потока, который невозможен без объединения компаний. Если рынок сам растёт на 10%, этот рост нельзя целиком приписать сделке. Если покупатель и без приобретения планировал улучшить продажи, это тоже часть его самостоятельного прогноза.
В модель включают только разницу между двумя сценариями:
Синергия = денежный поток объединённого бизнеса − сумма денежных потоков компаний по отдельности − расходы на интеграцию.
Источники эффекта обычно делятся на две группы:
-
синергия выручки: кросс-продажи, доступ к новым клиентам и каналам, совместные продукты, рост цены за счёт расширенного предложения;
-
синергия затрат: устранение дублирующих функций, объединение закупок, инфраструктуры, офисов, IT и подрядчиков.
Экономия в штате — ещё не синергия
Важно учесть выплаты сотрудникам, сроки передачи функций, нагрузку на оставшуюся команду и риск потери клиентов.
Зачем сначала строить standalone-прогноз
До расчёта объединённой компании строят два самостоятельных прогноза — для покупателя и цели. Обычно горизонт составляет три–пять лет. В базе фиксируют:
-
темпы роста выручки;
-
маржинальность;
-
операционные расходы;
-
оборотный капитал;
-
капитальные вложения;
-
налоги и финансирование.
Исторические показатели очищают от разовых доходов и расходов. Например, единовременная компенсация или необычно крупный проект не должны автоматически становиться базой будущих лет.
Без standalone-прогноза модель завышает эффект сделки: обычный рост рынка и внутренние улучшения незаметно записываются в синергию.
Как считать синергию выручки
Слова «продадим услуги друг друга всем клиентам» в расчёт не годятся. Синергию выручки строят через воронку:
-
Определяют пересечение клиентских баз и сегменты, которым действительно нужен второй продукт.
-
Оценивают количество доступных клиентов.
-
Задают конверсию, средний чек и маржу.
-
Добавляют период разгона: команды и клиенты не переключаются в день закрытия сделки.
-
Применяют коэффициент вероятности и проверяют отток.
В одном из подходов к первичной оценке в базовый сценарий берут 50–70% потенциального эффекта, но это не универсальный норматив. Коэффициент должен опираться на качество базы, результаты тестовых продаж и совместимость продуктов.
Как считать синергию затрат
Сначала составляют реестр функций и договоров обеих компаний: финансы, HR, маркетинг, продажи, IT, аренда, лицензии, закупки, подрядчики. Для каждой статьи отвечают на четыре вопроса:
-
Что действительно дублируется?
-
Когда экономия станет возможной?
-
Сколько будет стоить переход?
-
Какова вероятность полного эффекта?
Иногда ожидаемую экономию корректируют на риск недостижения — например, на 10–30%. Это рабочий диапазон для сценарного теста, а не готовая норма для любой сделки. Чем сложнее системы и сильнее различаются процессы, тем осторожнее прогноз.
До подписания договора полезно собрать план первых 100 дней. В него входят перенос баз данных, объединение учётных систем, выравнивание условий труда, переезд, юридическое сопровождение и премии за удержание ключевых сотрудников. Так разовые расходы не маскируются под будущую постоянную экономию.
Из каких блоков состоит модель сделки
Полная финансовая модель M&A связывает:
-
standalone-прогноз покупателя;
-
standalone-прогноз приобретаемой компании;
-
синергию выручки и затрат по годам;
-
цену покупки и структуру оплаты;
-
долг, проценты и график погашения;
-
налоги;
-
разовые расходы на интеграцию;
-
оборотный капитал и инвестиции;
-
денежный поток, окупаемость и доходность.
Каждое допущение должно иметь владельца и источник. Если отдел продаж отвечает за кросс-продажи, он подтверждает объём базы и конверсию. IT оценивает сроки объединения систем. HR — стоимость сокращений и удержания ключевых сотрудников.
Как связать синергию с ценой покупки
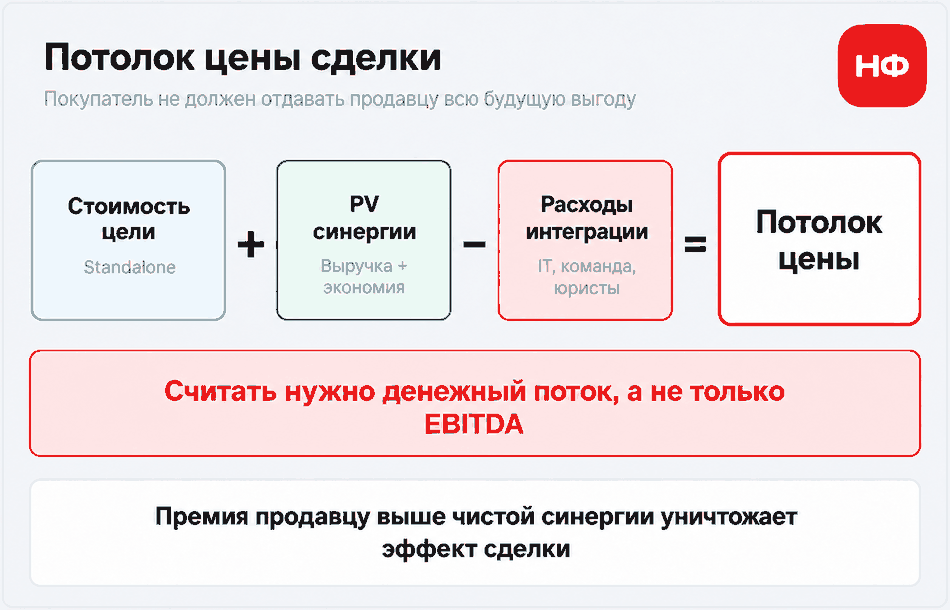
Логика предельной цены выглядит так:
Цена сделки = самостоятельная стоимость цели + часть чистой синергии, которой покупатель готов поделиться с продавцом.
Или в контрольной формулировке: премия к самостоятельной стоимости не должна превышать чистую приведённую стоимость синергии после расходов и рисков. Иначе весь будущий эффект заранее уходит продавцу.
Простой пример
EBITDA приобретаемой компании — 20 млн рублей. Цена — 120 млн, то есть шесть EBITDA. Покупатель ожидает 15 млн дополнительной выручки в пересчёте на EBITDA и 10 млн экономии расходов. Потенциальный объединённый показатель — 45 млн рублей. Интеграция потребует ещё 20 млн.
Грубая оценка отношения вложений к годовой EBITDA: (120 + 20) / 45 = около 3,1. Этот показатель удобно использовать как первый фильтр, но называть его полноценным сроком окупаемости нельзя. EBITDA не равна свободному денежному потоку, а расчёт не учитывает налоги, долг, инвестиции, оборотный капитал, риск и разный момент возникновения эффектов. Для решения о сделке нужен денежный поток по годам и дисконтирование.
Какие сценарии и риски проверить
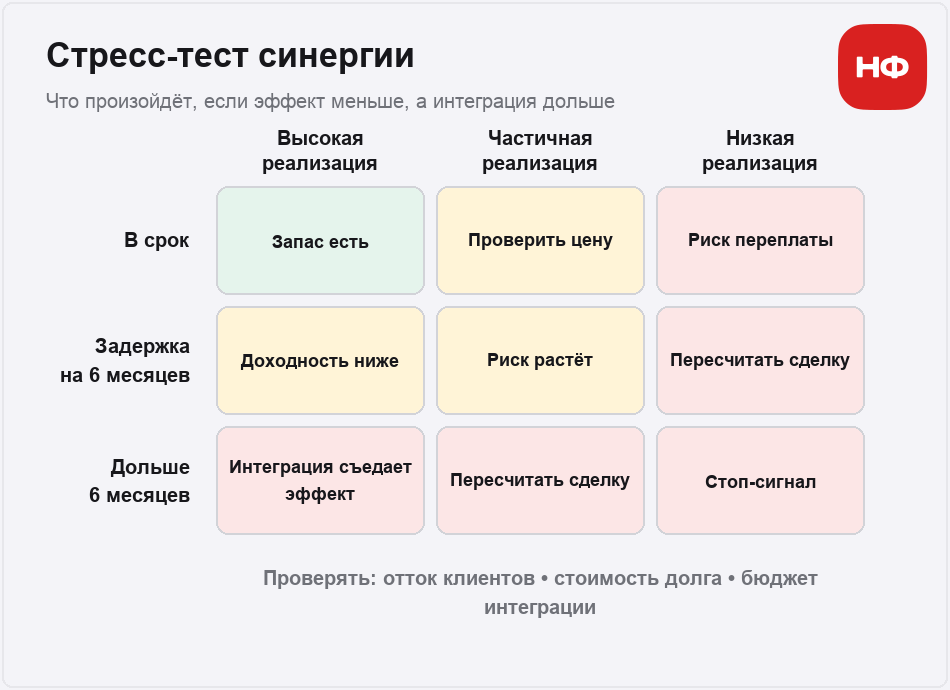
Минимум нужны три сценария:
-
базовый — наиболее вероятный темп реализации;
-
оптимистичный — быстрые кросс-продажи и полная экономия;
-
стрессовый — задержка интеграции, отток клиентов и рост стоимости финансирования.
Отдельно проверяют чувствительность к оттоку клиентов, доле реализованной синергии, задержке на шесть–двенадцать месяцев и ставке по долгу. Ориентиры окупаемости зависят от отрасли, риска и стоимости капитала. Поэтому диапазоны вроде трёх–пяти лет для технологического бизнеса или пяти–семи лет для более устойчивого классического бизнеса нельзя использовать без контекста.
Кейс: кросс-продажи оказались слабее презентации
IT-компания приобрела небольшое маркетинговое агентство. В презентации сделка выглядела логично: объединённая команда должна была продавать текущим клиентам более широкий набор услуг.
После покупки выяснилось, что продукты и компетенции пересекаются слабее, чем ожидали, а клиенты не готовы автоматически покупать новое предложение. Выручечная синергия составила меньше 20% от первоначального презентационного ожидания.
В другом расчёте покупатель ожидал прибавку EBITDA на 30 млн рублей за два года, но фактически получил около 18 млн — примерно 60% плана. Экономию расходов реализовали почти полностью, а кросс-продажи развивались медленно.
После закрытия сделки эффект лучше контролировать ежемесячно в первый год и ежеквартально в следующие два. Для каждого фактора нужны план, факт, ответственный и причина отклонения.
В фокусе — выручка по группам клиентов, уход ключевых сотрудников, бюджет интеграции и фактическое снижение затрат. Финансовый директор собирает и сверяет данные, но владельцем результата становится руководитель интеграции или руководитель направления, который защищал допущение перед собственником.
Четыре сигнала, что синергия существует только в презентации
-
Инициатор обещает кросс-продажи, но не знает размер пересечения клиентских баз.
-
Дополнительная выручка появляется в модели с первого месяца, без периода адаптации.
-
Интеграционные расходы отсутствуют или записаны одной условной строкой.
-
Экономия посчитана простым сложением функций без новых затрат на системы и более сильную управленческую команду.
Часто задаваемые вопросы
Эксперт Татьяна Черкасова
Финансовый директор Нескучных финансов
Нужно ли включать рост рынка в синергию?
Нет. Рост, который каждая компания получила бы самостоятельно, относится к standalone-прогнозу. В синергию входит только дополнительный эффект объединения.
Что надёжнее — синергия выручки или затрат?
Экономию расходов обычно легче подтвердить договорами и штатным расписанием. Синергия выручки сильнее зависит от поведения клиентов и команды продаж, поэтому её проверяют воронкой и сценариями.
Можно ли определить цену сделки через мультипликатор?
Мультипликатор полезен как ориентир, но не заменяет модель денежных потоков. Две компании с одинаковой EBITDA могут отличаться риском, долгом, инвестициями и способностью реализовать синергию.
Кто должен подтвердить допущения модели?
Владельцы функций: продажи — кросс-продажи, операционная команда — экономию, IT — интеграцию систем, HR — людей, финансовый директор — связность модели. Налоговые и юридические последствия сделки проверяют профильные специалисты.
Главное
Хорошая модель M&A не доказывает, что сделка выгодна. Она показывает цену каждого допущения и момент, когда сделка перестаёт окупаться. Сначала оценивают компании по отдельности, затем добавляют только проверяемую синергию, вычитают интеграционные расходы и тестируют стресс-сценарий.
Как НФ помогает проверить сделку до того, как деньги уплачены
Финансовая модель связывает цену покупки, самостоятельную стоимость бизнеса, синергию, интеграционные расходы и финансирование. В результате собственник видит не один красивый сценарий, а границу, после которой сделка перестаёт создавать стоимость.
Нужно проверить модель сделки до оплаты?
Финансовый директор НФ проверит допущения, соберёт сценарии и покажет границу безопасной цены. Подробнее об услуге — на странице «Финансовый директор на аутсорсе».
В кейсе НФ финансовая проверка помогла снизить цену покупаемой компании на 1 млн рублей. Смежный пример — как финансовая модель помогла IT-компании увидеть ограничения роста.
Интересное по теме: как проходит слияние и поглощение компаний и как оценить стоимость бизнеса или доли.
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ увидеть, как устроена работа финдиректора НФ и что получает собственник, — экскурсия «Волшебный час» ↓