Требование из налоговой появилось в программе, бухгалтер его увидел и начал собирать документы. Через несколько дней выяснилось, что часть файлов лежит у контрагента, а срок ответа рассчитали неправильно. Теперь нужно одновременно искать документы, просить время и разбираться, что инспекция вообще вправе запрашивать.
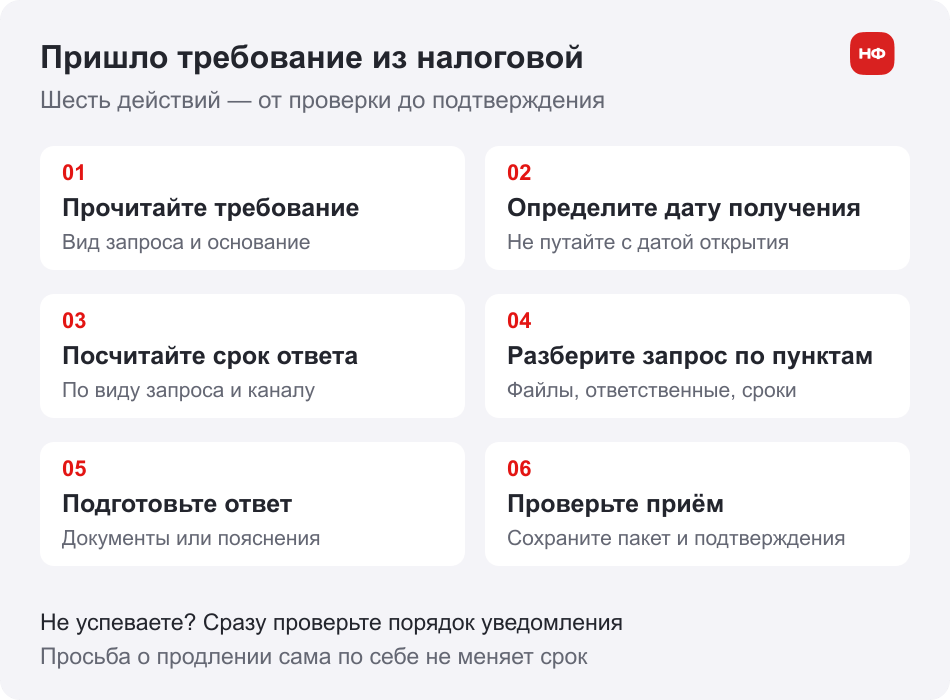
Порядок действий: от получения требования до подтверждения приёма ответа
Такую ситуацию проще предупредить в день получения требования. Сначала выясняют вид запроса и основание, затем считают срок, разбирают пункты и назначают ответственных. Собственнику важно контролировать весь путь — до подтверждения приёма ответа. Одна отметка «отправлено» его не завершает.
Сначала определить, что именно запросила ФНС
Как правильно посчитать срок ответа
Как разобрать запрос по пунктам
Какие документы и пояснения отправлять
Что делать, если документов нет или срок не выдержать
Сначала определить, что именно запросила ФНС
За сообщением из инспекции могут стоять разные задачи: объяснить показатель, представить документы, явиться для пояснений или уплатить задолженность. От этого зависят подготовка и срок. Длинный перечень файлов будет бесполезен, если ФНС ждёт пояснение конкретного расхождения.
Что пришло |
Что нужно выяснить |
Первый шаг |
Требование о пояснениях |
Какой показатель, ошибка или противоречие вызвали вопрос; какое указано основание |
Сверить декларацию и регистры по конкретному расхождению |
Требование документов по проверке самой компании |
Вид проверки, период, перечень документов, основание по статье 93 НК РФ |
Проверить связь запроса с процедурой и составить перечень документов |
Требование о контрагенте или конкретной сделке |
Какой пункт статьи 93.1 указан и как определена сделка |
Найти договор, операции и запрошенные сведения |
Уведомление о вызове или повестка свидетелю |
Кого вызывают, зачем, когда и по какому основанию |
Передать документ ответственному и согласовать подготовку, при необходимости — с юристом |
Требование об уплате задолженности |
Сальдо ЕНС, состав долга, срок исполнения |
Сверить обязательства и платежи; определить порядок погашения или оспаривания |
Основание и текст читают вместе. Статья 88 НК РФ регулирует камеральную проверку, статья 93 — истребование документов при проверке, статья 93.1 — запросы о другом налогоплательщике или конкретных сделках. Уведомление о вызове для пояснений и допрос свидетеля тоже нельзя смешивать: это разные процедуры.
В карточку требования заносят номер, дату, инспекцию, адресата, основание, период, предмет запроса и способ получения. Если реквизит отсутствует или формулировка непонятна, вопрос передают налоговому специалисту. Самостоятельно признать документ недействительным и забыть о нём — рискованное решение.
Как это выглядит на практике
В требовании о пояснениях по НДС может быть указано расхождение с данными контрагента. Бухгалтер проверяет конкретные счета-фактуры и записи декларации. Если обнаружена собственная ошибка, отдельно оценивает необходимость исправления и уточнённой декларации. При верных данных объясняет причину разницы. Для обязанных сдавать декларацию по НДС в электронной форме пояснения по пункту 3 статьи 88 направляются по установленному электронному формату: произвольный бумажный ответ его не заменяет.
При запросе договора, УПД и платежей по поставке сначала проверяют признаки сделки. Отсутствие номера каждого документа ещё не означает, что требование неисполнимо: сделка может быть определена датой, товаром, сторонами и другими сведениями.
Если просят документы за пределами привычной камеральной проверки, нужно установить процедуру. Дополнительные мероприятия налогового контроля и запрос по статье 93.1 имеют свои основания. Вывод «камералка закончилась — любой запрос незаконен» слишком широкий.
По требованию об уплате в одном из примеров задолженность составляла 450 тысяч рублей: 380 тысяч налога и 70 тысяч пеней. Прежде чем платить повторно, бухгалтер сопоставляет сумму с ЕНС и уже проведёнными платежами. Состояние расчётов могло измениться после формирования требования. Если долг погашен, это подтверждают данными расчётов; при разнице обращаются в инспекцию. Справочные суммы в документе читают с учётом их назначения, а не автоматически прибавляют к сумме к уплате.
Как правильно посчитать срок ответа
Для расчёта нужны две отдельные величины: дата получения документа и установленный для этого вида запроса срок. День, когда сотрудник открыл программу, не всегда совпадает с юридической датой получения.
По разъяснению ФНС от 7 марта 2025 года № ЕА-4-15/2526@ документ, направленный по телекоммуникационным каналам связи через оператора электронного документооборота, считается полученным на шестой рабочий день после отправки. Первый день этого отсчёта — следующий за днём направления. Срок ответа начинает течь со следующего дня после получения. Дату отправки берут из подтверждения оператора, а не из переписки сотрудников.
По входящему требованию с 5 февраля 2025 года больше не действует прежняя обязанность отправлять квитанцию о приёме. Это не отменяет контроль подтверждений отправки и приёма собственного ответа компании.
Канал получения |
Где проверить дату |
Что не подменяет проверку |
ТКС через оператора ЭДО |
Подтверждение отправки инспекцией и расчёт по пункту 4 статьи 31 НК РФ |
Дата открытия требования в программе |
Личный кабинет |
Дата размещения и правила электронного получения по статье 11.2 НК РФ |
День, когда сотрудник заметил уведомление |
Заказное письмо |
Дата отправки и применимое правило статьи 31 НК РФ |
Предположение, что срок начнётся после посещения почты |
Лично под расписку |
Дата получения в расписке |
Дата передачи документа бухгалтеру внутри компании |
Затем проверяют основание требования. Для обычных ситуаций ориентиры различаются: пояснения по пункту 3 статьи 88 — пять рабочих дней; документы по собственной проверке по пункту 3 статьи 93 — десять рабочих дней; документы по пункту 1 статьи 93.1 — пять рабочих дней; по конкретной сделке вне проверки по пункту 2 этой статьи — десять рабочих дней. В НК есть специальные случаи, поэтому короткая таблица не заменяет чтение нормы для полученного документа.
Пример расчёта по ТКС
Допустим, инспекция направила требование 10 ноября 2026 года. Для примера взят обычный пятидневный рабочий график без специальных нерабочих дней в рассматриваемом интервале.
Шесть рабочих дней после отправки — 11, 12, 13, 16, 17 и 18 ноября. Дата получения — 18 ноября. Отсчёт ответа начинается 19 ноября.
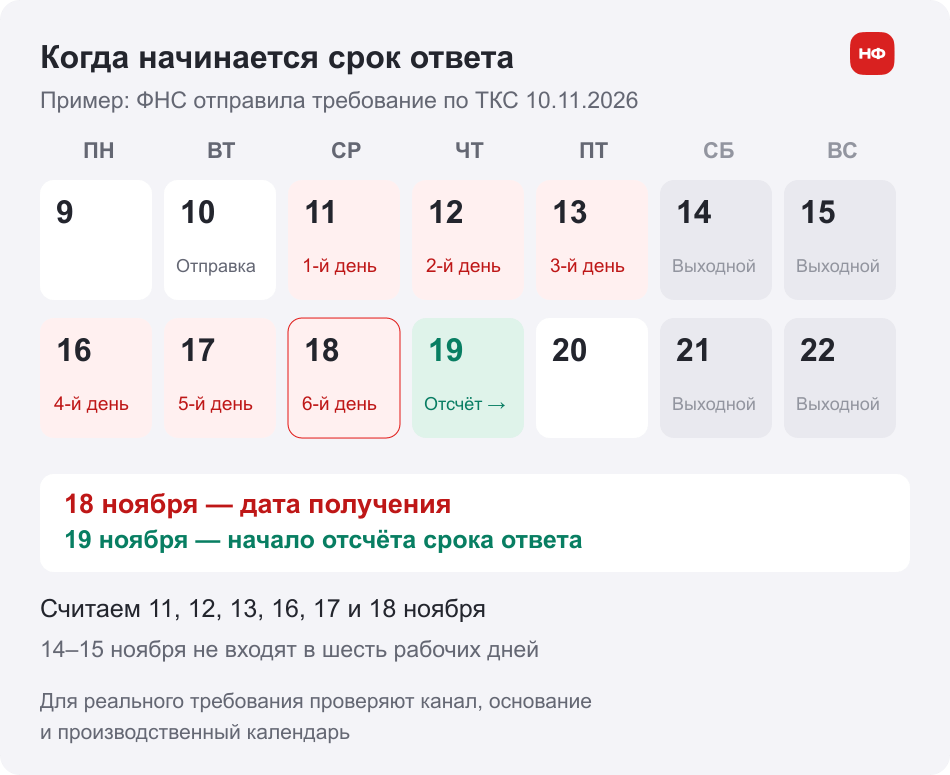
Шесть рабочих дней определяют дату получения; срок ответа считают отдельно
Если на документы предусмотрено десять рабочих дней, последовательно считают 19, 20, 23, 24, 25, 26, 27, 30 ноября, 1 и 2 декабря. Последний день — 2 декабря 2026 года. Для пятидневного срока на пояснения при тех же исходных условиях последний день — 25 ноября.
Другой пример — размещение в личном кабинете 12 ноября: при применении правила получения на следующий день дата получения будет 13 ноября. Десять рабочих дней на ответ истекут 27 ноября. Для реального требования бухгалтер заново проверяет канал, применимость правила и производственный календарь.
В реестре сохраняют расчёт, норму и имя проверившего. Внутренний дедлайн можно поставить за два–три рабочих дня до официального: этот запас нужен для комплектования и исправления технического отказа. Запрос уточнения сам по себе течение срока не останавливает.
Как разобрать запрос по пунктам
Одно требование может затрагивать бухгалтерию, продажи, архив и кадровую службу. Без общего перечня каждый сотрудник рискует собрать свою часть и решить, что работа закончена. Пропуск обнаружится уже перед отправкой.
Каждый самостоятельный пункт переносят в отдельную строку реестра. Если инспекция одновременно просит книгу продаж и УПД по сделке, их контролируют раздельно. Если нужны документы и объяснение показателя, в реестре появляются оба результата.
Рабочая строка содержит номер пункта, его точный смысл, тип ответа, источник, ответственного, внутренний срок, статус и ссылку на готовый файл. Для спорного пункта добавляют решение налогового специалиста или юриста.
Пункт |
Где искать |
Что проверить до отправки |
Возможный статус |
Книга продаж за указанный квартал |
Учётная система |
Период, применимый формат, связь с требованием |
Готово / в работе |
Договор поставки |
ЭДО и архив |
Стороны, дата, приложения, подписи |
Готово / ждём документ |
УПД по поставке |
ЭДО |
Реквизиты, подписи, соответствие сделке |
Проблема: нет подписи поставщика |
Пояснение структуры выручки |
Учёт и расшифровки |
Совпадение цифр с отчётностью и источниками |
Черновик на проверке |
Расчёт распределения расходов |
Учётная политика и расчёты |
Основание и подтверждение метода |
Требует проверки |
Письмо о переносе отгрузки |
Ответственный менеджер и контрагент |
Есть ли письмо и относится ли к нужной операции |
Запрошено у контрагента |
Карточка расчётов по договору |
Учётная система |
Суммы и период, связь с первичными документами |
Сверено |
Документ о полномочиях подписанта |
Кадровый архив или контрагент |
Чья подпись указана в требовании |
Требует уточнения |
Это пример структуры, а не комплект для любого запроса. Фактический список определяют требование и его правовое основание. У реестра две контрольные проверки: промежуточная до дедлайна и финальная перед отправкой. Каждая строка должна закончиться файлом, пояснением либо обоснованным ответом о невозможности представить запрошенное.
Неясный пункт сначала проверяют по контексту. Если у него несколько трактовок и от выбора зависит объём сведений, направляют запрос уточнения и параллельно готовят понятную часть ответа. В сопроводительном письме можно обозначить принятую трактовку. Решение о спорном объёме принимает профильный специалист; подменять его советом «отправить всё на всякий случай» не стоит.
Налогового специалиста подключают, когда непонятны пределы запроса, найдена собственная ошибка или под угрозой срок. Юриста — при споре об основаниях, процедуре вызова, изъятии документов, мотивированном отказе и обжаловании. Если пункт несколько дней стоит со статусом «Проблема», это повод вынести его на обсуждение до наступления дедлайна.
Общий журнал всей переписки помогает увидеть повторные запросы. В нём сохраняют не только требование и ответ, но и реквизиты прежнего представления документов. Когда ФНС снова просит уже отправленное, эти сведения можно быстро включить в предусмотренное уведомление.
Какие документы и пояснения отправлять
Ответ должен закрывать конкретный пункт. Для этого проверяют связь между утверждением, подтверждающим документом и тем показателем, о котором спрашивает инспекция.
Например, по расходам на маркетинг в размере 450 тысяч рублей в исходном разборе названы договор, акты, платежи и медиаплан. Такой набор рассматривают применительно к конкретному запросу: сам по себе платёж не описывает, какие услуги получила компания. Пояснение связывает содержание работ, их деловую цель и отражение в учёте.
Если выявлено расхождение в показателе декларации, ответ объясняет его причину: корректировка, разные даты, ошибка компании или контрагента. Цифры сверяют с регистрами. Подтверждённую ошибку оценивают по правилам исправления, а не пытаются скрыть длинным письмом.
В запросе по сделке могут потребоваться разные звенья: договор, отгрузка, счёт-фактура и расчёты. Собирают именно то, что обоснованно истребовано и нужно для ответа. Лишние регистры за другие периоды, вся внутренняя переписка или рабочие черновики не становятся обязательным приложением только ради объёма.
Формат и заверение
Бумажные копии заверяют в установленном порядке; представление электронных документов и скан-образов зависит от их исходного вида, утверждённого формата и канала. По статье 93 НК РФ для документов, передаваемых по ТКС, используется усиленная квалифицированная электронная подпись налогоплательщика или представителя. Нотариальное удостоверение по общему правилу этой статьи не требуется, если иное не предусмотрено законодательством.
Перед отправкой проверяют подписи, полноту страниц, читаемость реквизитов, формат, размеры файлов и полномочия подписанта. У электронного оригинала и скана бумажного документа могут быть разные маршруты передачи. Решение «распечатать всё из ЭДО» не следует применять без проверки.
Универсального лимита «весь ответ не больше 1 МБ» для любой системы и любого способа передачи в этой статье нет. Лимиты и допустимые форматы проверяют в актуальном документообороте оператора или личного кабинета. Формализованный ответ на требование и обычное обращение в инспекцию — разные действия в интерфейсе.
ФНС в разъяснении от 14 сентября 2026 года рекомендует направлять документы через опцию «Ответ на требование»; для сопоставления с запросом — формировать отдельные файлы по его пунктам. Это помогает сохранить связь между пунктом, файлом и описью.
Встречаются ошибки, которые можно обнаружить до отправки: неразборчивый скан, пропущенная страница, неподходящий формат, отсутствие нужной подписи или неверные сведения о доверенности. Отдельный риск — отправить пояснение «документ есть» вместо самого документа, когда требуется его представить.
При законном запросе кадровых документов состав персональных данных оценивают в связи с предметом налогового контроля. Основание обработки и объём сведений проверяют отдельно: согласие сотрудника требуется не во всех случаях, но это не разрешает отправлять любые данные без связи с запросом.
Лучше, если готовый пакет посмотрит второй сотрудник. Он сопоставит опись с файлами, откроет документы и проверит, отвечает ли пояснение на вопрос. Название файла само по себе не подтверждает его содержание.
Что делать, если документов нет или срок не выдержать
Сначала различают четыре ситуации: документ не составлялся, был утрачен, находится у третьего лица или имеется, но его не успевают подготовить. От причины зависит действие и содержание уведомления. Выдумывать документ или подписывать его задним числом нельзя.
Ситуация |
Действие |
Что сохранить |
Документ не составлялся |
Проверить обязанность иметь его; сообщить причину и указать существующее подтверждение операции, если оно есть |
Основание, почему документа нет, и копию ответа |
Документ утрачен |
Зафиксировать утрату и начать восстановление через архив, ЭДО и контрагента |
Перечень утраченного, акты и переписку |
Документ у банка или контрагента |
Сразу запросить копию; оценить необходимость уведомления о невозможности представить вовремя |
Запрос, ответ, ожидаемую дату получения |
Документ изъят |
Сообщить об обстоятельствах и оценить законный способ получения копии |
Протокол или иное подтверждение изъятия |
Документы есть, но объём велик |
Просить продление с конкретной причиной и реальным сроком, готовить доступную часть |
Реестр объёма, план передачи, подтверждение уведомления |
Документы уже представлялись |
Проверить применимость пункта 5 статьи 93 и направить уведомление с реквизитами прежнего представления |
Старый пакет, данные инспекции и подтверждение отправки |
Отсутствие документа не даёт автоматического освобождения от ответственности. Нужно установить, обязана ли компания его иметь, почему его нет и какие действия она предприняла. Истечение срока хранения также оценивают применительно к документу и обстоятельствам; формулировка «пять лет прошло — ничего не представляем» ненадёжна.
По общему правилу пункта 3 статьи 93 о невозможности представить документы вовремя уведомляют в течение дня, следующего за получением требования. Указывают причину и срок готовности. Инспекция вправе продлить срок или отказать. До решения о продлении продолжают готовить ответ по исходному дедлайну.
По статье 93.1 отдельно различаются сообщение об отсутствии документов и просьба о продлении времени их подготовки. Уведомление об отсутствии направляют в срок, установленный для ответа по соответствующему основанию; если документы существуют, но нужно дополнительное время, безопаснее сразу заявить об этом, не откладывая до последнего дня. Порядок и срок такого уведомления специалист проверяет по применимой норме.
Утверждённую форму уведомления о невозможности представления документов устанавливает приказ ФНС от 21 февраля 2024 года № СД-7-2/148@. Само уведомление не означает, что срок уже изменился. Общая фраза «не успеваем» хуже объясняет обстоятельства, чем перечень документов, их местонахождение, объём и предложенный график.
Как восстановление помогло ответить в срок
В разобранном примере по встречному запросу потребовались УПД и накладные за конкретный месяц. Один УПД потерялся при переезде, у другого не было подписи поставщика. На ответ было пять рабочих дней.
В первый день команда составила реестр, подняла сведения об архиве и отправила контрагенту запрос на копию и подпись. О невозможности представить часть документов уведомили инспекцию, доступные документы передали сразу. На второй–четвёртый день получили копию УПД и представили её до исходного срока, не ожидая решения о продлении. В этом примере штрафа и дополнительных вопросов по сделке не было.
Здесь сработало раннее обнаружение пробела. Уведомление и попытки восстановить документ подтверждали действия компании, но не гарантировали освобождения от санкций в любой другой ситуации.
Как убедиться, что ответ принят
У отправки есть несколько этапов: оператор получил пакет, доставил его, система инспекции проверила и приняла документы либо сообщила об отказе. Конкретные названия статусов зависят от системы. Сотрудник должен понимать, какое подтверждение стоит за каждой отметкой.
В архиве требования сохраняют три группы материалов:
Отправленный комплект — те же файлы, с теми же названиями и версиями, которые ушли в инспекцию.
Сопроводительное письмо и опись — со связью между пунктами требования и приложениями.
Подтверждения документооборота — даты, идентификаторы отправки, приёма или отказа, повторные отправки и обращения в поддержку.
Квитанция о техническом приёме подтверждает прохождение соответствующего этапа документооборота. Она не означает, что инспектор согласился с расчётами или что представленных сведений достаточно по существу. Отсутствие нового письма тоже не доказывает завершение проверки.
В реестре лучше разделять «ответ технически принят» и результат дальнейшего рассмотрения. Во второй части фиксируют новые требования, акты и решения по мере их поступления. Так компания не выдаст успешную доставку за положительный исход проверки.
Если пришёл отказ или нет подтверждения
Код отказа разбирают сразу: проверяют формат и имя файла, подпись, полномочия представителя, структуру пакета. После исправления отправляют повторно и сохраняют обе попытки. Отказ не запускает срок ответа заново.
Если причина непонятна или подтверждение не пришло, подключают оператора и инспекцию, фиксируют обращение и проверяют допустимый резервный способ представления. Совет «в любом случае просто продублировать на бумаге» не универсален: для части документов обязателен электронный формат. Внутренний запас в два–три рабочих дня даёт время исправить сбой законным способом.
Когда приходит ещё одно требование, сначала сравнивают его с журналом. Для новых пунктов отдельно считают срок. Для уже представленных документов проверяют право не направлять их повторно и оформляют уведомление с реквизитами прежнего ответа. Устное «мы же отправляли» труднее подтвердить, чем сохранённый пакет.
Что меняется после введения реестра
В примере торговой компании с примерно 80 сотрудниками и выручкой до 500 млн рублей в год требования отслеживали вручную, сроки держали в памяти. Разбор переписки за два квартала выявил три ответа без сохранённого подтверждения приёма и одно требование с просрочкой на четыре рабочих дня. В расчёте дат путали рабочие и календарные дни.
Команда ввела журнал с датами, назначила ежедневный контроль входящих сообщений, внутренний дедлайн за два–три рабочих дня до официального и порядок уведомлений о невозможности представить документы. В контрольном квартале все ответы направили в срок. Среднее время подготовки сократилось с девяти до четырёх рабочих дней; один технический отказ исправили повторной отправкой в течение суток. По двум встречным запросам комплекты подготовили за три рабочих дня; штрафов по описанным требованиям не было.
Это результат конкретного разбора, а не обещание отсутствия проверок. Польза процесса в том, что у каждой даты и каждого документа появился ответственный, а подтверждения перестали оставаться только в окне программы.
Часто задаваемые вопросы
Эксперт Юлия Горбаченко
Руководитель направления
Можно ли попросить продлить срок ответа?
Для представления документов предусмотрены соответствующие процедуры. Уведомление содержит причину и предложенный срок; решение принимает инспекция. Для пояснений по пункту 3 статьи 88 нет универсального механизма продления, аналогичного статье 93. Не стоит считать уведомление разрешением отвечать позже.
Нужно ли повторно отправлять то, что инспекция уже получала?
Пункт 5 статьи 93 позволяет в установленных случаях не представлять ранее направленные документы при уведомлении с реквизитами прежней передачи. Есть исключения. Для конкретного требования проверяют применимость правила и сохраняют подтверждения; молча пропускать пункт нельзя.
Может ли налоговая запросить КУДиР?
Ответ зависит от процедуры и основания. Книга учёта доходов и расходов не становится обязательным приложением к каждой декларации только потому, что компания применяет УСН. Разбор отдельного сценария есть в статье НФ: https://noboring-finance.ru/gazeta/kogda-ifns-zaprashivaet-kudir/ . При реальном запросе его оценивают по актуальной редакции НК РФ.
Можно ли не отвечать на явно незаконное требование?
Сначала нужна правовая оценка. Обычно спор фиксируют мотивированным ответом или предусмотренным обращением, сохраняя контроль срока. Жалоба или просьба уточнить запрос сами по себе не означают, что исполнение приостановлено.
Какой штраф будет за непредставление документов?
Единой суммы для всех требований нет. Ответственность за документы оценивают по статье 126 НК РФ, за неправомерное несообщение информации и отдельные случаи непредставления пояснений — по статье 129.1. Конкретный состав зависит от основания, адресата, вида сведений и обстоятельств. Автоматически складывать все санкции из разных процедур неверно.
Могут ли заблокировать счёт из-за любого пропущенного ответа?
Автоматической блокировки за любой пропуск не предусмотрено. Приостановление операций имеет установленные законом основания. Вопрос о документах по встречному запросу, непредставлении декларации и взыскании задолженности — разные ситуации; их проверяют отдельно.
Нужно ли хранить квитанции, если в программе видно «принято»?
Да, подтверждения и отправленный комплект сохраняют вместе. При переносе базы или смене оператора привычная отметка в интерфейсе может стать недоступной. Для проверки удобнее иметь архив с идентификаторами, датами и файлами, которые действительно отправили.
Как наладить работу с требованиями без авралов
Для одного требования нужен понятный владелец процесса. Он проверяет даты, собирает реестр пунктов и подтверждения отправки; бухгалтер и налоговый специалист отвечают за содержание и правовую оценку. Когда документы систематически ищут по всей компании, полезно наладить архив и передачу первички, чтобы не начинать поиск заново с каждым письмом.
Смежные кейсы показывают пользу проверяемых данных и контроля активов, но не доказывают исход налогового спора:
Финучёт показал, что бухгалтер украла 4 млн ₽
13 лет без инвентаризации: как разобрать склад
Интересное по теме:
Денежный цикл бизнеса: как контролировать деньги в расчётах и запасах
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
Обсудить вопрос со специалистом НФ по бухгалтерскому и налоговому учёту →