В производственной компании месяц закрывался к 18–20-му числу. Собственнику показывали прибыль, но принимать решения по ней было трудно: цифры требовали очередной перепроверки. Закрытие месяца в бухгалтерии буксовало на документах, авансах и сверках. Когда команда разобрала эти участки, срок закрытия удалось сократить до 7-го числа, а ручные корректировки — с 40 до 5 в месяц.
Такой результат начинается с понятной договорённости: что именно означает «месяц закрыт» и чем бухгалтерия это подтверждает. Собственнику не нужно проверять каждую проводку. Полезнее видеть, какие данные сверили, что осталось непроверенным и насколько эти пробелы могут изменить прибыль и налоги.
Что значит «месяц закрыт» для собственника
Что должно попасть в бухгалтерию до закрытия
Чек-лист сверок перед отчётностью
Красные флаги незакрытого месяца
Что значит «месяц закрыт» для собственника
В 1С регламентная операция может завершиться без ошибок, хотя в учёте не хватает поступления от поставщика. Программа обработала то, что в неё загрузили. Пропущенный документ за пределами этой проверки.
Например, при сверке выясняется: поставщик отгрузил товаров на 100 тысяч рублей больше, чем отражено в базе. Закрытие месяца в 1С прошло, но данные о товарах и расчётах с поставщиком неполные. Другой вариант — сумма введена верно, а подразделение указано ошибочно. Общий итог выглядит убедительно, однако результат конкретного направления уже искажён.
Для приёмки важны три уровня контроля. Сначала полнота: все ли операции месяца попали в учёт. Затем корректность: верны ли суммы, даты и аналитика — например, договор, склад или подразделение. И только после этого результат: можно ли объяснить прибыль, остатки имущества, долги и предстоящие налоговые платежи.
У бухгалтера остаются подтверждения проверки: оборотно-сальдовая ведомость, расшифровки счетов, результаты сверок и перечень открытых вопросов. Оборотно-сальдовая ведомость, или ОСВ, показывает остатки и обороты по счетам. Собственнику не обязательно читать её целиком, но бухгалтер должен суметь расшифровать любую существенную сумму.
У закрытого месяца есть несколько признаков:
Первичные документы по операциям периода собраны и проверены; по отсутствующим документам понятно, какой факт они подтверждают и как он учтён.
После изменений документов восстановлена последовательность расчётов, повторно выполнены нужные регламентные операции.
Расчёты с покупателями и поставщиками сверены по договорам; старые авансы, переплаты и долги объяснены.
Себестоимость рассчитана с учётом выпуска, остатков и незавершённого производства. Остаток на счёте затрат сам по себе ещё не доказывает ошибку.
Налоговые регистры проверены с учётом режима компании. Отличия бухгалтерского и налогового учёта расшифрованы, а не механически сведены к одинаковым цифрам.
Деньги в учёте сопоставлены с банком, кассой, эквайрингом и подотчётными суммами. У ручных операций есть основание и понятное объяснение.
Собственник получает краткое заключение: месяц закрыт, какие существенные вопросы остались, могут ли они изменить результат и кто их устранит. Вместе с ним — согласованный набор отчётов и прогноз обязательных платежей.
Бухгалтерское закрытие и управленческая отчётность решают разные задачи. Если компания ежемесячно готовит управленческие ОПиУ, баланс и ДДС, бухгалтерские данные служат для них одним из источников. Но обязанность показывать собственнику такой пакет, состав показателей и сроки нужно закрепить отдельно. Формальная бухгалтерская отчётность также не превращается в ежемесячную обязанность только потому, что компания закрывает месяц.
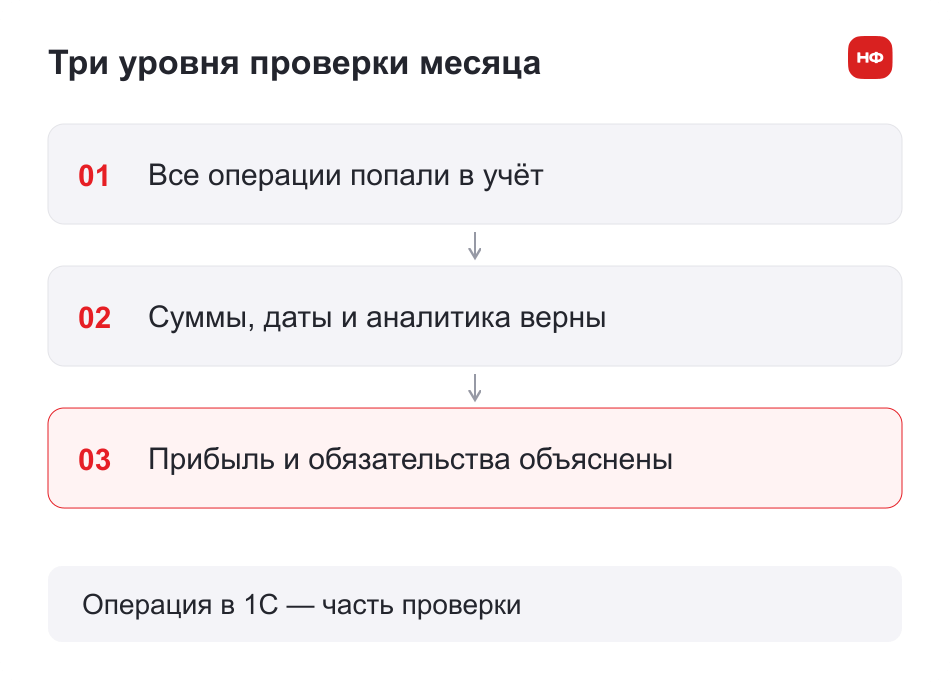
Закрытие проверяют по данным и результату, а не только по статусу операции в программе
Что должно попасть в бухгалтерию до закрытия
Если акты подрядчиков приходят к 10-му числу, а отчёты обещаны к 5-му, бухгалтерия не сможет выполнить обе договорённости одновременно. Такой календарь стоит исправить до первого спора о просрочке.
Регламент закрытия месяца собирают вместе с руководителями подразделений. Для каждого участка определяют документы, ответственного человека и дату передачи. Бухгалтерия проверяет входящие данные, но не может вместо производства установить объём незавершённых работ или вместо кадровой службы подтвердить отработанное время.
Ниже — ориентир для производственно-торговой компании. Даты взяты из рабочего подхода и не являются сроками законодательства. Они требуют согласования с реальным циклом бизнеса: если приёмка месяца назначена раньше, входящие документы тоже нужны раньше.
Участок |
Что передают и проверяют |
Кто отвечает |
Пример внутреннего срока |
Банк и эквайринг |
Выписки, платежи, комиссии, подтверждения расчётов по эквайрингу |
Казначей или бухгалтер по банку |
1–2-й рабочий день |
Касса |
Кассовые документы, кассовая книга, сведения о наличных |
Кассир и бухгалтер |
1–2-й день по календарю компании |
Подотчёт |
Авансовые отчёты и документы по командировкам и закупкам |
Подотчётные сотрудники и бухгалтер |
По отдельному согласованному сроку |
Продажи |
Документы отгрузки, реализации, счета-фактуры, когда они требуются |
Продажи и бухгалтер |
До 5-го числа |
Закупки |
Документы поступления, закрывающие документы поставщиков, список расхождений |
Закупки, логистика и бухгалтер |
До 7–10-го числа |
Склад |
Движение товаров, результаты проверок фактических остатков, оформленные расхождения |
Кладовщик и логистика |
До 7-го числа |
Производство |
Выпуск, списание материалов, сведения о незавершённом производстве |
Руководитель производства |
До 7-го числа |
Зарплата и кадры |
Табели, приказы, сведения для расчёта зарплаты и взносов |
Кадровая служба и расчётчик |
По этапам, до 10–15-го числа |
Услуги и подряд |
Акты и подтверждение объёмов по аренде, связи, энергии, подрядным работам |
Ответственные за договоры |
До 10-го числа |
Основные средства и нематериальные активы |
Ввод, перемещения, выбытие, результаты нужных проверок |
Ответственный за активы |
До 10-го числа |
Расчёты с контрагентами |
Сверки и объяснения существенных расхождений |
Бухгалтер по расчётам |
До 10–15-го числа |
НДС и налоговый учёт |
Счета-фактуры, регистры, книги покупок и продаж, расшифровки отличий от бухучёта |
Профильный и главный бухгалтер |
По применимому режиму, до 15–18-го числа |
В этой таблице дата — договорённость о передаче данных, а не разрешение ждать до неё в любом случае. Налоговые обязанности и сроки выплаты зарплаты проверяют отдельно: внутренний регламент их не переносит.
В рабочей практике чаще задерживаются акты подрядчиков: документ пришёл на несогласованный объём или не пришёл вовсе. Следом — авансовые отчёты с потерянными чеками, документы поставщиков, сведения по персоналу и инвентаризации. Полезно учитывать собственную статистику задержек, а не объявлять все участки одинаково проблемными.
Для каждого опоздания фиксируют, чего не хватает, кто отвечает и как это влияет на отчёт. Разовый сбой можно закрыть напоминанием. Если один участок нарушил срок три раза за квартал, стоит разобраться в процессе: пересмотреть договорённости, подключить электронный обмен документами или изменить порядок согласования. Меры к сотрудникам применяют по правилам трудового законодательства и действующей системы оплаты, а не автоматически за любую задержку.
Если документ опоздал
Универсального правила «закрытый месяц никогда не менять» нет. Сначала бухгалтер устанавливает, что произошло: получена новая информация, обнаружена ошибка, изменена оценка или нужно исправить налоговый расчёт. От этого зависит способ отражения операции.
Сам факт расхода нельзя подменить ожиданием документа. Если компания действительно получила услугу, нужны надлежащие основания её отражения: первичный документ с обязательными реквизитами и подтверждённая оценка. Внутренний расчёт может быть частью обоснования, но не даёт права автоматически признать любой налоговый расход или вычет НДС.
Когда поздний документ меняет уже выданные собственнику цифры, корректировку согласуют и сохраняют её след: основание, сумму, период, автора и новую версию отчёта. При ошибке бухгалтерского учёта применяют ПБУ 22/2010, для налогов отдельно проверяют статьи 54 и 81 НК РФ. Внутреннее «окно корректировки», например семь рабочих дней, упорядочивает работу, но не заменяет эти правила.
Договорённость об электронном документообороте полезна, если задержка возникает на передаче и подписи. Если спорят о фактически выполненном объёме, один переход на ЭДО причину спора не устранит.
Чек-лист сверок перед отчётностью
Совпавший остаток ещё не подтверждает, что все операции верны. В одном из разобранных случаев остатки банка и учёта сходились, а обороты расходились на 340 тысяч рублей. При разборе нашли повторный платёж: в банковских операциях он прошёл дважды, а в учёте отразился один раз. Команда запросила подтверждение банка и добилась отмены дубля.
Этот случай показывает, зачем сравнивать не только итог на конец месяца. Проверяют обороты, даты и получателей; после исправления убеждаются, что отражение операции соответствует её фактическому движению. Месяц исправления выбирают по природе ошибки, а не по одному признаку «квартал уже закрыт».
Чек-лист закрытия месяца удобно строить на парах независимых данных.
Что сверяют |
С чем сравнивают |
Что должно стать понятно |
Банк |
Учёт по расчётным счетам и банковские выписки |
Совпадают остатки и обороты; комиссии, проценты и повторные платежи объяснены |
Касса и выручка |
Кассовые документы, данные ККТ и оператора фискальных данных, фактические наличные |
Понятен путь денег от продажи до кассы, инкассации или банка; учтены возвраты и особенности расчётов |
Контрагенты |
Данные учёта по договорам и сверки с покупателями и поставщиками |
Долги, авансы и зачёты подтверждены; расхождения разобраны |
Налоги |
Начисления и обязательства компании, данные ЕНС и применимые сведения фондов |
Разница объясняется конкретным начислением, платежом или сроком отражения |
Склад |
Учётные остатки и результаты предусмотренных проверок наличия |
Недостачи, излишки и отрицательные остатки исследованы и оформлены |
Зарплата |
Табели, кадровые документы, начисления и выплаты |
Численность, время, выплаты и налоговые расчёты согласованы; отличия баз объяснены |
Базы по НДФЛ и страховым взносам не обязаны совпадать. В них могут входить разные выплаты и действовать разные исключения. Проверка состоит в объяснении различий, а не в требовании сделать суммы одинаковыми.
У каждой сверки есть дата, проверивший и результат: «сходится», «расхождение объяснено» или «нужно исправить». В листе отклонений указывают сумму, период, причину, ответственного и срок. Отметка «проверено» без этих подробностей мало помогает при следующем закрытии или передаче дел.
Иногда нужны три источника. Для денег — банк, учёт и документы контрагента; для выручки — учёт, данные кассовой техники и отгрузочные документы. Связь зависит от вида операции: например, безналичная оптовая отгрузка и розничная продажа проходят разный путь. Такое сопоставление помогает обнаружить ошибку, которую одна пара данных не показывает.
Отдельно проверяют старые авансы. У предоплаты должна быть понятная судьба: поставка, возврат, зачёт или иной обоснованный способ урегулирования. Сумма, которая месяцами переносится без движения и объяснения, требует решения.
Чтобы контроль не становился привычной отметкой, полезна периодическая проверка другим сотрудником. Программа тоже помогает: экспресс-проверка и контроль остатков в 1С находят типовые несоответствия. Настройки, доступность отчётов и результат зависят от конфигурации и версии базы.
Красные флаги незакрытого месяца
Сигнал в отчёте — повод задать вопрос, а не обвинить бухгалтера. Одновременно дебет и кредит по контрагенту могут объясняться разными договорами, а остаток на производственном счёте — незавершённой продукцией. Опасно оставлять существенную сумму без расшифровки.
Сигнал |
Что проверить |
Вопрос для собственника |
Долг и аванс по одному контрагенту |
Договоры, документы, порядок зачёта, корректность аналитики |
Это разные обязательства или техническая ошибка? |
Аванс без поставки и движения |
Срок договора, переписку, возможность возврата |
Когда компания получит товар или вернёт деньги? |
Отрицательный товарный остаток |
Даты поступления и списания, склад, партию, пропущенные документы |
Где возник первый минус и как его объяснили? |
Непонятный остаток затрат после закрытия |
Выпуск, базу распределения, незавершённое производство и настройки |
Сумма должна остаться на счёте или её не распределили из-за ошибки? |
Прибыль резко изменилась |
Крупные продажи и расходы, дубли, операции другого периода |
Что именно изменило результат и повторится ли это? |
Старые суммы на счетах прочих расчётов |
Каждое обязательство, резерв, основание погашения или списания |
Кто и к какому сроку разберёт сумму без движения? |
НДС или ЕНС не сходятся с ожиданиями |
Счета-фактуры, авансы, регистры, даты отражения начислений и платежей |
У разницы есть проверенное основание? |
После приёмки появились ручные операции |
Автора, основание, влияние на отчёты |
Кто согласовал изменение и кому передали исправленные цифры? |
Работающее производство показывает нулевую себестоимость |
Выпуск, материалы, сведения производства |
Данные действительно поступили полностью? |
Вычет НДС больше начисленного налога сам по себе тоже не доказывает ошибку. Нужны проверка документов и объяснение ситуации. Так же проверяют счета доходов и расходов: устройство субсчетов и порядок их закрытия не позволяют оценивать всю базу по одному «красному» сальдо.
Когда остановить приёмку
Решение зависит от суммы, природы расхождения и внешних сроков. Существенная необъяснённая разница, отсутствие данных целого участка или ошибка, меняющая налоговый расчёт, требуют работы до приёмки. Внутренний перенос отчёта собственнику при этом не продлевает срок обязательной отчётности или уплаты налога.
Компания может установить собственный порог для управленческой приёмки — например, 5% месячных расходов. В небольшом бизнесе существенными могут оказаться 200 тысяч рублей, в другом масштабе — 500 тысяч. Это примеры внутренних критериев, не универсальная норма существенности бухгалтерской отчётности. Порог заранее определяют и документируют с учётом характера информации, а не выбирают в момент спора.
Известное расхождение можно включить в реестр исключений, если понятны причина, влияние и законный порядок отражения. Например, ожидается документ на 15 тысяч рублей, операция подтверждена и бухгалтер обосновал её учёт. В реестре остаются ответственный и дата получения документа. Формулировка «причина пока неизвестна» условию объяснённого исключения не отвечает.
Повторяющиеся расхождения важнее одиночной ошибки: если один склад или контрагент каждый месяц задерживает приёмку, нужно менять процесс. Необычно точное совпадение прибыли с планом также можно перепроверить, но оно не является доказательством подгонки данных.
Как принять результат у бухгалтера
Встречу после закрытия удобно начинать с изменений: что произошло с прибылью, долгами и обязательными платежами. Далее — что проверили и какие вопросы ещё открыты. Так цифры связываются с действиями собственника.
Для такой встречи заранее согласуют пакет. Бухгалтерия предоставляет результаты закрытия и сверок, расчёты налоговых обязательств, расшифровки существенных статей и реестр исключений. Если управленческие отчёты входят в договорённость, к ним добавляют ОПиУ с выручкой и маржой по направлениям, управленческий баланс, ДДС и платёжный календарь. В зависимости от бизнеса можно использовать несколько ключевых показателей — например, просроченную дебиторскую задолженность и загрузку мощностей.
Семь вопросов помогают принять результат без экскурсии по каждой проводке:
Чем прибыль отличается от плана и прошлого месяца? Причина разовая или будет действовать дальше?
Что изменилось в запасах, долгах покупателей и обязательствах компании?
Какие поступления ожидаются в ближайшие четыре–шесть недель и хватит ли денег на платежи?
Какие налоги и взносы предстоит заплатить? Объяснены ли необычные изменения?
Какие исключения остались открытыми и когда их устранят?
Что пришлось исправлять вручную и почему? Нужна ли доработка процесса?
Какие решения требуются от собственника сейчас?
Итогом становятся конкретные поручения: вернуть аванс, получить документ, ограничить закупку или пересмотреть цену. Вопрос о дивидендах решают с учётом достоверных данных, корпоративных правил и установленных законом ограничений; одного показателя прибыли в месячном отчёте для этого недостаточно.
Что записать в реестр исключений
В одной строке реестра нужны дата и номер вопроса, участок, сумма, суть и причина расхождения. Далее — как операция отражена сейчас, что предстоит исправить, имя ответственного, дата исполнения и возможная сумма корректировки. Закрывают вопрос ссылкой на документ или запись об исправлении, а не сообщением «разобрались».
Например: «Не получен акт подрядчика; объём подтверждён; основание отражения проверено бухгалтером; документ ожидается к согласованной дате; ответственный — руководитель проекта». Если сумма переносится второй месяц, это отдельный пункт встречи.
Короткое регулярное обсуждение обычно полезнее редкой большой презентации. В компании можно заранее определить, при каких событиях не ждать встречи: прогноз кассового разрыва выше согласованной суммы, рост просрочки или падение маржи. Конкретные границы выбирают под бизнес.
Как контролировать аутсорсинговую бухгалтерию
Для внешнего исполнителя нужны те же подтверждения результата. До начала работы письменно разделяют обязанности: кто собирает первичку, передаёт табели, проверяет склад, проводит документы, сверяет расчёты и сдаёт отчётность. Иначе обе стороны могут ждать друг друга.
В договоре и регламенте фиксируют состав пакета, сроки передачи данных, порядок ответа на запросы и исправления расхождений. Например, срок ответа в один рабочий день — возможная договорённость, а не общая обязанность любого исполнителя. Ответственность за нарушения также зависит от договора и закона.
Полезно предусмотреть доступ к базе и архиву, выборочную проверку документов, выгрузку данных при смене исполнителя и порядок согласования ручных операций. Если собственник делегировал приёмку финансовому директору, он всё равно может периодически знакомиться с открытыми исключениями.
В производственной компании из начала статьи нашли повторный платёж на 340 тысяч рублей, аванс поставщику на 1,2 млн без поставки и неразобранные расчёты по трём контрагентам. Акт подрядчика опоздал на две недели и расходился с ожидаемым объёмом на 15%. Команда восстановила порядок документов, согласовала календарь участков, ввела реестр исключений и семидневное рабочее окно корректировок.
После изменений закрытие сократилось с 18-го до 7-го числа, ручные корректировки — с 40 до 5 в месяц. Расхождения с ЕНС вне объяснённых временных разниц были устранены. Эти результаты относятся к конкретному примеру: важна связь между найденными причинами и действиями, а не обещание закрывать любой бизнес к 7-му.
Часто задаваемые вопросы
Эксперт Юлия Горбаченко
Руководитель направления
Можно ли закрыть месяц без части первичных документов?
Нужна оценка конкретных операций и оснований их отражения. Статья 9 закона № 402-ФЗ требует оформлять факты хозяйственной жизни первичными документами. Внутренний срок приёмки не отменяет это требование. Недостающие документы фиксируют; бухгалтер объясняет, какие суммы подтверждены и какие решения пока принимать нельзя.
В какой срок нужно закрыть месяц?
Единого законодательного требования «закрыть любой месяц до 5-го числа» нет. Внутренний календарь утверждает компания. Отдельно действуют сроки налоговой, бухгалтерской и иной обязательной отчётности: их проверяют по виду отчёта и налоговому режиму.
Как учитывать документ, который пришёл поздно?
Бухгалтер определяет период операции, её характер и влияние на уже сформированные данные. Ошибки бухучёта исправляют по ПБУ 22/2010, налоговые последствия оценивают отдельно. Нельзя автоматически отнести документ к текущему месяцу только потому, что прежний уже закрыт.
Можно ли открыть закрытый период в 1С?
Технически это зависит от настроек и прав доступа. Перед изменением нужны основание, согласование и понимание влияния на отчёты. Уже утверждённую годовую бухгалтерскую отчётность не заменяют просто повторным нажатием кнопки. При необходимости исправления бухгалтер применяет установленную процедуру.
Все счета затрат должны стать нулевыми?
Нет. Остаток может отражать, например, незавершённое производство. Бухгалтер проверяет его содержание и правила учёта. Вопрос собственника — чем подтверждена сумма, а не почему на каждом счёте нет нуля.
Кто устанавливает правила закрытия?
Календарь и контрольные процедуры готовят ответственные за учёт вместе с подразделениями. Руководитель утверждает принятый в компании порядок; это связано с его обязанностью организовать бухгалтерский учёт и хранение документов по статье 7 закона № 402-ФЗ.
Как превратить закрытие месяца в основу для решений
Для начала достаточно запросить календарь участков, результаты сверок и список исключений. По ним видно, где задерживается информация и каким цифрам пока не хватает подтверждений. Затем можно согласовать пакет, который собственник будет получать каждый месяц.
Смежные кейсы НФ показывают, зачем проверять движения денег и фактические остатки; это не примеры налоговой приёмки месяца:
Финучёт показал, что бухгалтер украла 4 млн ₽
13 лет без инвентаризации: как разобрать склад
Интересное по теме:
Факторный анализ прибыли: как объяснить отклонения
Денежный цикл бизнеса: где остаются деньги
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
Обсудить вопрос со специалистом НФ по бухгалтерскому и налоговому учёту →