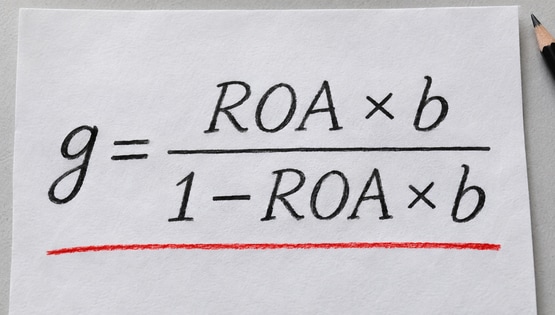
Безопасный темп роста бизнеса приходится считать ещё до открытия новой точки. Продажи могут увеличиваться, а денег на зарплаты, поставщиков и налоги — не хватать: расширение требует вложений в оборудование, запасы и расчёты с клиентами. Планы собственника и доступные средства нужно свести в одну модель.
Пока собственник обсуждает запуск нового направления, финансовый директор просит отложить дивиденды и договор на новую площадку. Заказов становится больше, но оплачивать их приходится раньше, чем от покупателей возвращаются деньги. Прибыльный рост тоже нуждается в финансировании.
Деньги не исчезли. Часть ушла на инвестиции — оборудование, помещение или новую площадку. Если компания вкладывает собственные средства, эти вложения уменьшают сумму собственных денег, которые ранее находились в наличии. С ростом продаж увеличивается и оборот, а вместе с ним — сумма денег, одновременно связанная в запасах, заказах и расчетах с клиентами. Часть средств еще не вернулась оплатой за прежние отгрузки, другая уже вложена в новые заказы. Пока одни клиенты рассчитываются за прошлые поставки, компания финансирует следующие: закупает нужное, оплачивает работу и отгружает товар. Этот цикл не останавливается. В период активного роста он продолжает требовать дополнительные деньги.
Темп роста важно оценить до того, как нанимать людей, закупать товар, подписывать договор аренды или утверждать дивиденды. Безопасным можно считать такой темп, который позволяет компании финансировать новые заказы и вложения, вовремя платить по обязательствам и сохранять денежный резерв. Для предварительной оценки используют формулу устойчивого роста: она связывает рентабельность капитала с долей прибыли, которую компания оставляет в бизнесе.
Затем план проверяют по месяцам в финансовой модели с блоком ДДС/БДДС. Так видно, хватит ли денег на новые заказы, обязательные платежи и резерв в каждом месяце. Платежный календарь раскладывает ближайшие поступления и выплаты по конкретным датам.
Сначала договоримся, что считать ростом
Формула устойчивого роста: что она показывает
Порядок расчета: от формулы к помесячному плану
Кейс: прибыль есть, а на рост свободных денег не хватает
Четыре рычага, если план выше возможностей
Сначала договоримся, что считать ростом
План роста обычно формулируют как процент: «увеличить выручку на 30%». Но эта цифра показывает, насколько должны вырасти продажи, а не сколько денег придется вложить, чтобы обеспечить этот рост. Чтобы оценить сумму, план раскладывают на конкретные статьи: дополнительные запасы, дебиторскую задолженность, расчеты с поставщиками, оборудование и запуск.
Одинаковый прирост выручки может потребовать от двух компаний разных сумм. В одной деньги быстро возвращаются от покупателей и помогают финансировать следующие продажи; в другой надолго остаются в запасах и дебиторской задолженности. На расчет также влияют условия поставщиков: отсрочка позволяет отложить часть платежей и уменьшает сумму собственных денег, которую надо вложить в оборот.
Перед расчётом уточняют четыре вещи: что именно должно вырасти — выручка, выпуск или число точек; за какой период; за счёт каких клиентов или продуктов; какой уровень сервиса нужно сохранить. Затем цель переводят в конкретные показатели: объём продаж, маржу, штат, запасы, сроки оплаты, капитальные затраты и налоги.
Какие данные собрать
Для оценки финансовых возможностей роста понадобятся три управленческих отчета и расшифровки к ним:
ОПиУ: выручка и валовая маржа по направлениям, постоянные расходы, операционная и чистая прибыль. По этим данным видно, принесет ли рост прибыль.
Баланс: дебиторская и кредиторская задолженность, запасы, основные средства, долг и капитал. Он показывает, сколько средств уже вложено в запасы, оборудование и расчеты с покупателями, а также какие статьи придется дополнительно финансировать при расширении.
ДДС и платежный календарь: фактические и плановые поступления, выплаты, остатки на счетах, налоги, проценты, погашения долга, инвестиции и дивиденды. По ним видно, когда деньги поступят и когда их нужно будет направить на платежи.
План роста удобно собрать в финансовой модели, где связаны ОПиУ, баланс и ДДС/БДДС. В ней задают сценарии выручки, маржи, запасов, сроков оплаты, найма и инвестиций. Блок ДДС/БДДС показывает, как эти решения меняют остаток денег по месяцам.
Если полноценной модели пока нет, можно начать с планового ДДС/БДДС по месяцам. Платёжный календарь дополнит его: покажет ближайшие поступления и выплаты по датам, чтобы компания заранее заметила возможный краткосрочный дефицит. Сезонному бизнесу нужны помесячные данные как минимум за полный сезонный цикл: годовые средние могут скрыть нехватку денег в низкий сезон.
Формула устойчивого роста: что она показывает
Для предварительной оценки годового темпа роста используют рентабельность капитала и долю прибыли, оставленную в бизнесе. ROE — чистая прибыль, делённая на собственный капитал; ROA — чистая прибыль, делённая на активы. В каждой формуле ниже уточняется дата, на которую берут капитал или активы.
Коэффициент удержания прибыли:
Если собственники получают половину прибыли, коэффициент b равен 50%. Для расчёта темпа важно заранее определить, за какой период взята прибыль и на какую дату — капитал.
Если рентабельность капитала и оборачиваемость активов остаются стабильными — то есть выручка и активы растут примерно пропорционально, — более высокая доходность капитала и большая доля оставленной прибыли позволяют компании профинансировать больший прирост выручки.
В модели с постоянной рентабельностью по капиталу на начало периода рост оценивают так:
где ROE — чистая прибыль периода, делённая на собственный капитал на начало периода; b — доля прибыли, оставленная в компании.
Формула с другой временной базой:
Здесь прибыль периода делят на капитал на его конец. Выбирать между ними как между «простой» и «точной» версией нельзя. Если ROE рассчитан по среднему капиталу, его сначала приводят к базе выбранной модели.
Внутренний темп роста предполагает финансирование только за счёт прибыли, оставленной в компании, без новых займов и взносов собственников. Его оценивают по формуле:
где ROA в этой версии — чистая прибыль периода, делённая на активы на его конец; b — доля чистой прибыли, оставленная в компании.
Устойчивый темп по ROE предполагает отсутствие новых взносов собственников и сохранение прежнего соотношения долга и собственного капитала. Новые займы при этом допустимы — пропорционально росту собственного капитала. Поэтому устойчивый темп нельзя называть ростом без внешнего финансирования.
Формулы помогают предварительно сопоставить цель и возможности бизнеса. Модель предполагает стабильные маржу, оборачиваемость, долю реинвестирования и выбранную финансовую политику. Если меняются условия оплаты или требуется новое оборудование, потребность в деньгах считают заново. Годового процента недостаточно для проверки платежей внутри месяца: даты поступлений и выплат могут не совпасть.
Порядок расчета: от формулы к помесячному плану
Для базы берут обычный год или полный сезон без разовых скачков. Прибыль по ОПиУ сопоставляют с балансом и ДДС: сумма прибыли в отчёте ещё не показывает, сколько денег доступно для роста.
Рентабельность капитала и долю удержанной прибыли считают по устойчивому результату, исключая влияние разовых сделок. Из чистой прибыли вычитают планируемые дивиденды. Затем проверяют, в какой форме оставшаяся прибыль находится в бизнесе: в деньгах, запасах или расчётах с клиентами.
Рассчитывают два ориентира: рост без нового внешнего финансирования и рост при сохранении прежнего соотношения долга и собственного капитала. Для каждого используют согласованную временную базу показателей. Полученный годовой процент сравнивают с планом выручки, после чего проверяют потребность в деньгах по месяцам.
Отдельно оценивают дополнительные вложения в оборот. При росте обычно увеличиваются дебиторская задолженность и запасы; кредиторская задолженность поставщикам частично компенсирует прирост. Для этого примера операционный оборотный капитал считают как дебиторку плюс запасы минус кредиторку поставщикам. Это упрощение: прочие оборотные активы и обязательства проверяют отдельно. При изменении сроков оплаты сумму пересчитывают с учётом отсрочек и себестоимости.
К оборотному капиталу добавляют вложения в оборудование и расходы на запуск: ремонт, обучение, дополнительный штат и маркетинг. В модели также учитывают налоги и проценты. Затраты разделяют по учётному смыслу: что попадёт в ОПиУ, а что сначала отразится в активах баланса.
Сценарии переносят в помесячный блок ДДС/БДДС финансовой модели. Для поступлений и выплат указывают суммы и даты: поставщикам, сотрудникам, бюджету и банкам, на инвестиции и дивиденды. В каждом сценарии проверяют минимальный остаток денег. Ближайшие недели подробно расписывают в платёжном календаре — так видны дни, когда деньги поступят позже срока оплаты.
Темп утверждают вместе с контрольными точками. К следующему этапу расширения переходят после проверки маржи, сроков оплаты, запасов, качества продукции или услуг и минимального остатка денег.
Кейс: прибыль есть, а на рост свободных денег не хватает
В оптовой компании выручка составляла 10 млн рублей в месяц, чистая маржа — 5%, чистая прибыль — 500 тыс. рублей. За год компания зарабатывала 6 млн рублей. Средние активы за год составляли 30 млн рублей, средний собственный капитал — 24 млн.
ROA по средней величине активов:
ROE по среднему капиталу:
Компания оставляла в бизнесе 80% прибыли. Собственник поставил цель увеличить выручку на 40% за год.
Если подставить эти среднегодовые коэффициенты в формулы со знаменателем, получатся ориентировочные темпы.
Внутренний темп — ориентировочно:
Устойчивый темп — ориентировочно:
Для точного расчёта по этой версии формул ROA и ROE нужны активы и собственный капитал на конец года. В исходных данных этих остатков нет, а восстановить их по средним значениям нельзя. Поэтому 19,05% и 25% здесь служат только предварительными ориентирами. План роста на 40% дальше проверяют через конкретную потребность в деньгах.
Проверка баланса и условий расчётов показала, сколько дополнительных денег нужно вложить в оборотный капитал. В примере себестоимость равна 75% выручки; клиенты платят в среднем через 45 дней, запасы оборачиваются за 30 дней, поставщики дают 20 дней отсрочки. Расчёт упрощён: месяц принят за 30 дней, продажи и себестоимость распределены равномерно.
При выручке 10 млн рублей дебиторка составляет:
Себестоимость — 7,5 млн рублей в месяц. Запасы равны:
Кредиторка поставщикам:
При росте месячных продаж до 14 млн рублей и сохранении тех же условий оборотный капитал меняется так:
Компонент |
Сейчас |
После роста |
Изменение оборотного капитала |
Дебиторка (45 дней) |
15,0 млн |
21,0 млн |
+6,0 млн |
Запасы (30 дней) |
7,5 млн |
10,5 млн |
+3,0 млн |
Кредиторка поставщикам (20 дней) |
5,0 млн |
7,0 млн |
−2,0 млн |
Чистый оборотный капитал |
17,5 млн |
24,5 млн |
+7,0 млн |
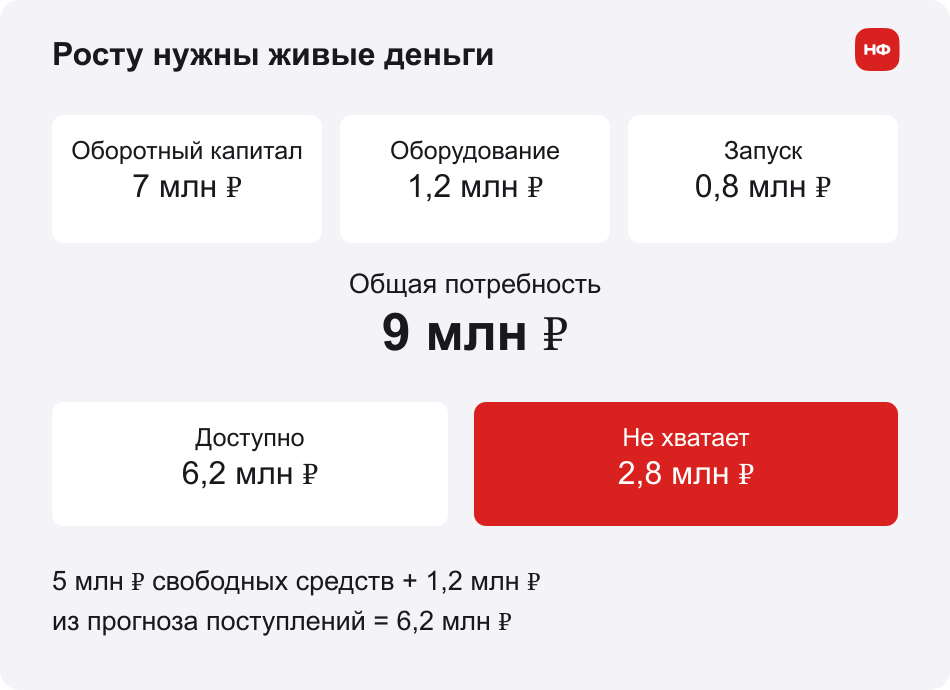
На дополнительные 7 млн рублей оборотного капитала требовалось еще 1,2 млн на оборудование и 0,8 млн на запуск и дополнительный штат. Всего расширение обходилось примерно в 9 млн рублей. У компании было 5 млн рублей сверх минимального резерва. По прогнозу денежного потока, за ближайшие три месяца на развитие можно было направить еще 1,2 млн рублей. Итого — 6,2 млн из необходимых 9 млн; не хватало 2,8 млн, хотя план был прибыльным. Финансовый директор предложил сначала увеличить продажи на 20%, а к следующему этапу перейти после квартальной проверки маржи, сроков оплаты и остатка денег.
Если наращивать продажи поэтапно, часть затрат следующего этапа можно оплатить за счет поступлений по уже отгруженным заказам и денег, высвободившихся после первого этапа. Если же сразу закупить товар и нанять людей под весь план, а продажи или платежи задержатся, денег может не хватить на зарплату, расчеты с поставщиками и налоги. Поэтому важно смотреть не только на остаток в конце года, но и на минимальный остаток денег за каждый месяц.
Что меняет допустимый темп
Маржа. Дополнительные продажи должны приносить доход после переменных затрат. Если ради роста компания дает скидки, переключается на менее прибыльный ассортимент или резко увеличивает постоянные расходы, доходность активов и капитала снижается. Тогда формула, рассчитанная по прежним результатам, завышает возможности бизнеса.
Оборачиваемость. Чем быстрее компания получает деньги за проданные товары и выполненные заказы, тем меньше средств одновременно связано в обороте. Авансы клиентов, точный план закупок, сокращение медленно продающихся запасов и контроль просроченной дебиторской задолженности помогают высвободить деньги. Отсрочка поставщика тоже помогает, если не портит отношения и не обходится дороже полученной выгоды.
Дивиденды. Если собственник получает 80% прибыли, в компании остается только пятая часть. При прочих равных темп роста за счет собственных средств будет ниже, чем при реинвестировании большей доли прибыли. Договоренность о временной приостановке дивидендов должна быть конкретной: на какой срок откладываются выплаты, сколько денег остается в компании, какой резерв нельзя снижать и при каких условиях выплаты возобновятся. Остаток на счете не равен сумме, свободной для дивидендов: деньги могут понадобиться на налоги, погашение долга и финансирование оборота.
Структура капитала. Дополнительный долг может ускорить рост, если компания справляется с платежами, но тогда развитие финансируется не только собственными средствами. В модели учитывают проценты, график погашения, ограничения кредитного договора (ковенанты) и сценарий снижения продаж. Не стоит наращивать долг только ради того, чтобы расчетный темп выглядел выше.
Четыре рычага, если план выше возможностей
Повысить отдачу от средств, вложенных в бизнес. Для этого проверяют маржу, производительность, скидки и ассортимент, отказываются от убыточных заказов. Потребность в запасах и дебиторке на рубль продаж считают отдельно: рост маржи сам по себе не гарантирует её снижения.
Ускорить денежный цикл. С клиентами согласуют авансы и оплату по этапам, контролируют просроченную дебиторку. Закупки привязывают к спросу, медленные запасы распродают, с поставщиками обсуждают приемлемую отсрочку.
Расти поэтапно. Сначала открывают одну точку или выходят в один регион и проверяют фактические продажи, маржу и срок окупаемости. После этого выбирают следующий этап. Найм и закупки соотносят с подтверждёнными заказами.
Пересмотреть финансовый план. В нём сравнивают временное сокращение дивидендов, перенос необязательных вложений, приемлемый кредитный лимит и привлечение партнёра. Если цель и срок сохраняются, нужно назвать источник недостающих денег.
Как договориться о росте с собственником
Финансовый директор показывает собственнику три сценария: базовый, осторожный и ускоренный. Для каждого указывает темп продаж, маржу, сроки оплаты, расходы на запуск, минимальный остаток денег, объем долга и дивиденды. Например: «План роста на 40% выполним, если найдем источник для недостающих 2,8 млн рублей, средний срок оплаты клиентами не превысит 45 дней, а остаток денег не опустится ниже резерва в 3 млн. Если отдельного финансирования не будет, сначала увеличим продажи на 20%, а через квартал проверим оборачиваемость и решим, переходить ли к следующему этапу».
К бюджету прилагают платёжный календарь, сценарную модель и условия пересмотра плана. Поводом вернуться к расчётам станут маржа ниже целевой, удлинение оплаты клиентами, запасы, растущие быстрее продаж, или долг, близкий к лимиту. Собственник сможет сравнить варианты: сократить дивиденды, расти медленнее, привлечь заёмные деньги или отказаться от части спроса. У каждого решения будут видны сроки, стоимость и риск.
Главное
Формула устойчивого роста помогает сопоставить доходность капитала с долей прибыли, которую компания оставляет в бизнесе. Но одного процента недостаточно, чтобы понять, хватит ли денег на план. Ответ даст помесячная модель: в ней учитывают оборотный капитал, инвестиции, обязательные платежи, долг и минимальный резерв. Финансовому директору важно назвать не только возможный темп роста, но и сколько денег понадобится, в какие месяцы и при каких условиях план придется пересмотреть.
Часто задаваемые вопросы

Эксперт Андрей Живых
Финансовый директор НФ
Что такое устойчивый темп роста?
Это ориентир роста при заданной доходности, доле реинвестирования и финансовой политике. Он не гарантирует достаточность денег в каждом месяце.
Как посчитать рост без внешнего финансирования?
Отделить внутренний темп от устойчивого роста с сохранением долговой нагрузки, затем проверить помесячный денежный поток. Расчёт по ROE сам по себе не означает отсутствие новых займов.
Влияют ли дивиденды на темп роста?
Да: выплаченная прибыль не остаётся источником финансирования роста. Но и невыплаченная прибыль не всегда представлена деньгами на счёте — средства могут быть связаны в обороте.
Когда бизнесу всё-таки нужен кредит?
Когда собственных доступных средств недостаточно для выбранного плана и компания может обслуживать долг. Это проверяют в базовом и неблагоприятном сценариях, с процентами, погашением и резервом.
Как проверить план расширения до вложений
Финансовая модель от профессионала помогает сравнить темп продаж с потребностью в оборотном капитале, инвестициями и дивидендами. Собственник видит, в каком месяце потребуются дополнительные деньги и какое изменение плана сократит дефицит.
Кейсы НФ по теме
Медицинские кейсы ниже показывают смежную задачу: как связать финансовую модель с расходами и накоплением средств на развитие. Они не подтверждают универсальность формулы темпа роста.
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓