Компания может выполнить план продаж и всё равно недополучить прибыль. А может отстать по выручке, но сохранить результат за счёт более выгодной структуры заказов. Обычное сравнение двух строк — «план» и «факт» — этого не объяснит. Чтобы понять причину, прибыль раскладывают на факторы: объём, цену, переменные затраты и постоянные расходы.
Разберём, как провести такой анализ без двойного счёта, превратить цифры в управленческие решения и не ограничиться выводом «план был слишком оптимистичным».
Содержание
Почему сравнения плана и факта недостаточно
Как разложить отклонение выручки
Как разложить отклонение прибыли
Как превратить расчёт в действия
Кейс: план не выполнили из-за брака, а не из-за рынка
Почему сравнения плана и факта недостаточно
План-факт показывает размер отклонения, но не его источник. Например, прибыль оказалась на 3,4 млн рублей ниже плана. Это ещё не означает, что отдел продаж сработал плохо. Возможны разные причины:
-
продали больше единиц, но дали слишком большую скидку;
-
выручка выросла, однако вместе с ней подорожало сырьё;
-
маржа сохранилась, но компания резко увеличила постоянные расходы;
-
в общей выручке стало больше низкомаржинальных продуктов;
-
брак увеличил расход материалов и одновременно замедлил отгрузки.
Если сразу назначить виноватого по одной строке отчёта, есть риск лечить не ту проблему. Поэтому сначала строят причинную цепочку, а уже затем назначают действия и ответственных.
Перед расчётом план и факт приводят к одному виду: сравнивают одинаковые периоды, валюту и состав бизнеса, отделяют разовые премии и ремонты, проверяют перенос расходов между месяцами. При заметном изменении цены, объёма или состава статей план на следующий период пересчитывают, а не продолжают сравнивать бизнес с уже устаревшей моделью.
План-факт отвечает на вопрос «на сколько мы отклонились». Факторный анализ — на вопрос «за счёт чего это произошло».
Как устроить дерево прибыли
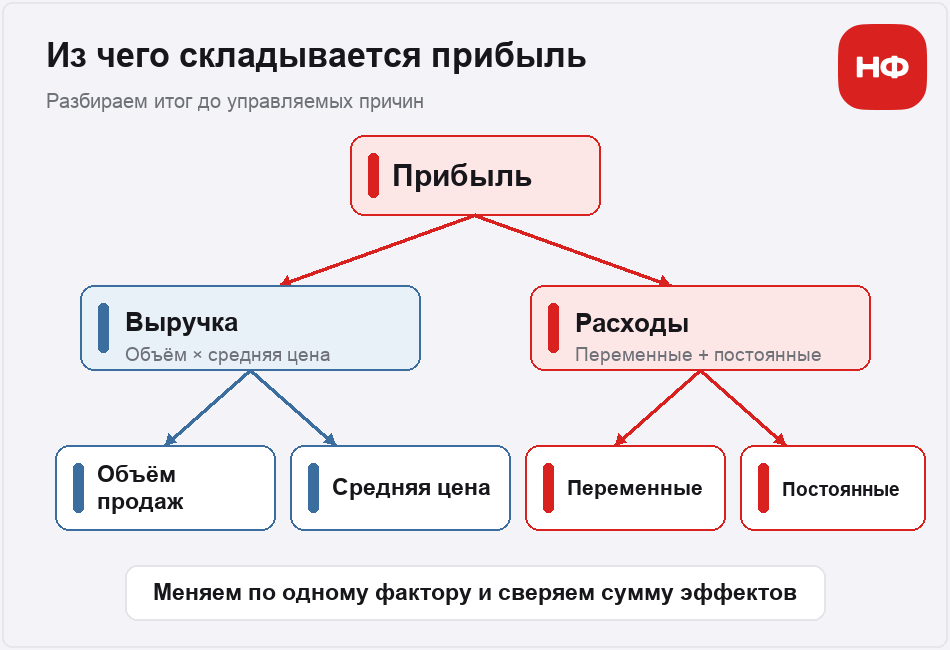
Анализ начинается с дерева показателей. На верхнем уровне находится прибыль. Ниже — выручка, переменные и постоянные расходы. Каждый из этих блоков раскладывается дальше.
Выручка = количество продаж × средняя цена.
Если направлений или продуктов несколько, расчёт делают по каждому из них. Иначе рост одного направления может скрыть провал другого.
Переменные расходы полезно разбирать по статьям и продуктам: сырьё, комиссия, доставка, сдельная оплата. Постоянные — по подразделениям и статьям: аренда, базовые оклады, административные и коммерческие расходы. Ниже операционной прибыли отдельно показывают проценты, налоги и другие статьи, которые нельзя смешивать с результатом основной деятельности.
Как разложить отклонение выручки
Возьмём простой пример. Компания планировала продать 100 единиц по 1 000 рублей и получить 100 000 рублей выручки. Фактически продала 120 единиц по 1 100 рублей и получила 132 000 рублей.
Общее положительное отклонение — 32 000 рублей. Но для управления важно разделить его на две причины:
-
эффект объёма: (120 − 100) × 1 000 = +20 000 рублей;
-
эффект цены: 120 × (1 100 − 1 000) = +12 000 рублей.
Сумма факторов совпадает с общим отклонением: 20 000 + 12 000 = 32 000 рублей. Такой способ называют цепной подстановкой: в каждом шаге меняют только один фактор, а остальные фиксируют.
Для бизнеса с несколькими продуктами добавляют ещё один слой — структуру продаж. Средняя цена может снизиться не из-за скидок, а потому что клиенты стали чаще выбирать более дешёвый продукт.
Средние показатели полезны как сигнал, но редко дают ответ. Реальную причину могут скрывать скидки и бонусы внутри выручки, курсовые разницы, затраты в запасах, перенос расходов на соседний месяц, разовая премия или ремонт. В детализацию стоит идти там, где эффект заметен: от компании — к направлению и филиалу, затем к продукту, клиенту и отдельной сделке.
Как разложить отклонение прибыли
Теперь посмотрим на полную модель. План компании:
-
объём — 1 000 единиц;
-
цена — 100 рублей;
-
переменные затраты на единицу — 60 рублей;
-
постоянные расходы — 15 000 рублей.
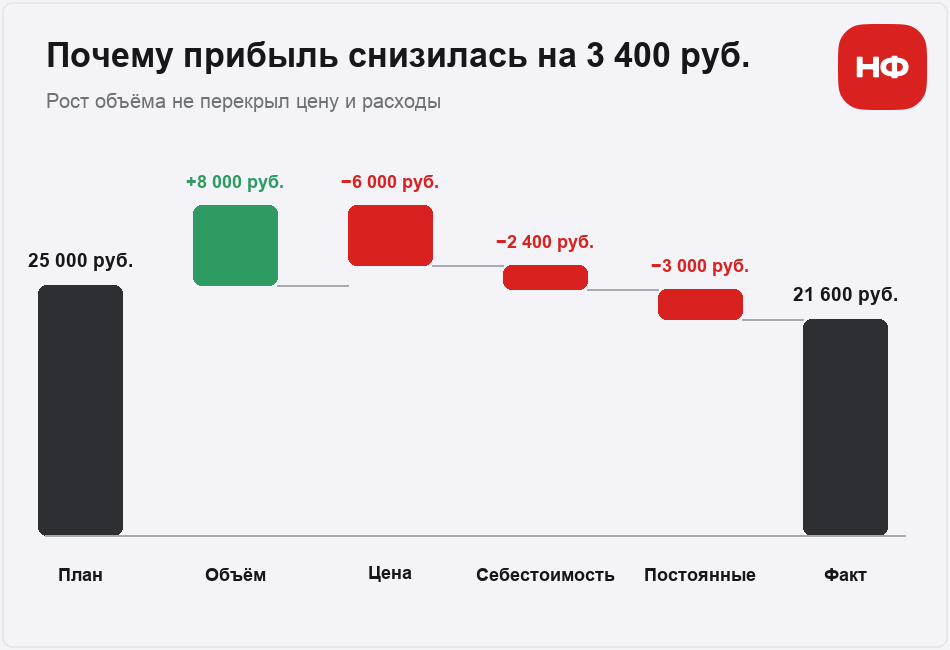
Плановая прибыль равна: 1 000 × (100 − 60) − 15 000 = 25 000 рублей.
Факт: 1 200 единиц, цена 95 рублей, переменные затраты 62 рубля, постоянные расходы 18 000 рублей. Фактическая прибыль: 1 200 × (95 − 62) − 18 000 = 21 600 рублей.
Итоговое отклонение — минус 3 400 рублей. Разложение показывает, что происходило внутри:
| Фактор | Влияние на прибыль | Что произошло |
|
Объём продаж |
+8 000 ₽ |
Продали на 200 единиц больше |
|
Цена |
−6 000 ₽ |
Средняя цена снизилась на 5 рублей |
|
Переменные затраты |
−2 400 ₽ |
Затраты на единицу выросли на 2 рубля |
|
Постоянные расходы |
−3 000 ₽ |
Постоянная база стала выше плана |
|
Итого |
−3 400 ₽ |
Совпадает с общим отклонением |
Без факторного анализа руководитель мог бы похвалить команду за рост объёма. Но расчёт показывает: результат съели снижение цены и рост расходов. Значит, обсуждать нужно не только продажи, но и правила скидок, закупочные цены и постоянную базу.
Как избежать двойного счёта
Главное правило: на каждом шаге меняется один показатель. Если одновременно заменить объём и цену, часть эффекта попадёт сразу в два фактора.
Ещё четыре проверки:
-
Одинаковые определения. План и факт должны считать выручку, себестоимость и прибыль по одной методике.
-
Одинаковый период. Нельзя сравнивать начисленную выручку за месяц с оплатами, поступившими за другой период.
-
Сверка суммы факторов. Все эффекты в сумме должны дать общее отклонение.
-
Разделение разовых и регулярных событий. Разовый ремонт или штраф не стоит превращать в постоянную норму.
Как превратить расчёт в действия
Таблица с отклонениями сама по себе ничего не исправит. Для каждого существенного фактора нужно записать четыре вещи: причину, действие, ответственного и срок.
| Отклонение | Что проверить | Возможное действие |
|
Снизилась цена |
Скидки, продуктовый микс, условия договоров |
Установить границы скидок и согласование исключений |
|
Выросли переменные затраты |
Закупочные цены, нормы расхода, брак |
Пересмотреть поставщика или технологию |
|
Выросли постоянные расходы |
Новые ставки, аренда, подрядчики |
Оценить загрузку и эффект каждой новой статьи |
|
Упал объём |
Воронка, производственная мощность, сроки |
Устранить узкое место и назначить контрольный показатель |
Полный факторный анализ удобно проводить ежемесячно, а стратегические выводы пересматривать ежеквартально. Внутри месяца лучше следить за опережающими показателями: количеством лидов, конверсией, объёмом производства, уровнем брака, средней ценой и закупочной стоимостью. Прибыль — запаздывающий показатель: когда она уже упала, причина могла действовать несколько недель.
В многопродуктовом бизнесе необязательно каждый месяц разбирать все сделки. Разумная отправная точка — продукты и клиенты, которые формируют основную часть прибыли. Компания и направления анализируются ежемесячно, продукты — раз в квартал или при отклонении, отдельные товары и клиенты — по тревожному сигналу. Общие расходы на управление, IT и юристов не стоит распределять между продуктами произвольно: лучше показать их отдельным уровнем.
Для каждого решения нужны две даты: когда действие должно быть выполнено и когда команда проверит результат. Лимит скидок можно ввести за несколько недель, пересмотр условий с подрядчиками займёт месяцы, изменение ассортимента — ещё дольше. Поэтому к каждому действию привязывают опережающий показатель — например, среднюю цену или долю брака — и запаздывающий финансовый результат: маржу, EBITDA или чистую прибыль.
Ошибки, из-за которых анализ приводит к неверному решению
-
план составлен «от желания», а не от заказов, мощности и рынка;
-
разовые расходы принимают за постоянную картину;
-
выручку, маржу и прибыль смешивают и считают один эффект дважды;
-
общие расходы произвольно распределяют по продуктам;
-
сравнивают разные периоды или разный состав бизнеса.
Последствия вполне материальны: компания выплачивает премии или дивиденды за случайный успех, закрывает нужный продукт либо масштабирует направление, которое оказалось прибыльным только из-за ошибки в данных.
Кейс: план не выполнили из-за брака, а не из-за рынка
В литейном производстве чистая прибыль была выполнена примерно на 40%, а выручка — на 60%. Первая версия выглядела очевидно: план завысили, на рынке кризис, поэтому результат недостижим.
Факторный анализ показал другую картину. Компания сэкономила на сырье, но одновременно получила перерасход по статьям «Брак» и «Электроэнергия». Из-за брака увеличились сроки производства и отгрузки. Так одна операционная проблема ударила сразу по двум сторонам результата: повысила затраты и снизила выручку.
После разбора компания усилила контроль сырья и технологии. Уровень брака вернули к приемлемому значению. Управленческое решение появилось только после того, как отклонение прибыли разложили до конкретного процесса.
Часто задаваемые вопросы
Эксперт Лев Сибирский
Финансовый директор Нескучных финансов
Какие данные нужны для факторного анализа прибыли?
Минимум — план доходов и расходов, фактический ОПиУ и детализация по направлениям или продуктам. Чем точнее учёт объёма, цены, себестоимости и постоянных расходов, тем полезнее выводы.
Можно ли сделать анализ, если продуктов много?
Да. Сначала считают отклонения по продуктам или направлениям, затем сводят результат. Общая средняя часто скрывает изменение структуры продаж.
Как часто проводить факторный анализ?
Для большинства компаний достаточно полного ежемесячного разбора. Операционные показатели, которые предупреждают об отклонении заранее, можно контролировать еженедельно.
Всегда ли невыполнение плана означает плохую работу команды?
Нет. План мог опираться на неверные допущения, рынок мог измениться, а часть факторов могла находиться вне зоны влияния сотрудников. Задача анализа — отделить управляемые причины от внешних и скорректировать действия.
Главное
Факторный анализ превращает одно отклонение прибыли в понятный набор причин. Он показывает, что именно изменило результат: объём, цена, продуктовый микс, переменные затраты или постоянная база. После этого собственник может обсуждать с командой не абстрактное «надо заработать больше», а конкретные показатели, решения и сроки.
Как НФ помогает управлять прибылью по причинам, а не по ощущениям
Финансовый директор связывает план, ОПиУ и операционные показатели, находит факторы отклонения и вместе с командой переводит их в решения с ответственными и сроками.
Из кейсов НФ можно посмотреть, как строительная компания перестала масштабировать убыток и вышла в прибыль, а также как управленческий учёт помог удвоить прибыль строительного бизнеса.
Интересное по теме: планирование чистой прибыли и четыре метода финансового анализа.
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓