В феврале выручка клиники составила 13,76 млн ₽ — на 24% больше, чем год назад. Отличная новость? Не совсем. К концу месяца на счетах и в кассе осталось 837 тыс. ₽, а резерв почти закончился.
Как так вышло, если пациенты стали платить больше?
Ответ — в цифрах. Не в сложном дашборде, а в обычной таблице из 12 показателей. Они отвечают на три вопроса собственника:
хватит ли денег на ближайшие выплаты;
что происходит с приёмами и выручкой;
сколько стоит работа клиники и привлечение пациентов.
Почему выручка выросла, а денег стало меньше
Хватит ли денег на ближайшие выплаты
Что происходит с приёмами и выручкой
Сколько стоит работа клиники и привлечение пациентов
Как по нескольким цифрам найти причину
Какие изменения требуют внимания
Что команда изменила и как восстановила резерв
Как обсуждать цифры за 15–20 минут
Почему выручка выросла, а денег стало меньше
Февраль выглядел удачным: выручка выше на 24%. Но рост продаж не отвечает на главный вопрос — хватит ли денег на следующие платежи.
Команда разобрала поступления и выплаты:
после текущих расчётов оставалось около 1,59 млн ₽;
на инвестиции ушло больше 3 млн ₽;
дополнительное финансирование дало ещё 965 тыс. ₽.
Но даже с ним выплаты превысили поступления. За месяц клиника потратила на 533 452 ₽ больше, чем получила.
Вот как сложился денежный результат февраля:
Движение денег за февраль |
Сумма |
Поступило от клиентов |
13 656 355 ₽ |
Выплачено на текущую работу |
12 062 707 ₽ |
Осталось после текущих выплат (операционный поток) |
+1 593 648 ₽ |
Ушло на инвестиции |
−3 092 100 ₽ |
Финансирование: поступления минус выплаты |
+965 000 ₽ |
Изменение денег за месяц |
−533 452 ₽ |
На счетах и в кассе осталось 837 150 ₽: 15 263 ₽ на счетах и 821 887 ₽ наличными. Был ещё депозит 200 тыс. ₽ — хотя годом ранее там было 3 млн ₽. Такой резерв уже не давал прежней свободы в платежах.
Важно: месячный минус ещё не доказывает кассовый разрыв. Нужно увидеть конкретный день, когда денег не хватает на обязательную выплату. Именно для этого и нужен недельный контроль: когда платить зарплаты, с кем согласовать график расчётов, какие закупки выдержит бизнес. Прибыль за месяц можно уточнить позже. Срок ближайшей выплаты ждать не будет.
Хватит ли денег на ближайшие выплаты
В клинике после текущих выплат оставалось 1,594 млн ₽ против 4,315 млн ₽ в январе — примерно на 63% меньше. Годом ранее в феврале оставалось около 2,14 млн ₽. Деньги от основной работы всё ещё приходили, но на дальнейшие вложения их хватало всё меньше.
Чтобы заметить такую ситуацию у себя, собственнику нужны первые четыре показателя. Они показывают, сколько денег доступно сейчас, что придёт и что предстоит выплатить.
1. Остаток денег
Проверку начинают с денег, которыми клиника может распорядиться на конец недели: на счетах, в кассе и в сейфе. Одну сумму учитывают один раз. Если наличность из кассового отчёта лежит в сейфе, второй раз прибавлять её нельзя. Недоступные для текущих платежей деньги показывают отдельно.
Остатки сверяют с банковскими выписками, кассовыми отчётами и учётом денег в сейфе. Если для бизнеса используют личную карту собственника, берут только суммы клиники и отдельно учитывают расчёты с владельцем. Весь баланс его карты деньгами компании не становится.
Простой ориентир — на сколько недель хватит резерва, если поступления остановятся:
Затем результат проверяют по датам платежей: даже солидный запас не поможет, если большая выплата назначена на завтра. Не путать с запасом финансовой прочности по выручке: тот отвечает на другой вопрос — насколько могут упасть продажи до убытка.
2. Поступления за неделю
Дальше смотрят, сколько за неделю действительно заплатили пациенты, страховые и другие клиенты. Из суммы вычитают возвраты. Переводы между своими счетами исключают, займы и взносы владельца показывают отдельно. Иначе новый кредит легко принять за удачную неделю продаж.
Источник — банковская выписка и касса. Приём может состояться сегодня, а страховая оплатит его через месяц. Поэтому рядом нужны две строки: выручка за оказанные услуги и полученные деньги. Их несовпадение само по себе не ошибка.
3. Платежи ближайших двух–четырёх недель
В расчётном примере на счёте есть 3 млн ₽, а предстоящие выплаты составляют 3,5 млн ₽. Важна не только разница. Нужно понять, успеют ли поступить новые деньги до зарплаты, аренды и расчётов с поставщиками.
Для этого ведут платёжный календарь на две–четыре недели. В него заносят суммы и даты зарплат, налогов, аренды, платежей поставщикам, по кредитам и лизингу. Данные берут из договоров, графиков, заявок на оплату и бухгалтерии. Тогда видно, в какой день стоит ускорить сбор долга, согласовать перенос платежа или найти другой источник денег.
4. Просроченная дебиторская задолженность
Клиника оказала услуги, срок оплаты прошёл, а денег нет. Такой долг называют просроченной дебиторской задолженностью. Его выделяют из общей суммы долгов клиентов и разбирают по плательщикам: страховым, компаниям, пациентам с согласованной рассрочкой.
В реестре расчётов или бухгалтерской системе видно, кто и на сколько дней задержал платёж. Это помогает объяснить рост выручки без роста денег. Собственные долги поставщикам тоже нужны рядом: подробную сверку можно делать раз в две недели, если бизнесу подходит такой ритм, но ближайшие выплаты всегда должны оставаться в календаре.
После этой проверки у собственника уже есть конкретные вопросы: какой платёж требует внимания, кто задержал оплату и сколько денег останется после выплат. Теперь можно разобраться, откуда берётся выручка.
Что происходит с приёмами и выручкой
В клинике из примера средний чек вырос с 3 612 до 4 468 ₽ — примерно на 24%. Звонков стало больше на 14%, а визитов — всего на 0,5%: 3 080 против 3 064.
Рост выручки обеспечивали прежде всего более дорогие визиты; сопоставимого роста их количества не было.
Проверка расписания показала ещё одну деталь. Отношение числа визитов к звонкам снизилось с 58,3% в январе до 55,3% в феврале — примерно на три процентных пункта. По сравнению с прошлым февралем снижение составило восемь пунктов. Команда стала проверять обработку обращений и наличие свободного времени для записи.
Эти числа сравнивают общий объём звонков и визитов. Чтобы узнать, сколько записавшихся действительно дошло до врача, нужны другие данные: записи и состоявшиеся приёмы одной группы пациентов.
Следующие пять показателей помогают различать такие ситуации.
5. Начисленная выручка
Это сумма услуг, которые клиника оказала за неделю, по фактическим ценам и с учётом скидок. Если пациент оплатил будущий курс, деньги уже пришли, но клинике ещё предстоит провести процедуры. Вся предоплата пока не стала заработанной выручкой.
Сведения об услугах берут из медицинской информационной системы — МИС — и сверяют с учётной системой. Кассовый чек подтверждает оплату. Даты чека и приёма могут различаться, особенно при предоплатах и работе со страховыми.
6. Средний чек
Чтобы узнать, сколько приносит один визит, выручку от выбранных визитов делят на их количество.
Можно считать среднюю сумму на пациента или на кассовый чек, но это уже другие показатели. Для сравнения недель способ расчёта должен оставаться одним и тем же.
Данные берут из МИС и кассовой системы. Услуги отделяют от товаров и препаратов: рост аптечных продаж не объясняет успех медицинского направления. Рядом смотрят число визитов, скидки и затраты. Чек может вырасти из-за цен или набора процедур, а прибыль — остаться прежней.
7. Новые пациенты
Новый пациент — человек, который впервые пришёл на приём за неделю. В МИС или системе работы с клиентами — CRM — нужен именно состоявшийся первый визит. Пять звонков одного человека дадут пять обращений, но не пять новых пациентов.
Если первых визитов становится меньше, стоит проверить будущую загрузку. Повторные приёмы пока могут поддерживать выручку и скрывать снижение притока. Когда оно отразится на деньгах, зависит от профиля клиники и длительности лечения: общего срока для всех нет.
8. Доходимость и отмены
Заполненное расписание радует, пока не выяснилось, сколько пациентов действительно пришло. Для доходимости число состоявшихся визитов делят на число записей на тот же период:
Долю отмен считают от той же базы. В расписании и CRM отдельно отмечают переносы, неявки и отмены самой клиникой. По ним понятно, помогут ли подтверждение визита и напоминания. Звонки в знаменатель не подставляют: человек может позвонить несколько раз и так и не записаться.
9. Загрузка врачей и кабинетов
Врач был на работе восемь часов. Сколько из них принимал пациентов? Если приёмы одинаковой длительности, число занятых слотов — отрезков времени для записи — делят на доступные и умножают на 100%. Если длительность разная, сравнивают занятое и доступное для записи время: длинная процедура занимает большую часть рабочего дня, чем короткая консультация.
В расписании и МИС отдельно отмечают часы, когда запись закрыта. Так видно, где кабинеты простаивают, а где пациенту уже трудно найти удобное окно. Выручка на врача дополняет эту картину, но зависит ещё и от цен услуг.
Дальше возникает вопрос о расходах: сколько клиника платит за эту загрузку и сколько остаётся после приёмов.
Сколько стоит работа клиники и привлечение пациентов
Приёмы могут идти по расписанию, но обходиться клинике всё дороже. Причину ищут в оплате труда, материалах и привлечении пациентов — последних трёх показателях. Здесь особенно важно различать покупку и использование: запас препаратов на складе ещё не означает, что лечение пациентов стало дороже.
10. ФОТ в процентах от выручки
Фонд оплаты труда — ФОТ — включает затраты на сотрудников с налогами и взносами на зарплату.
Сумму за период делят на выручку того же периода и умножают на 100%. Исходные данные — расчётные ведомости и бухгалтерия. Для недельной оценки нужны начисленные затраты, даже если день выплаты ещё впереди.
Если доля зарплат выросла, сначала проверяют загрузку, условия оплаты и численность команды. Возможно, врачи стали больше получать. А возможно, приёмов стало меньше и прежние зарплаты теперь занимают большую часть выручки. Сокращать врачей до такого разбора рискованно: клиника может потерять нужные приёмы и качество сервиса.
11. Расход материалов в процентах от выручки
Стоимость материалов, использованных на услуги, делят на выручку того же периода и умножают на 100%.
Данные берут из складского учёта и списаний на услуги. Покупку партии препаратов на склад целиком в этот расчёт не включают: часть ещё ждёт своего пациента.
Если доля выросла, проверяют закупочные цены, нормы расхода и списания. Потом — набор процедур: возможно, клиника стала чаще проводить лечение с дорогими материалами. Один рост процента ещё не объясняет причину.
12. Стоимость привлечения пациента
Реклама принесла звонки. Но сколько стоил человек, который действительно дошёл до первого приёма?
Для этого считают CAC — стоимость привлечения нового пациента:
В расходы включают относящуюся к привлечению работу маркетинга, в том числе зарплату маркетолога, а не только оплату рекламного кабинета. Скидку учитывают один раз: если она уже уменьшила выручку, повторно вычитать её отдельным расходом нельзя.
Для каждого канала команда заранее решает, какие затраты учитывать и за какой период считать результат. Между обращением и приёмом может пройти время: реклама этой недели и пациенты прошлой не должны случайно попасть в один расчёт. У органического поиска тоже есть затраты — их распределяют по принятому правилу.
Дешёвые звонки при множестве отказов и неявок могут привести к дорогому пациенту. Чтобы решить, оправданы ли расходы, нужна ещё одна часть истории — возвращается ли он на лечение.
Как по нескольким цифрам найти причину
Двенадцать показателей полезны в связках.
Выручка растёт, поступлений меньше, просроченных долгов больше — стоит разобраться с оплатой уже оказанных услуг. Дополнительная реклама сама по себе этих долгов не вернёт.
В истории клиники сопоставление выручки и движения денег тоже помогло увидеть проблему, скрытую за ростом продаж.
В другом, расчётном примере выручка упала на 12%. Загрузка по записям и средний чек не изменились, зато отмены выросли с 8 до 15%, а доходимость снизилась с 92 до 84%.
В такой ситуации сначала проверяют подтверждение записей, напоминания и работу администраторов. Снижение цен или новая реклама не устранят потерю уже записанных пациентов. Перед выводом сверяют статусы: перенос, отмена и неявка могут учитываться по-разному.
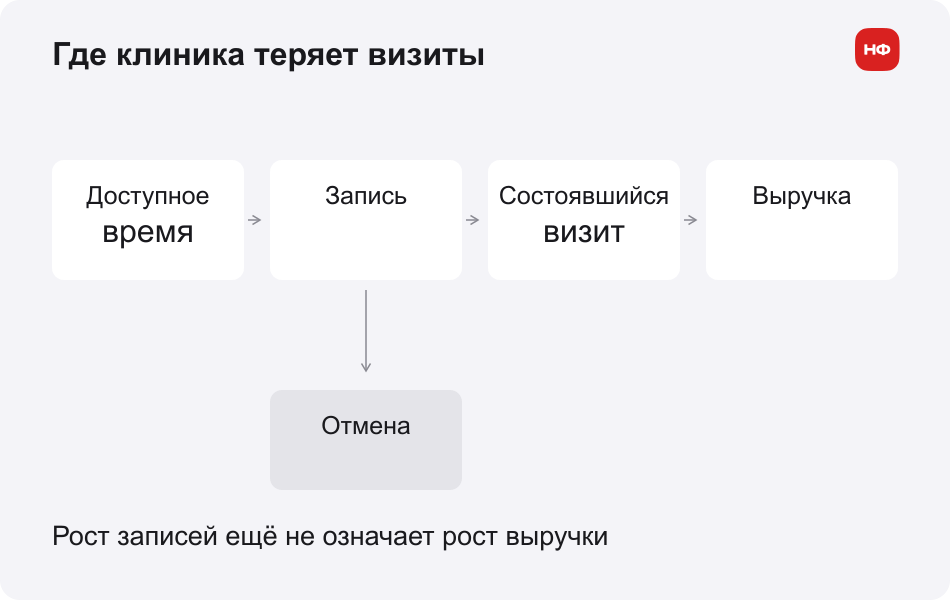
Путь нового пациента можно разложить так:
Это помогает найти участок, где теряются визиты и деньги. Формула описывает выручку от новых пациентов: повторные приёмы, длительные курсы и другие услуги нужно учитывать отдельно. Чтобы перейти от выручки к прибыли, из неё ещё вычитают затраты на оказание услуг и маркетинг.
Теперь — возвращаемость. Один человек ограничится консультацией, другой придёт на лечение, и расходы на их привлечение окупятся по-разному.
Для проверки берут одну группу — например, всех впервые пришедших в январе — и смотрят, кто вернулся за следующие шесть месяцев. Доля повторных приёмов в текущей неделе не заменяет этот расчёт: в ней есть и давние пациенты.
Доход от пациента за всё время работы с ним называют LTV. В маркетинге встречается ориентир: он должен в три–пять раз превышать стоимость привлечения. Это не универсальная норма для клиник. Из дохода нужно оплатить врачей, материалы и другие расходы. Собственнику важно понять, сколько останется и когда вернутся вложенные в рекламу деньги. Тогда можно решить, какой CAC клиника выдержит.
Похожая проверка нужна для зарплат. Доля ФОТ растёт, а загрузка и выручка стоят на месте — стоит выяснить, сколько оплаченного времени проходит без пациентов. Так легче отличить вложения в рост от платы за простой.
На схеме ниже — путь от свободного времени врача к выручке. Она помогает обсудить с командой, на каком участке теряется результат.
Какие изменения требуют внимания
Показатель сравнивают с планом, предыдущей неделей, средним за четыре недели и тем же периодом прошлого года. Для сезонной клиники сравнение с прошлым годом особенно полезно — при сопоставимом числе рабочих дней и наборе услуг.
Ниже — ориентиры из практики для проверки причин. Это не обязательные нормативы для любой клиники: границы настраивают под направления лечения, график оплат и экономику бизнеса.
Показатель |
Пример сигнала для проверки |
Выручка |
Снижение более чем на 10–15% к среднему за четыре недели |
Клиентские поступления |
Ниже начисленной выручки более чем на 10–15% две недели подряд с учётом договорных отсрочек |
Просроченная дебиторка |
Выше 5–10% общей дебиторки или рост просроченной суммы в 1,5–2 раза за месяц |
Остаток доступных денег |
Меньше двух–трёх недель обязательных выплат при принятом резерве |
Доходимость |
Ниже 85–90% или снижение на 5 процентных пунктов за неделю |
Отмены |
Выше 10–15% записей при неизменной базе |
Загрузка |
Ниже 70% или снижение на 10 процентных пунктов |
Средний чек |
Снижение более чем на 10% к среднему за четыре недели |
CAC |
Рост более чем на 20–30% к сопоставимой базе |
Доля ФОТ |
Рост более чем на 5 процентных пунктов к плану или квартальной базе |
Например, доходимость снизилась с 90 до 85% — на пять процентных пунктов. Это способ обозначить разницу двух процентов. Выделенная строка подсказывает, куда посмотреть, но не выбирает решение за собственника: частые отмены и нехватка свободных часов у врача требуют разных действий.
Что команда изменила и как восстановила резерв
В клинике из начала статьи начали с платёжного календаря: определили очередность выплат и минимальный остаток денег, который нужно сохранять. Затем разобрали закупки расходников и согласовали с ключевыми поставщиками график расчётов, чтобы платежи не собирались в один пик.
Параллельно колл-центр стал ежедневно проверять записи. Для администраторов подготовили речевые модули — подсказки, как отвечать на возражения пациентов. Работа шла с обеих сторон: команда распределяла выплаты и проверяла, где теряются будущие приёмы.
Выплаты удалось разнести по неделям. Резерв восстанавливался несколько месяцев: к августу на депозите было 1,7 млн ₽, а к сентябрю клиника полностью рассчиталась по накопленным долгам с поставщиками.
В марте отношение визитов к звонкам поднялось с февральских 55,3 до 58,1%. Прибавка — 2,8 процентного пункта, или примерно 5% относительно февральского значения. Динамика улучшилась после изменений, но отдельно вклад речевых модулей не измеряли: приписывать им весь рост нельзя.
Хорошая выручка не исчезла из отчёта. Просто рядом с ней появились остатки денег, даты платежей и данные о приёмах. По ним стало понятно, какие решения нужны сейчас и что проверить через неделю.
Как обсуждать цифры за 15–20 минут
Для старта достаточно Google Sheets или Excel. Команда договаривается об одном сроке сбора данных: например, пятница 18:00 или понедельник 9:00.
В таблице — двенадцать строк показателей, а рядом факт, план, отклонение, причина и действие. Зелёным можно отмечать обычные значения, жёлтым — те, что требуют внимания, красным — сигналы для проверки.
Цифры собирают те, кто работает с ними каждый день:
Участник |
Что готовит |
Администратор или старший администратор |
Записи, состоявшиеся визиты, доходимость и отмены |
Бухгалтер или финансовый менеджер |
Остатки, клиентские поступления, календарь платежей и просроченную дебиторку |
Маркетолог |
Обращения, этапы привлечения и CAC |
Главный врач |
Данные о загрузке врачей и кабинетов, ограничения расписания |
На встрече за 15–20 минут разбирают красные и жёлтые строки. Почему выросли отмены? Кто задержал оплату? На какую неделю пришёлся пик выплат? Ищут причину, не виноватого. У каждого решения фиксируют ответственного и срок.
Через неделю проверяют, помогло ли действие: пришёл ли долг, стало ли меньше отмен, удалось ли распределить выплаты.
Окончательную прибыль считают после закрытия месяца, когда начислены расходы и списаны материалы. Тогда же разбирают рентабельность услуг, налоги, амортизацию и EBITDA — прибыль до процентов, налогов и амортизации. Покупка сразу уменьшает деньги на счёте, но в расходы может попасть позже, по мере использования купленного. Поэтому по банковской выписке нельзя узнать всю прибыль.
С зарплатами так же: выплата раз в месяц не означает, что в остальные недели сотрудники работали бесплатно. Если доступны только оплаты, недельную долю расходов помечают как предварительную и уточняют после закрытия месяца.
Для запасов, дохода от пациента и возвращаемости, окупаемости оборудования обычно нужен более длинный период — месяц или квартал. Удовлетворённость пациентов, NPS — готовность рекомендовать клинику, текучесть сотрудников, среднюю зарплату и долю рынка тоже смотрят с подходящей частотой.
Чаще считать имеет смысл, когда уже есть полные сравнимые данные и решение, ради которого их собирают.
Какие ошибки могут запутать собственника
В таблице может не быть ни одной арифметической ошибки, а вывод всё равно окажется неверным.
Кредит приняли за оплату пациентов — поступления выглядят лучше.
К визитам добавили продажи аптеки — средний чек вырос, но успех медицинских направлений остался под вопросом.
Переносы и неявки посчитали состоявшимися приёмами — в отчёте кабинеты заняты, на деле пустуют.
Поэтому до обсуждения команда проверяет, что стоит за каждой строкой. Восемь рабочих часов врача ещё не равны восьми часам приёмов. Затраты на звонок не равны затратам на нового пациента. А возвращаемость одной группы людей нельзя подменять всеми повторными визитами за неделю. Правила расчёта помогают сравнивать одно и то же.
Есть ещё две разные базы: маржинальность и наценка. Маржинальность показывает долю, оставшуюся от выручки после себестоимости:
Наценку считают от себестоимости:
Одно другим подменять нельзя. Точно так же общий долг клиентов не заменяет просроченный, а выплаты за неделю — расходы этой недели.
Понять, что измерено, важнее, чем получить число с несколькими знаками после запятой.
Часто задаваемые вопросы
Эксперт Наталия Береговая
Финансовый директор. Эксперт по УУ.
Какие KPI нужны собственнику клиники?
Полезен набор, который помогает понять, чем платить, что происходит с пациентами и сколько стоит работа клиники.
В него входят:
остаток денег, поступления, ближайшие платежи и просрочка;
выручка, средний чек, новые пациенты, доходимость и загрузка;
расходы на зарплаты, материалы и привлечение.
Чтобы сравнение работало, каждую неделю их считают одинаково.
Какие показатели нужно проверять каждую неделю?
Поступления, остатки, ближайшие платежи, просрочку, выручку, пациентов и загрузку — если цифры успевают обновляться к встрече.
Стоимость привлечения проверяют с учётом времени от обращения до приёма. Прибыль и окончательные доли расходов уточняют после закрытия периода, а предварительные недельные оценки помечают отдельно.
Кто должен собирать данные?
Администратор готовит сведения о записях и отменах, бухгалтер или финансовый менеджер — о деньгах и платежах, маркетолог — о привлечении, главный врач — о загрузке.
Один назначенный сотрудник сводит их в таблицу и проверяет, что к встрече нет пропусков.
Чем недельный контроль отличается от месячного ОПиУ?
Недельная таблица помогает решить, с какими платежами и записями разобраться сейчас. Отчёт о прибылях и убытках — ОПиУ — показывает, сколько клиника заработала за месяц с учётом доходов и расходов этого периода. Банковская выписка отвечает на другой вопрос: какие деньги пришли и ушли. Эти данные дополняют друг друга.
Как превратить показатели в решения
Кейсы НФ по теме
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓