С запросом «выручка растёт, а денег больше не становится» в НФ обратился собственник сети из двух кафе. На бумаге всё выглядело бодро: средняя наценка — 280%, продажи росли. Но прибыль снижалась, фактический фудкост был выше расчётного, а списания съедали ещё около 4% выручки.
Причина оказалась не в том, что блюда продавали слишком дёшево. Меню оценивали по проценту наценки и не замечали, сколько рублей каждая позиция приносит за месяц. В статье покажу, как связать доход на порцию с количеством продаж и увидеть, какие блюда действительно кормят ресторан.
Содержание
Как посчитать маржинальный доход
Как учесть спрос и структуру продаж
Матрица блюд по популярности и вкладу
Маржинальный доход блюда: в двух словах
Финансовый директор НФ покажет, какие блюда кормят ресторан
Почему наценки недостаточно
В одном из проектов разбирали сеть из двух кафе со средним чеком 950 ₽ и месячной выручкой 8–9 млн ₽. Выручка год к году росла на 5–8%, но EBITDA держалась около 6% при цели 12%. В меню было 96 позиций, расчётный фудкост составлял 29%, фактический — 34%, а ещё около 4% выручки уходило в списания.
Собственник гордился средней наценкой 280% и искренне не понимал, куда деваются деньги. Причину он видел в низких ценах или раздутом штате. Первой реакцией было поднять цены на 7%, сократить двух поваров и убрать блюда с низкой наценкой.
Цифры повели в другую сторону. У 18 позиций доля в продажах не превышала 1%. Официанты предлагали то, что проще продать, акции запускали на популярные, но не самые доходные блюда. А фактическая себестоимость отдельных позиций превышала техкарту на 10–15% из-за отходов, замен ингредиентов и неучтённых списаний. Наценка выглядела красиво, но не отвечала на главный вопрос: сколько рублей блюдо принесло за месяц после переменных затрат.
Для анализа собрали выгрузку продаж за 3–6 месяцев, техкарты, скидки, списания, комбо и модификаторы. Затем проверили четыре версии: проблема в структуре продаж, себестоимости, скидках или цене. По каждому блюду посчитали фактическую себестоимость, доход на порцию, маржинальность и общий вклад. Изменения внедряли 6–10 недель и каждую неделю смотрели, работает гипотеза или нет.
Как посчитать маржинальный доход
Расчёт начинают с простой формулы:
Маржинальный доход на порцию = цена продажи − переменные затраты на порцию
Но ресторан редко живёт по идеальной техкарте. В фактическом расчёте появляются скидки, отходы, замены ингредиентов и списания. Поэтому рабочая формула выглядит так: цена × (1 − средняя скидка) − теоретическая себестоимость × коэффициент потерь. И только после этого можно считать вклад блюда за период:
Вклад блюда = маржинальный доход на порцию × количество продаж
Как учесть спрос и структуру продаж
| Блюдо | Цена | Себестоимость | МД на порцию | Продажи | Вклад за период |
Паста | 650 ₽ | 310 ₽ | 340 ₽ | 350 | 119 000 ₽ |
Чизбургер | 520 ₽ | 245 ₽ | 275 ₽ | 200 | 55 000 ₽ |
Гренки | 290 ₽ | 62 ₽ | 228 ₽ | 700 | 159 600 ₽ |
Чизкейк | 360 ₽ | 105 ₽ | 255 ₽ | 650 | 165 750 ₽ |
Том-ям | 590 ₽ | 220 ₽ | 370 ₽ | 250 | 92 500 ₽ |
Пицца | 490 ₽ | 135 ₽ | 355 ₽ | 500 | 177 500 ₽ |
Итого | — | — | в среднем 290 ₽ | 2 650 | 769 350 ₽ |
На бумаге гренки выглядят победителем: наценка 368%, продажи — 700 порций. Но одна порция приносит только 228 ₽ маржинального дохода — меньше любой другой позиции в выборке. Паста даёт 340 ₽ с порции, зато продаётся вдвое реже. Поэтому за месяц гренки приносят 159,6 тыс. ₽, а паста — 119 тыс. ₽.
Если мысленно продать по 100 порций каждого блюда, иллюзия исчезает. Гренки дадут 22,8 тыс. ₽, том-ям — 37 тыс. ₽, паста — 34 тыс. ₽, пицца — 35,5 тыс. ₽. Самая высокая наценка в меню превращается в самый низкий абсолютный доход с порции.
Секрет гренок — не в сильной экономике порции, а в объёме. Их наценка в 2,2 раза выше, чем у том-яма, но каждые 100 порций приносят на 14,2 тыс. ₽ меньше. Том-ям, наоборот, лидирует по доходу с порции, но из-за небольшого объёма занимает лишь пятое место по общему вкладу.
Поэтому среднее нужно взвешивать по продажам. Шесть позиций принесли 769 350 ₽ при 2 650 продажах — в среднем 290,3 ₽ на порцию. Обычное среднее арифметическое дало бы 303,8 ₽ и нарисовало более приятную, но неверную картину.
Матрица блюд по популярности и вкладу
| Группа | Популярность | МД на порцию | Что делать |
Звезды | высокая | высокий | держать качество, видимость и наличие |
Рабочие лошадки | высокая | ниже среднего | проверить цену, порцию и закупки |
Загадки | низкая | высокий | перепроверить описание, выкладку и продажи |
Собаки | низкая | низкий | переработать или убрать из меню |
Когда блюда разложили по двум осям — популярности и доходу с порции, меню перестало выглядеть одинаково «маржинальным». Пицца стала «звездой», гренки и чизкейк — «рабочими лошадками», паста и том-ям — «загадками», а чизбургер попал в кандидаты на пересмотр.
Границу популярности провели по среднему объёму — 442 порции в месяц, границу дохода — по 290 ₽ на порцию. Чизбургер оказался ниже обеих: он давал 7,1% общего маржинального дохода при доле 8,96% в выручке. Такую позицию можно пересобрать или убрать, если она не выполняет отдельную ассортиментную задачу.
Средняя маржинальность шести позиций составляла 66,3%, средняя наценка — около 211%, но вклад блюд различался в 3,2 раза. Гренки с маржинальностью 78,6% всё равно давали самый низкий доход с порции. Поэтому объёмные позиции — пиццу, чизкейк и гренки — сохранили, а пасту и том-ям выбрали точками роста. Их продвижение вместе добавило 46,3 тыс. ₽ маржинального дохода в месяц почти без затрат.
Какие решения принимать
Не поднимать цену автоматически: сначала проверить чувствительность спроса.
Для «загадок» проверить описание, фото, место в меню и работу официантов.
Для популярных блюд с низким вкладом пересмотреть граммовку, закупку и технологию.
Убирать позицию только после проверки связей: она может продавать напитки или быть причиной визита.
Считать эффект изменения не на одну порцию, а на весь прогноз продаж.
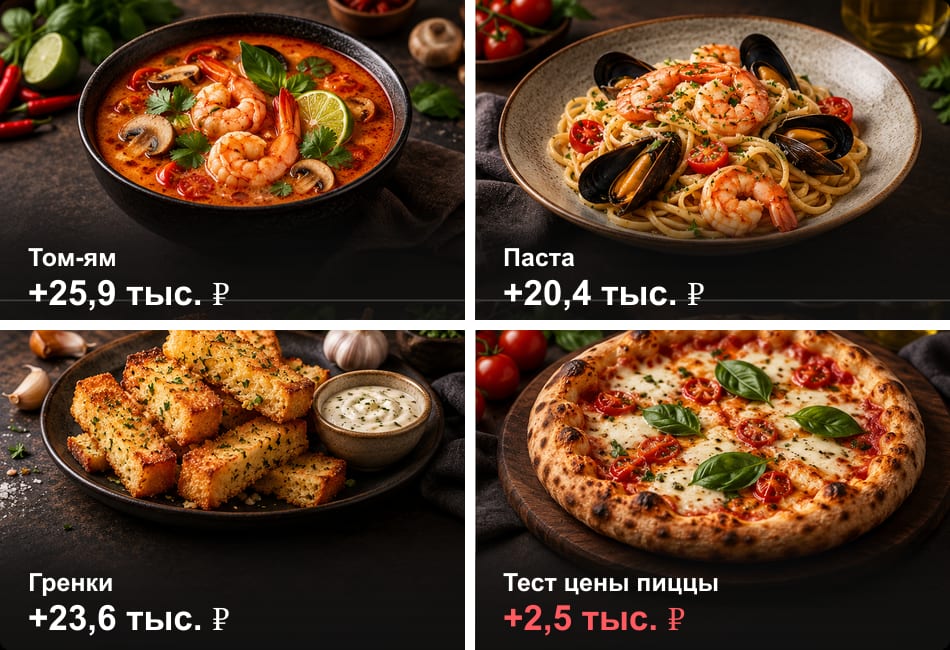
Том-ям оказался самой доходной позицией на порцию — 370 ₽, но гости заказывали его редко. Его перенесли в начало раздела «Супы», добавили в блок «Рекомендуем» и поставили фото — единственное в разделе. Официантам дали короткую фразу: «У нас том-ям на кокосовом молоке, гости часто берут его вместо супа — попробуйте». Два часа обучения и перепечатка меню подняли продажи с 250 до 320 порций, а вклад — на 25,9 тыс. ₽ в месяц. Пасту с морепродуктами тоже включили в рекомендации; без дополнительных расходов 60 новых продаж принесли ещё 20,4 тыс. ₽.
С гренками сработал другой рычаг. Соуса стали класть на 10% меньше, вкус не изменился, а себестоимость снизилась с 62 до 56 ₽. Затем запустили комбо «пицца + гренки»: 100 из 500 покупателей пиццы добавили гренки. Экономия на себестоимости и новые продажи вместе дали 23,6 тыс. ₽ дополнительного маржинального дохода.
Пиццу решили проверить ценой: в течение двух месяцев её продавали по 510 ₽ вместо 490 ₽. Продажи снизились с 500 до 480 порций, поэтому вклад вырос всего примерно на 2,5 тыс. ₽. Для трафикообразующей «звезды» это слабый результат. Пицца принесла больше пользы как якорь для комбо, чем как объект повышения цены. В итоге сеть увеличила маржинальный доход без общего повышения цен, сокращения персонала и открытия новых точек.
Как контролировать результат
Каждое изменение запускали как небольшой эксперимент. У том-яма проверяли новое место в меню и скрипт официанта, у пасты — рекомендацию, у гренок — рецептуру и комбо, у пиццы — цену. Так было видно, какой рычаг действительно приносит деньги: том-ям добавил 25,9 тыс. ₽, паста — 20,4 тыс. ₽, гренки — 23,6 тыс. ₽, а тест цены пиццы — лишь около 2,5 тыс. ₽.
Первые сигналы смотрели раз в неделю: продажи, списания, среднюю скидку и фактический вклад каждой позиции. Эффект нового места в меню, фразы официанта или комбо обычно проявлялся за 7–10 дней — этого достаточно, чтобы заметить движение и не дёргать меню после одного слабого вечера.
Раз в месяц собственник и финансовый директор собирали картину целиком: сравнивали факт с планом, пересматривали цены и рецептуры, решали, какие блюда продвигать или выводить. Такой ритм защищает от двух крайностей: ежедневного шума и месячного ожидания, когда неработающая гипотеза успевает съесть деньги.
Часто задаваемые вопросы
Чем маржинальный доход отличается от наценки?
Наценка показывает отношение цены к себестоимости, а маржинальный доход — сколько рублей остается с продажи после переменных затрат.
Нужно ли учитывать скидки?
Да. Считать нужно по фактической средней цене, иначе вклад будет завышен.
Как учитывать списания?
Включать в коэффициент потерь или отдельной переменной статьей, но не терять их между техкартой и фактом.
Можно ли убрать все непопулярные блюда?
Нет. Сначала проверьте их роль в чеке, сезонность и связь с продажами других позиций.
Маржинальный доход блюда: в двух словах
Наценка показывает отношение цены к себестоимости, но без количества продаж не раскрывает вклад блюда в прибыль.
Для каждого блюда нужны две цифры: маржинальный доход с порции и общий вклад за период.
Скидки, отходы и списания входят в фактический расчёт — иначе прибыль останется только в техкарте.
Любое изменение цены, рецептуры или места в меню проверяют на продажах и маржинальном доходе, а не на ощущениях.
Финансовый директор НФ покажет, какие блюда кормят ресторан
Финансовый директор НФ поможет собрать продажи, техкарты, скидки и потери в одну модель. В ней видно, какое блюдо действительно приносит деньги, где маржу съедают списания и какой рычаг лучше проверить первым — цену, рецептуру, место в меню или работу официантов.
Кейсы НФ по теме
Интересное по теме
Собственник может обратиться в НФ с любой бизнес-задачей — тип бизнеса, город и даже страна не важны. Команда работает онлайн и сотрудничает с предпринимателями из России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓