Строительная компания может активно работать, оплачивать материалы и зарплаты, но месяцами не подписывать акты с заказчиком. Если все оплаты сразу учитывать в ОПиУ, один месяц покажет большой убыток, а следующий — неожиданную прибыль. Собственник увидит качели вместо экономики объектов.
Решение — корректно вести учет незавершенного производства, или НЗП: собирать затраты на объекте до того момента, когда выполненные работы приняты и их можно сопоставить с выручкой.
Содержание
Почему кассовый подход искажает прибыль стройки
Как построить аналитику по объектам
Когда переносить затраты в себестоимость
Как распределять накладные расходы
Как сверять НЗП, деньги и документы
Кейс строительной компании: работа есть, результата не видно
Как НФ помогает собрать экономику строительных объектов
Почему кассовый подход искажает прибыль стройки
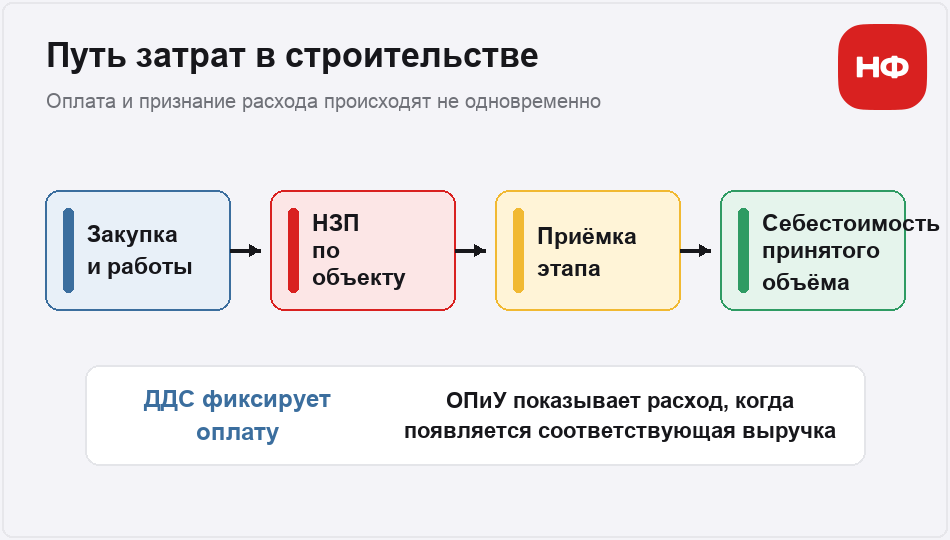
В стройке деньги и финансовый результат живут в разном ритме. Материалы закупают заранее, сотрудники получают зарплату каждый месяц, техника и бытовки оплачиваются до закрытия этапа. Выручка появляется после приёмки работ и подписания документов.
Если признать все расходы в момент оплаты, прибыль будет зависеть от календаря платежей, а не от результата объекта. Поэтому одного отчёта о движении денежных средств недостаточно. ДДС отвечает на вопрос, где деньги. Для ответа на вопрос, сколько компания заработала, нужны ОПиУ и баланс.
Отрицательный денежный поток по объекту не всегда означает убыток: возможно, компания закупила материалы на будущий этап. Но и положительный поток не доказывает прибыльность — заказчик мог перечислить аванс.
Что относится к незавершенному производству
В управленческом учёте НЗП — это затраты на работы, которые компания уже выполняет, но ещё не включила в себестоимость принятого заказчиком объема. Состав статей зависит от модели бизнеса и закрепляется в учетной политике.
В бухгалтерском учете ФСБУ 5/2019 относит к незавершенному производству затраты на работы и услуги до момента признания выручки от их продажи. Это подтверждает общую логику, но не отменяет отдельных правил договора, бухгалтерской учетной политики и профессионального суждения. Поэтому управленческий регистр объекта и бухгалтерские записи нужно сверять, а не считать взаимозаменяемыми.
В строительном проекте в НЗП могут попадать:
материалы;
зарплата рабочих;
содержание инженерно-технических работников объекта;
содержание строительной площадки;
инструмент, инвентарь, ремонт и расходные материалы;
спецодежда и средства индивидуальной защиты;
топливо и эксплуатация техники;
работы субподрядчиков и сторонних организаций;
проживание рабочих;
страхование и банковские гарантии, если компания относит их на конкретный объект.
Важно не копировать список из чужой компании. Например, зарплата ИТР может быть прямой затратой конкретного объекта или накладной статьей, которую распределяют между несколькими площадками.
Как построить аналитику по объектам
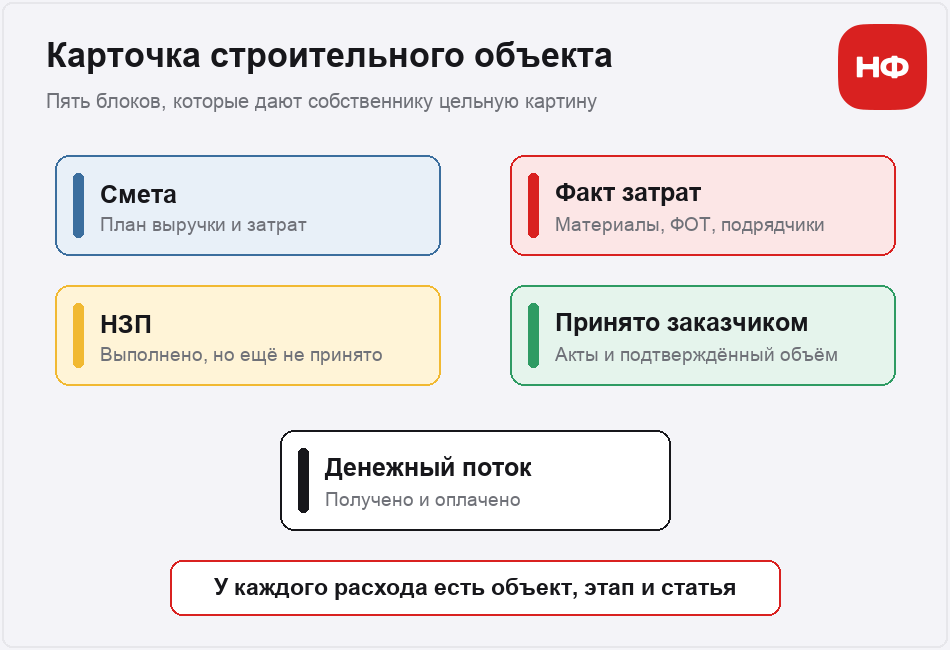
Минимальная единица учёта — объект. Но для управления этого часто мало. Практичная структура выглядит так:
Объект → этап работ → статья затрат → контрагент или ответственное подразделение.
Карточка объекта должна отвечать как минимум на шесть вопросов:
Какова договорная стоимость и плановая маржа?
Какой объём работ выполнен и принят заказчиком?
Сколько затрат накоплено в НЗП?
Какая часть затрат уже вошла в себестоимость?
Сколько денег получено и выплачено?
Какие документы, материалы или работы еще не закрыты?
Когда переносить затраты из НЗП в себестоимость
В управленческой модели затраты переносят в себестоимость по правилу, которое позволяет сопоставить их с принятой выручкой. На практике ориентиром часто становится принятый заказчиком объем работ — например, подписанный акт или другой документ, предусмотренный договором.
Компания должна заранее определить:
какой документ подтверждает выполнение этапа;
как определяется доля прямых затрат, относящаяся к принятому объему;
что делать с материалами на площадке и неиспользованными остатками;
как учитывать работы, фактически выполненные, но ещё не принятые;
как отражать исправление брака и переделки.
Правило управленческого учета нужно согласовать с условиями договоров и бухгалтерской учетной политикой. Для налогового и бухгалтерского учёта момент признания расходов проверяют отдельно.
Кроме регистра НЗП, по каждому объекту нужен бюджет проекта: плановая и фактическая выручка, плановые и фактические расходы. Он помогает контролировать смету и расходование средств, но не заменяет ОПиУ компании, где видны еще и административные расходы и общий финансовый результат.
Как распределять накладные расходы
Универсальной базы распределения нет. Подход выбирают так, чтобы он не искажал сравнение объектов и оставался понятным команде.
| Подход | Когда полезен | Риск |
Не распределять | Для контроля маржинального дохода объектов | Не показывает полную прибыль объекта |
По выручке | Объекты похожи по технологии и ресурсам | Дорогой объект не всегда потребляет больше офиса |
По прямым затратам | Масштаб поддержки связан с объемом работ | Перерасход увеличит долю накладных |
По фонду оплаты труда | Основная нагрузка зависит от численности команды | Не отражает капиталоемкие процессы |
Гибридный | Разные накладные статьи имеют разные драйверы | Модель сложнее поддерживать |
Если собственнику важно видеть вклад объекта до центральных расходов, можно оставить накладные отдельным уровнем и анализировать маржинальный доход. Если требуется полная рентабельность, расходы распределяют по закрепленной базе. Важно — не менять метод каждый месяц ради желаемой цифры.
Как сверять НЗП, деньги и документы
Раз в месяц финансовая служба собирает единый контур из трех отчетов:
ДДС — показывает оплаты и остатки денег;
ОПиУ — выручку, себестоимость и прибыль принятого объёма;
Баланс — накопленное НЗП, авансы, дебиторку, кредиторку и другие остатки.
Затем данные сверяют с закупками, актами, складом и реальным движением материалов. Полезные контрольные вопросы:
Все ли закупки получили объект и статью?
Совпадает ли движение материалов со складским учетом и списаниями?
Есть ли выполненные работы без документов?
Не остались ли в НЗП затраты по уже закрытым этапам?
Еще одна практическая задача — связать сметные названия материалов с номенклатурой, по которой их приходуют и списывают. Без справочника соответствий один и тот же материал легко распадается на несколько названий, а сравнение сметы с фактом становится ручной сверкой.
Кейс строительной компании: работа есть, результата не видно
Строительная компания работала в нескольких регионах, в каждом — не меньше четырех объектов. Стоимость сметы каждого объекта начиналась примерно от 30 млн рублей. Собственник видел движение денег, но не понимал прибыль по объектам и по компании в целом.
Для пилота выбрали один регион с плановым объемом 213,5 млн рублей. Финансовый директор запросил ДДС, сметы, бюджеты, зарплатные ведомости, штатное расписание, правила распределения ИТР, а также сведения о закупке, использовании и списании материалов. Затем провел интервью с руководителем проекта и главным бухгалтером.
Главная проблема обнаружилась не в формуле отчета, а в процессе закрытия работ. За шесть месяцев компания подписала с заказчиком только один акт примерно на 16 млн рублей, хотя фактически выполнила работы почти на 100 млн. Бухгалтерия не могла корректно списать материалы, а управленческий результат по объектам оставался недостоверным.
Компании понадобились отдельный финансовый менеджер и специалист производственно-технического отдела. Один выстроил управленческий контур, второй — процесс подтверждения объемов и документов. Это важный вывод: НЗП нельзя наладить силами одной таблицы, если данные не рождаются в операционных процессах.
Часто задаваемые вопросы

Эксперт Ирина Ровная
Финансовый эксперт НФ Консалтинг
Можно ли вести НЗП только в бухгалтерской программе?
Можно, если аналитики программы достаточно для решений собственника и данные вносятся вовремя. На практике управленческий контур часто дополняют отдельным регистром по объектам и этапам.
Аванс заказчика — это выручка?
Нет. Аванс увеличивает деньги, но до выполнения условий признания остается обязательством перед заказчиком. Конкретный порядок зависит от договора и учетной политики.
Нужно ли распределять все офисные расходы по объектам?
Не обязательно. Для части решений достаточно маржинального результата объекта. Если собственнику нужна полная рентабельность, накладные распределяют по устойчивой и понятной базе.
Что делать, если работы выполнены, но заказчик не подписывает акты?
Отдельно показать выполненный непринятый объем, выяснить причину задержки и назначить ответственного за документы. Не стоит подменять этим юридический и бухгалтерский порядок признания выручки.
Главное
НЗП связывает фактическую работу на площадке с финансовым результатом объекта. Чтобы система работала, нужны не только статьи затрат, но и дисциплина первичных данных: объект и этап в каждой закупке, движение материалов, подтверждение объемов, своевременные акты и единое правило переноса затрат в себестоимость.
Как НФ помогает собрать экономику строительных объектов
Финансовый директор связывает сметы, оплаты, склад, НЗП и принятые работы в единый контур. Собственник видит не только остаток денег, но и маржу каждого объекта, накопленные затраты и документы, которые тормозят признание результата.
В кейсах НФ можно посмотреть, как разделение выручки и расходов по объектам помогло вывести строительную компанию из убытка, как кассовый метод показал прибыль там, где был убыток, и как управленческий учёт помог строительному бизнесу увеличить выручку и прибыль.
Интересное по теме: какие отчёты нужны строительной компании и как вести учёт сделок.
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓