Когда бизнес ежемесячно съедает деньги, фраза «надо закрываться» часто появляется раньше расчета. Но закрытие тоже стоит денег, продажа может не принести ничего, а оздоровление потребует капитала и времени. Поэтому сравнивать нужно не названия сценариев, а все денежные потоки, сроки и риски на одной модели.
СодержаниеКогда выход из бизнеса становится финансовой задачей
Во сколько обойдется ликвидация
Когда выход из бизнеса становится финансовой задачей
Продажи, заполненные залы и занятые сотрудники еще не означают, что компания жизнеспособна. В модели спорт-клуба с фитнес-баром выручка составляла 4,06 млн ₽ в месяц, а операционные расходы — 6,87 млн ₽. Бизнес сжигал около 2,8 млн ₽ ежемесячно. Собственнику предстояло выбрать: вложиться в оздоровление, искать покупателя или закрыть компанию.
Чтобы сравнение было честным, уберите из решения эмоцию. Для каждого сценария задают одинаковую дату старта, единый набор исходных данных и денежный результат для собственника. Иначе продажа может казаться «выходом», хотя убытки за четыре месяца сделки съедят всю цену.
Какие данные нужны до расчета
ОПиУ по направлениям и подробная структура расходов.
ДДС, остатки на счетах и фактический темп сжигания денег.
Баланс, кредиты, займы, дебиторская и кредиторская задолженность.
Реестр активов с реалистичной, а не балансовой стоимостью.
Договоры аренды, обязательства перед клиентами и сотрудниками.
В исходных данных раскрыли экономику направлений: офлайн-занятия приносили 2,45 млн ₽ выручки в месяц, онлайн-трансляции — 1,61 млн ₽. ФОТ составлял 3,25 млн ₽, аренда — 1,85 млн ₽, маркетинг — 950 тыс. ₽, административные расходы — 820 тыс. ₽.
По балансу и реестрам проверили 1,5 млн ₽ кредитов и займов, 1,2 млн ₽ кредиторской и 650 тыс. ₽ дебиторской задолженности. Отдельно оценили оборудование, неотделимые улучшения, товарные остатки, арендные депозиты и деньги на счетах. Балансовые суммы пересчитали по реальной цене срочной продажи: оборудование — около 40% от баланса, товары — 50%, неотделимые улучшения — около 5%.
Что считать в трех сценариях
Сценарий |
Горизонт |
Что учитывать |
Главный риск |
Оздоровление |
12 месяцев |
Убытки до точки безубыточности, вложения, экономию, рост выручки, стоимость бизнеса в конце периода |
Денег не хватит до выхода в плюс |
Продажа |
4 месяца |
Цену сделки, дисконт покупателя, убытки до закрытия, долги и комиссию |
Сделка сорвется или цена обнулится расходами |
Ликвидация |
2 месяца |
Поступления от активов, выплаты персоналу, аренду, возвраты клиентам, долги и демонтаж |
Обязательства окажутся выше ликвидационной стоимости |
Для сравнения потоков с разными сроками в модели использована ставка дисконтирования 22% годовых. Это допущение нельзя переносить в другой бизнес автоматически: ставку и отраслевые мультипликаторы нужно проверять на дату расчета.
Как оценить оздоровление
В сценарии оздоровления компания повышала средний чек и выручку на 4% в месяц, сокращала ФОТ на 25% и аренду на 15%. Убыток должен был уменьшиться с 2,8 млн ₽ до первой положительной EBITDA на девятом месяце. К двенадцатому месяцу плановая EBITDA составляла 833 тыс. ₽ в месяц.
Цена такого решения — пиковый кассовый разрыв 8,18 млн ₽. Если этих денег нет или собственник не готов их вкладывать, привлекательный NPV остается только строкой в таблице. Контрольные точки нужны заранее: план по выручке, ФОТ, аренде, EBITDA и максимальному объему финансирования.
В модели ФОТ снижался с 3,25 до 2,44 млн ₽, аренда — с 1,85 до 1,57 млн ₽. При выходе на плановую EBITDA годовой темп прибыли достигал около 10 млн ₽, а оценка бизнеса по мультипликатору EV/EBITDA 3,5x — 34,97 млн ₽. Чистая приведённая стоимость сценария составила 22,44 млн ₽.
План оздоровления проверяли каждые 30 дней. Через месяц аренда должна была сократиться минимум на 15%, пересмотр ФОТ — начаться, а убыток — остаться не выше 2,39 млн ₽. Через два месяца ожидали рост среднего чека и выручки на 4%, промежуточную экономию по ФОТ и сокращение убытка до 1,65 млн ₽. Через три месяца лимит убытка составлял 1,19 млн ₽, а накопленного финансирования кассового разрыва — 5,82 млн ₽.
Если к третьему-четвёртому месяцу выручка не росла по плану, арендодатель не снижал ставку, а кассовый разрыв превышал лимит, оздоровление прекращали и переходили к продаже или контролируемой ликвидации.
Сколько принесет продажа
Базовая оценка по выручке составила 17,07 млн ₽. Покупатель заложил скидку 25% за убыточность. Затем из цены вычли 9,53 млн ₽ убытков за четыре месяца сделки, 1,5 млн ₽ займов, 1,2 млн ₽ кредиторской задолженности и около 0,9 млн ₽ комиссии. Номинальный результат для собственника получился отрицательным: минус 325 тыс. ₽
Базовую стоимость рассчитали по мультипликатору EV/Sales 0,35x от годовой выручки 48,76 млн ₽. После дисконтирования результат сценария составил минус 304 тыс. ₽. Во всех трёх моделях использовали одну ставку WACC — 22% годовых, или около 1,7% в месяц, чтобы сравнивать деньги на разных горизонтах по одной методике..
Продать убыточную компанию можно, но цена в презентации не равна деньгам на руках. До начала переговоров стоит подготовить ОПиУ, ДДС и баланс за 12–24 месяца, реестры долгов, договоры, подтверждение повторных продаж и оценку активов. Чем меньше покупателю приходится угадывать, тем меньше дисконт за риск.
Покупатель проверяет не только три управленческих отчёта. Ему нужны структура продаж, повторные покупки, динамика среднего чека и подтверждение показателей из первичных систем. Отдельно готовят реестр дебиторской задолженности по срокам просрочки, задолженность перед поставщиками и банками, договоры аренды, кредитные договоры, залоги, права на товарные знаки и ИТ-системы, штатное расписание и реальный ФОТ.
Если товарные остатки устарели, оборудование требует замены, а регулярность доходов нельзя подтвердить, покупатель уменьшает цену. Поэтому управленческий учёт нужен не только для текущих решений: он заранее формирует комплект данных для сделки.
Во сколько обойдется ликвидация
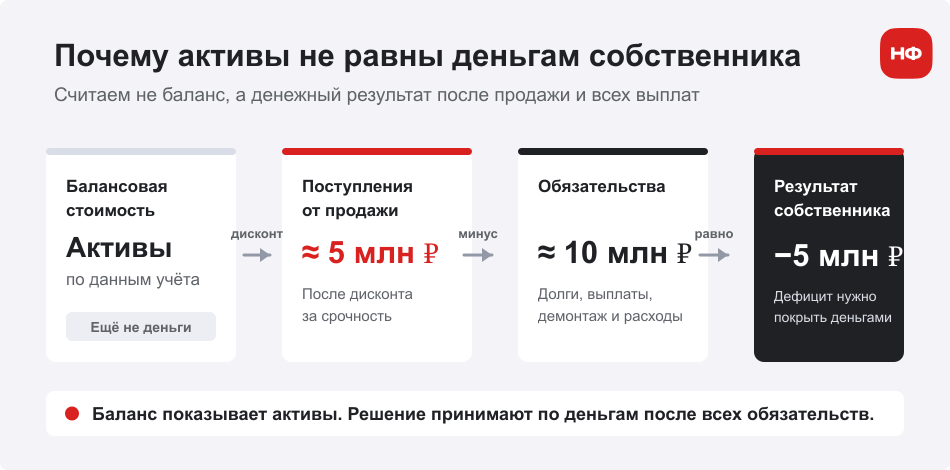
Балансовая стоимость активов почти никогда не превращается в такую же сумму денег. В модели оборудование стоимостью 4,5 млн ₽ можно было продать примерно за 1,8 млн ₽, неотделимые улучшения на 8,2 млн ₽ — вернуть примерно на 410 тыс. ₽, а товары — реализовать за половину балансовой стоимости. Совокупные поступления оценили в 5 млн ₽.
Обязательства достигли 10 млн ₽: выплаты сотрудникам, штрафы за аренду, возвраты клиентам, долги, демонтаж и юридическое сопровождение. Поэтому ликвидация давала дефицит 5 млн ₽. Это не юридическая инструкция: состав выплат и процедура зависят от договоров и обстоятельств, их отдельно проверяют с юристом и бухгалтером.
При закрытии расходы не заканчиваются выплатами сотрудникам и долгами. В расчёт вошли досрочное расторжение аренды, возвраты за неиспользованные абонементы и онлайн-подписки, демонтаж, вывоз имущества, восстановление помещения и работа юристов и ликвидаторов. Только демонтаж и сопровождение в модели стоили около 600 тыс. ₽.
Личные поручительства сохраняются и после закрытия юридического лица. Если поступлений от активов не хватает на обязательства — как в этом примере с дефицитом 5 млн ₽, — собственнику нужен отдельный план урегулирования долгов. Простое прекращение работы компании не закрывает риск требований кредиторов и субсидиарной ответственности.
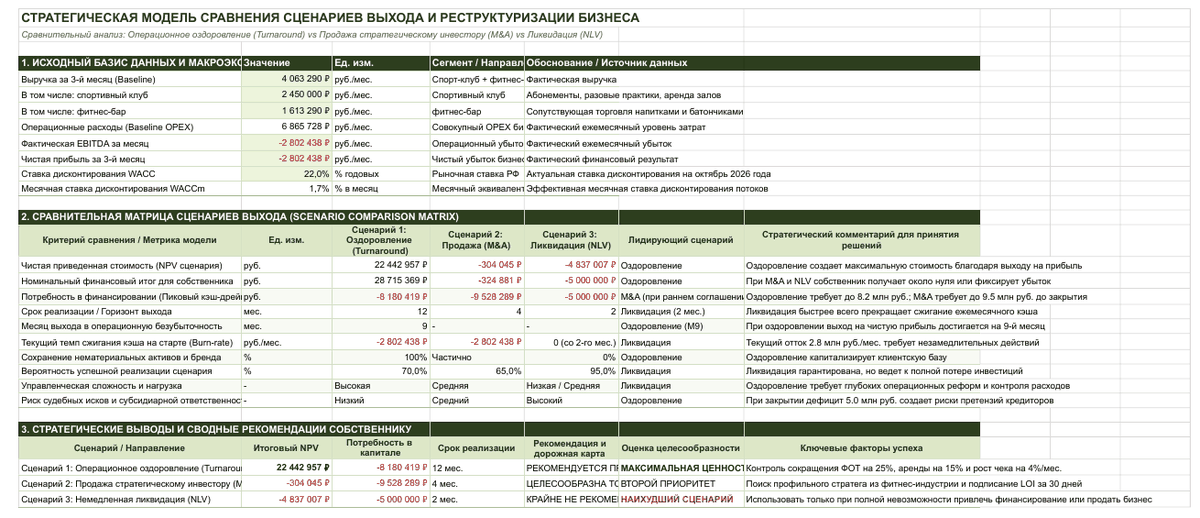
Матрица решения собственника
Показатель |
Оздоровление |
Продажа |
Ликвидация |
NPV сценария |
+22,44 млн ₽ |
−0,30 млн ₽ |
−4,84 млн ₽ |
Потребность в деньгах |
8,18 млн ₽ |
9,53 млн ₽ до сделки |
5 млн ₽ дефицита |
Срок |
12 месяцев |
4 месяца |
2 месяца |
Решение по модели |
Лучший результат при наличии финансирования |
Резервный вариант при быстрой сделке |
Только если другие сценарии невозможны |
Матрица не выбирает за собственника. Она показывает цену каждого решения и точку, после которой сценарий нужно менять. Например, если к третьему месяцу экономия по ФОТ и аренде не выполнена, а выручка не растет по плану, финансовую модель пересчитывают и заранее запускают резервный сценарий.
Если собственников несколько, модель становится общей системой координат: у каждого сценария есть понятные расчёты, сроки и лимиты. Отдельно оценивают время самого собственника. Оздоровление, продажа и ликвидация требуют разной вовлечённости, и этот ресурс также влияет на выбор.
Запасной сценарий фиксируют одновременно с основным. Это защищает от решения «подождём ещё месяц»: если контрольные показатели не достигнуты в срок, компания меняет курс до того, как дополнительный долг и потерянное время ухудшат итог.
Часто задаваемые вопросы
Эксперт Анна Баринова
Финдир НФ
Когда бизнес выгоднее закрыть, чем спасать?
Когда реалистичный сценарий оздоровления дает отрицательный результат, требует недоступного финансирования или не проходит контрольные точки, а продажа не покрывает обязательства.
Можно ли продать убыточную компанию?
Да, если у нее есть активы, клиентская база, технологии или синергия для покупателя. Но убытки, долги и риски снизят цену.
Какие расходы чаще забывают при закрытии?
Выплаты сотрудникам, штрафы за аренду, возвраты клиентам, демонтаж, юридические расходы и обесценение активов при срочной продаже.
Как сравнить сценарии с разными сроками?
Собрать денежные потоки по месяцам, использовать одну дату оценки и согласованную ставку дисконтирования, а затем сравнить NPV, потребность в капитале и риски.
Выход из бизнеса: в двух словах
Сравнивайте оздоровление, продажу и ликвидацию на одном наборе данных.
Цена сценария включает не только итог, но и кассовый разрыв до него.
Балансовая стоимость активов не равна деньгам от срочной продажи.
Контрольные точки и запасной сценарий фиксируют до начала оздоровления.
Сравним сценарии выхода на ваших цифрах
Финансовый директор НФ соберет исходные данные, посчитает потребность в деньгах и покажет, какой сценарий создает стоимость, а какой только откладывает убыток. Решение останется за собственником — но принимать его можно будет не по усталости, а по цифрам.
Кейсы НФ по теме
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓