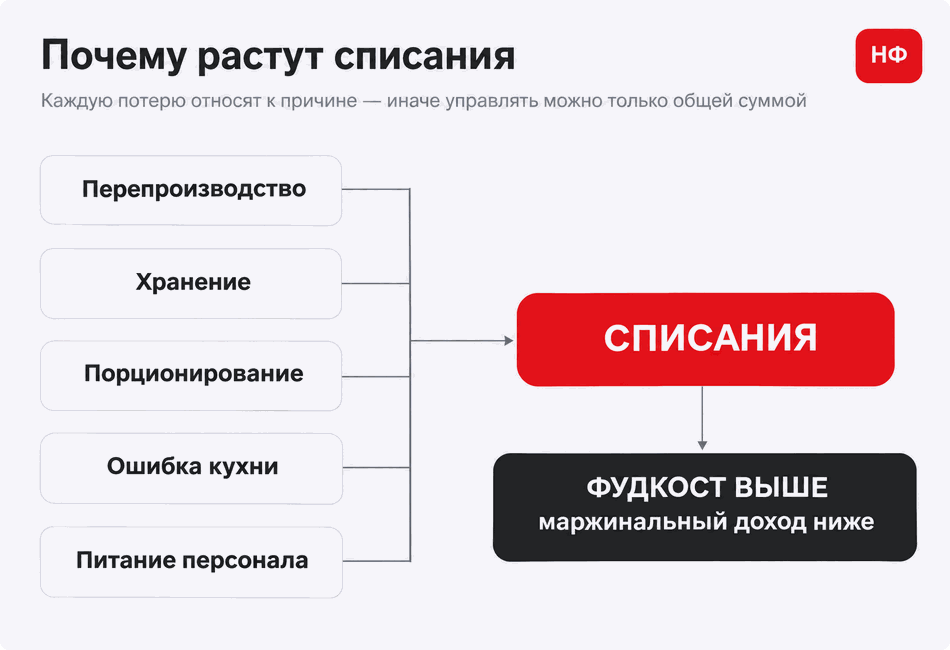
Когда фактический фудкост выше расчетного, одна строка «списания» не объясняет причину. В ней смешиваются перепроизводство, порча, порции «на глаз», возвраты и питание персонала. Пока потери не разложены по причинам, ресторан не понимает, что исправлять и сколько прибыли теряет каждый месяц.
Содержание
Почему одна строка списаний мешает управлять
Списания в ресторане: в двух словах
Покажем, где кухня теряет маржинальный доход
Почему одна строка списаний мешает управлять
В ресторане с измененным названием «Хинкаль» ОПиУ показывал фудкост 38%. Расчет по продажам и техкартам давал 31%. Разница в 7% означала, что часть сырья исчезает между закупкой и продажей — но не показывала, где именно.
Для сравнения команда использовала отраслевой ориентир фудкоста до 35%. Фактические 38% уже показывали проблему, а расчёт по продажам и техкартам — 31% — позволил выделить именно разрыв между нормой и реальным расходом сырья.
Команда отделила себестоимость по техкартам от потерь, две недели собирала акты списания и проводила контрольные взвешивания. После этого потери разделили на неизбежные и управляемые.
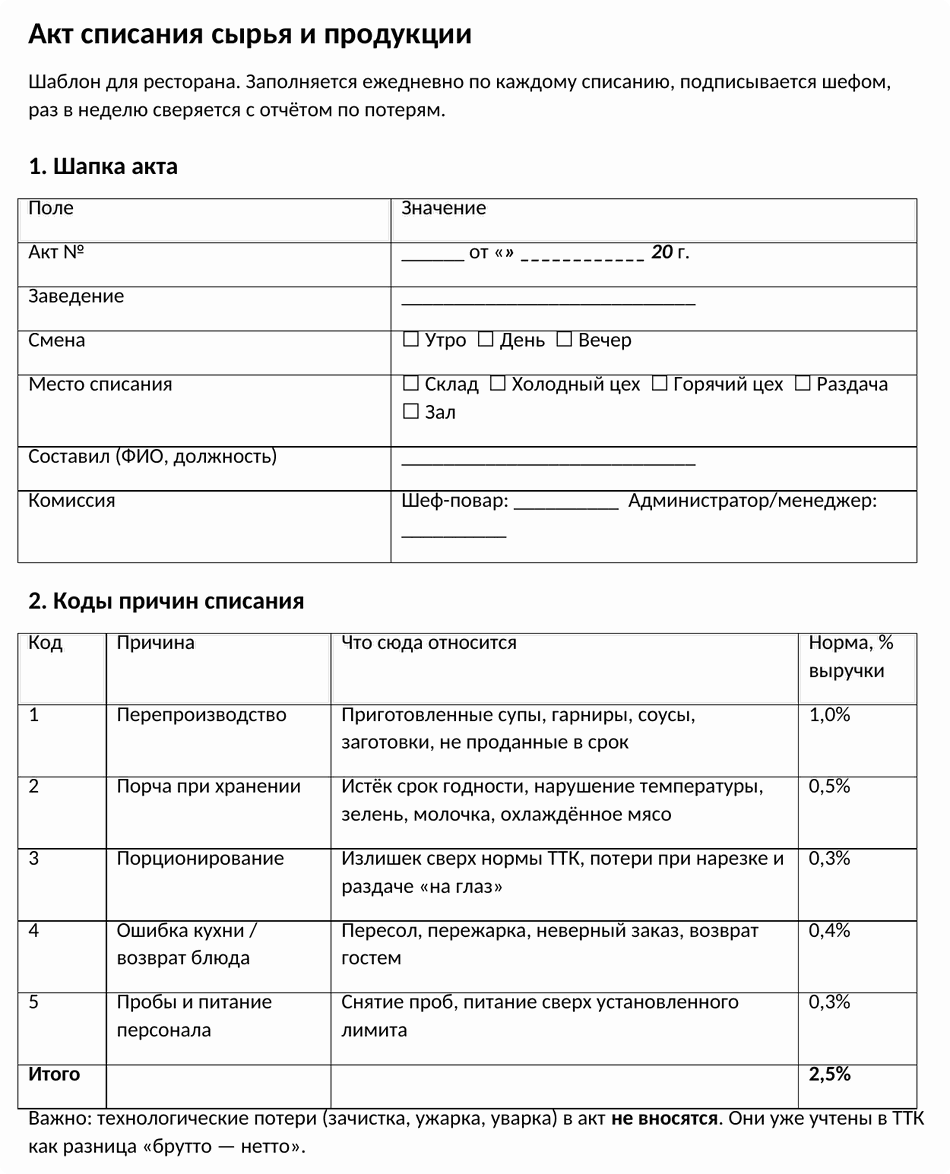
Какие потери выделить
Код |
Причина |
Что относится |
Ориентир в примере |
1 |
Перепроизводство |
супы, гарниры, соусы и заготовки, не проданные в срок |
1,0% выручки |
2 |
Порча при хранении |
срок годности, температура, маркировка |
0,5% |
3 |
Порционирование |
излишек сверх техкарты, раздача «на глаз» |
0,3% |
4 |
Ошибка кухни и возврат |
пересол, пережарка, неверный заказ, возврат гостем |
0,4% |
5 |
Пробы и питание персонала |
расход сверх установленного лимита |
0,3% |
Итого управляемые потери |
2,5% выручки |
Технологические потери — зачистка, ужарка и уварка — не вносят в этот акт повторно, если они уже учтены в техкартах как разница между массой брутто и нетто.
Как установить рабочую норму
Сверить продажи блюд и актуальные техкарты.
Провести контрольные взвешивания по сырью и порциям.
Собирать акты минимум две недели, чтобы увидеть повторяющиеся причины.
Отделить неизбежные технологические потери от управляемых.
Посчитать норму по каждой причине и перевести ее в рубли и процент выручки.
Пересматривать норму при смене поставщика, рецептуры или оборудования.
Ориентир 2–3% от выручки в этом примере появился после измерений, а не был взят как универсальный норматив. У другого ресторана состав меню, сырье и процессы дадут другую цифру.
Как оформить акт списания
В акте фиксируют дату, смену, участок, продукт, единицу измерения, количество, себестоимость, сумму, код причины и комментарий. В нашем примере акт подписывал шеф-повар, а списания выше внутреннего лимита дополнительно согласовывал управляющий. Это внутреннее правило ресторана, а не универсальное требование.
Сумма по позиции = количество × себестоимость единицы.
В конце дня суммы собирают по кодам причин, а накопленный итог сравнивают с месячной нормой. Сигнал для проверки — когда статья достигает 80% месячного лимита заметно раньше конца месяца.
Как перевести потери в деньги
Показатель |
До |
Через 3 месяца |
Выручка |
2 400 000 ₽ |
2 400 000 ₽ |
Расходы на сырье |
912 000 ₽ |
818 400 ₽ |
Потери |
168 000 ₽ (7%) |
74 400 ₽ (3,1%) |
Фудкост |
38% |
34,1% |
Бонус команде |
0 ₽ |
20 000 ₽ |
Прибыль |
288 000 ₽ (12%) |
361 600 ₽ (15,1%) |
Снижение потерь с 7% до примерно 3% сохранило около 96 тыс. ₽ маржинального дохода в месяц, или 1,152 млн ₽ в год. После бонуса команде прибыль выросла на 73,6 тыс. ₽ в месяц — с 288 тыс. до 361,6 тыс. ₽.
Какие меры снизили списания
Перепроизводство: связали план продаж и объем заготовок.
Порционирование: купили весы, мерные ложки и стаканы, добавили фото на раздаче.
Хранение: скоропорт стали заказывать чаще и меньшими партиями, контролировать температуру.
Остатки: пригодные продукты использовали в разрешенных блюдах или продавали со скидкой до истечения срока.
Контроль: акты подписывает шеф, причины смотрят через ABC-анализ, инвентаризации проводят регулярно.
Меню: убрали позиции с низкими продажами и маржой, не вводя лишние виды запасов.
Мотивация: бонус выплачивается при сохранении нормы потерь.
Самая частая ошибка — считать все списания одной суммой. Вторая — забывать инвентаризационные разницы. Третья — не проводить контрольные взвешивания после смены поставщика: выход продукта меняется, а техкарта остается прежней.
Часто задаваемые вопросы

Эксперт Анастасия Пепеляева
Финансовый директор Нескучных финансов
Какая норма списаний допустима в ресторане?
Универсальной нормы нет. Ее рассчитывают по фактическим причинам, меню и процессам конкретного заведения.
Как учитывать технологические потери?
В техкарте через брутто и нетто. Если их снова внести в акт операционных потерь, списание задвоится.
Кто должен оформлять списание?
Сотрудник фиксирует событие в день списания, шеф подтверждает, а управляющий контролирует превышения и причины.
Как списания влияют на фудкост?
Увеличивают фактический расход сырья относительно продаж, поэтому расчетный и фактический фудкост расходятся.
Списания в ресторане: в двух словах
Разница между расчетным и фактическим фудкостом требует расшифровки.
У каждой потери должен быть код причины, сумма и ответственный.
Норму получают из измерений, а не из универсального процента.
В примере снижение потерь сохранило 1,152 млн ₽ маржинального дохода в год.
Покажем, где кухня теряет маржинальный доход
Финансовый директор НФ свяжет ОПиУ, техкарты, продажи, акты и инвентаризацию, отделит неизбежные потери от управляемых и поставит контроль, который не мешает кухне работать.
Кейсы НФ по теме
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓