ИИ быстро собирает таблицы, пересчитывает показатели и формулирует выводы. Но он так же быстро масштабирует ошибку: берет не тот период, складывает переводы между своими счетами с выручкой или уверенно объясняет показатель, которого недостаточно для решения. Поэтому финансовый расчет ИИ нужно принимать как черновик, а не как готовый ответ.
Чек-лист из 10 контрольных точек
Два примера, где расчет выглядел правдоподобно
Как безопасно работать с данными
Где ИИ полезен, а где опасен
ИИ хорошо помогает привести данные к единому виду, найти аномалии, пересчитать сценарий и подготовить вопросы. Опасность начинается там, где модель сама выбирает период, подменяет определение показателя или делает управленческий вывод без контекста бизнеса.
Финансовый директор начинает не с таблицы, а с решения собственника: хватит ли денег, выгоден ли товар, можно ли увеличить рекламу. Затем ИИ получает узкую задачу — сравнить периоды, найти изменившиеся суммы или сгруппировать расходы.
После расчёта существенные отклонения обсуждают с бухгалтером, руководителем продаж и собственником. Только они могут подтвердить, что изменилось в реальности: скидки, сроки оплат, закупочная цена или состав продаж. Без этого арифметика может быть точной, а объяснение и управленческое действие — ошибочными.
Задача |
ИИ может помочь |
Что проверяет человек |
Сверка ДДС |
сгруппировать платежи и найти расхождения |
период, остатки банка, кассу, переводы между своими счетами |
Юнит-экономика |
пересчитать маржу по товарам |
возвраты, комиссии, логистику, рекламу и единицы измерения |
Сценарий |
быстро изменить объем или цену |
реалистичность спроса, мощности, сроков и денежного потока |
Что подготовить до проверки
Сформулировать решение: что именно собственник хочет решить по расчету.
Зафиксировать компанию, период и валюту.
Собрать первичные источники: выписки банка, кассу, отчеты площадок, договоры и управленческие регистры.
Описать определения показателей: что считается продажей, возвратом, расходом, остатком и маржой.
Отделить факты от допущений и прогнозов.
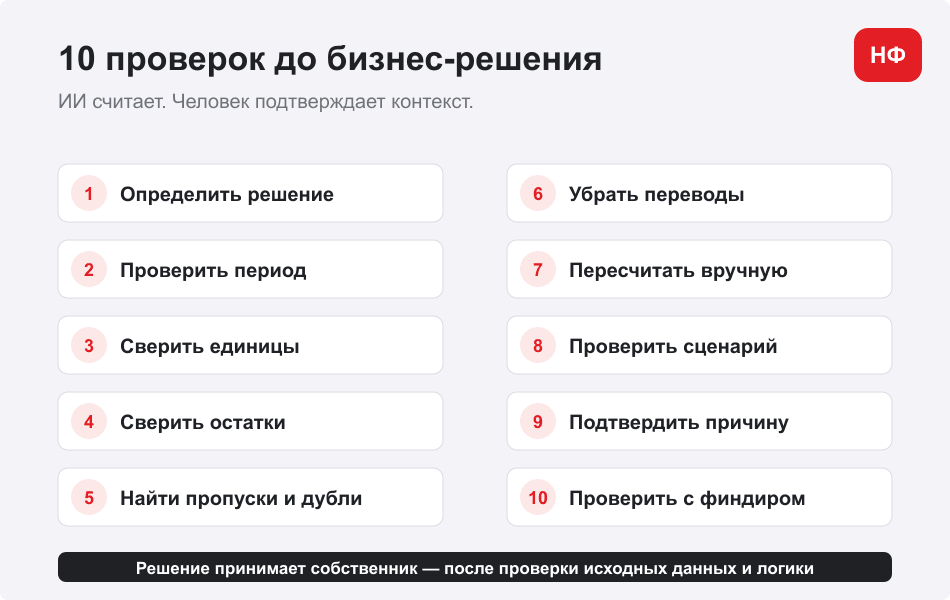
Чек-лист из 10 контрольных точек
Определите решение. Один и тот же расчет может быть достаточным для диагностики, но недостаточным для изменения цены или получения кредита.
Проверьте компанию и период. Убедитесь, что в выгрузке нет соседнего месяца или другого юридического лица.
Сопоставьте одинаковые отрезки: например, данные с 1-го по 19-е число сравнивают с периодом с 1-го по 19-е, а не с полным месяцем. Это правило действует и для файлов с одинаковой датой в названии: фактический период проверяют внутри отчёта.
Сверьте единицы измерения: рубли и тысячи рублей, цены с НДС и без НДС, штуки и упаковки.
Сверьте начальные и конечные остатки, поступления и платежи с банком. Кассу проверяйте отдельно.
Найдите пропуски и дубли. Особое внимание — повторно загруженным выпискам и операциям на границе периода.
Уберите внутренние переводы и разберите снятие наличных: они не должны автоматически становиться выручкой или расходом.
Пересчитайте вручную один товар или одну операцию: продажи минус возвраты, себестоимость, комиссии, логистика и реклама.
Проверьте рекомендацию на сценарии. Что произойдет с деньгами и прибылью, если цена, объем или комиссия изменятся не по плану?
Подтвердите причину с человеком, который отвечает за участок. Совпадение в цифрах еще не объясняет, почему оно возникло.
Перед решением отдайте вывод финансовому директору: он проверит связи между прибылью, балансом и денежным потоком.
Два примера, где расчет выглядел правдоподобно
Платежи попали не в тот месяц
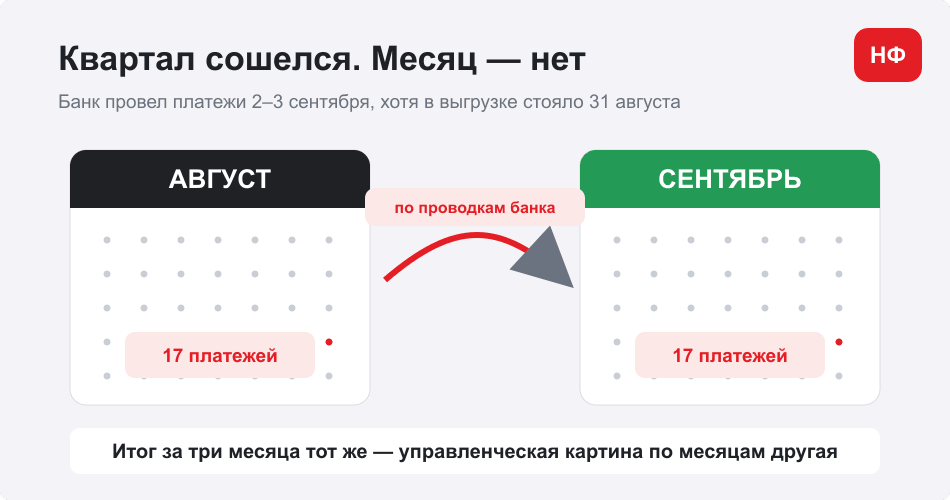
При проверке ДДС за июль—сентябрь суммы по шести банковским выпискам совпали. Но 17 платежей были датированы 31 августа, хотя банк провел их 2–3 сентября. Итог за три месяца оставался верным, а помесячная картина — нет. Если по такому отчету оценивать кассовый разрыв августа, решение получится ошибочным.
Проверка проста: остаток на начало + поступления − платежи должен совпасть с остатком банка на конец периода. Кассу и неподтвержденные операции не смешивают с банком, пока их не сверили.
После исправления дат все 17 выплат отнесли к сентябрю по банковским проводкам и не добавляли повторно. По шести выпискам банковские остатки сошлись с нулевым расхождением.
Полную сверку денег при этом не закрыли: оставались неподтверждённые операции по наличным. ИИ помог сопоставить записи, а финансовый директор отделил подтверждённые документами суммы от данных, которые ещё нужно запросить у клиента.
Точный показатель не ответил на вопрос о товаре
В рекламном отчете расходы составили 790,09 ₽, а продажи, отнесенные к продвижению, — 440 ₽. ДРР получился 179,6%. Арифметика верна, но вывод «товар убыточен» делать рано: нужны все продажи товара, возвраты, себестоимость, комиссии, логистика и возможный отложенный эффект рекламы.
Еще одна ловушка — разные даты выгрузки. Два отчета могли быть сформированы 24 сентября, но один включал данные по 24-е число, а второй — только по 23-е. Название файла одинаковое, периоды разные.
В реальной работе оба файла назывались отчётами на 24 сентября. Внутри отчёт по рекламе охватывал период с 1-го по 24-е число, а отчёт по логистике — только с 1-го по 23-е. Объединять их в один расчёт нельзя: часть данных относится к 24 дням, часть — к 23.
Поэтому ИИ использовали для разбора отчётов и пересчёта показателей, а решение о цене или рекламном бюджете отложили до получения сопоставимых выгрузок. Чем меньше модель знает о ситуации, тем больше вопросов должен оставить её анализ. Недостающие данные превращают в список уточнений, а не в уверенную рекомендацию.
Как безопасно работать с данными
Удаляйте ФИО, телефоны, реквизиты, номера договоров и другие идентификаторы.
Передавайте минимальный набор данных, нужный для конкретной задачи.
Храните исходную выгрузку отдельно от обработанной версии.
Фиксируйте промпт, версию файла и дату расчета, чтобы результат можно было повторить.
Не загружайте чувствительные данные в сервис, политика которого не согласована компанией.
Перед публикацией готовят отдельную обезличенную выборку. Из неё удаляют названия компаний, товаров и контрагентов, ФИО, телефоны, реквизиты, зарплаты конкретных сотрудников и номера договоров. Затем проверяют скрытые листы, комментарии и ссылки: в них тоже могут остаться данные клиента.
Правдоподобное объяснение не считают установленной причиной. Падение прибыли само по себе не доказывает, что сотрудники стали работать хуже или поставщики подняли цены. По прибыли также нельзя решать, сколько денег можно вывести: часть продаж ещё не оплачена, а впереди могут быть зарплата, налоги и расчёты с поставщиками.
Часто задаваемые вопросы

Эксперт Татьяна Леонова
Финдир НФ
Можно ли доверять формуле, которую написал ИИ?
Только после ручной проверки на простом примере и сверки с определением показателя в компании.
Нужно ли проверять каждую строку?
Не всегда. Сначала проверяют целостность данных, контрольные суммы и рискованные операции, затем делают выборочную проверку.
Как понять, что вывод опасен?
Он меняет цену, штат, кредит, закупки или инвестиции, но не показывает исходные данные, допущения и сценарий ошибки.
Кто должен подписать расчет?
Ответственный за данные и финансовый директор. ИИ не несет управленческую ответственность.
Проверка расчетов ИИ: в двух словах
ИИ готовит черновик расчета, а не управленческое решение.
Период, единицы, остатки и контрольные суммы проверяют до анализа.
Один товар или операцию пересчитывают вручную.
Вывод должен выдержать сценарий ошибки и проверку финансового директора.
Проверим модель до того, как она станет решением
Если расчет влияет на цены, закупки, кредит или инвестиции, его стоит проверить по первичным данным и бизнес-логике. Финансовый директор НФ найдет расхождения, пересчитает ключевые формулы и покажет, на какие выводы можно опираться.
Кейсы НФ по теме
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓