Гастроскопия за 20 000 ₽ выглядит выгоднее приёма кардиолога за 3 000 ₽. Но высокий чек ещё не показывает, сколько денег остаётся клинике. В расчётном примере 1 000 приёмов кардиолога и 100 гастроскопий в месяц дают соответственно 620 тыс. ₽ и 130 тыс. ₽ операционной прибыли до налогов. Юнит-экономика медицинских услуг помогает увидеть эту разницу до того, как собственник начнёт расширять дорогое направление или закрывать менее заметное.
Сравнение двух услуг показывает, куда уходит выручка и какие решения можно принять после расчёта. Повышение цены ниже — условный сценарий: количество услуг, постоянные и прочие переменные затраты на услугу в нём не меняются, а эквайринг растёт вместе с ценой.
Какие данные собрать до расчёта
Как из цены получается маржинальный доход
Сколько направления приносят клинике за месяц
Как сравнить услуги по времени и загрузке
Что изменится при повышении цены
Почему прибыльное направление нельзя закрывать по одной цифре
Что считать юнитом в клинике
Юнит — единица, экономику которой нужно проверить. Это может быть приём, процедура, курс лечения, пациент или час работы кабинета. Выбор зависит от решения: проверить цену услуги, сравнить направления или понять, чем заполнить свободное время врача.
Для гастроскопии с седацией, биопсией и гистологией единицей будет весь пакет, который покупает пациент. У исследования без седации другой состав работ и затрат. Если объединить оба варианта в одну строку, среднее значение скроет разницу. Биопсию и гистологию назначают по показаниям; приведённый расчёт относится к пакету, в котором эти работы действительно выполнены.
Для курса лечения считают весь курс, включая повторные визиты и расход препаратов. Для оценки загрузки дополнительно переходят к врачебному часу или времени работы кабинета. При этом финансовый расчёт не определяет медицинские назначения: состав обследования и лечения зависит от клинической необходимости.
Какие данные собрать до расчёта
Начать стоит с фактической цены: сколько клиника получает за конкретный состав услуги после скидок. Прайсовая цена и выручка на один выполненный пакет могут различаться. Повторные визиты, включённые в пакет, тоже требуют времени и ресурсов, даже если пациент отдельно за них не платит.
Затем к услуге привязывают выплаты врачам и медсёстрам с начислениями, списание препаратов и расходников, обработку оборудования, стоимость внешней лаборатории. Если предусмотрены повторные работы за счёт клиники, их затраты учитывают в составе соответствующего продукта, не придумывая универсальный процент.
Источники — сведения об оказанных услугах, расчётные ведомости, складское списание и счета лаборатории. Отдельно понадобятся расписание, загрузка кабинетов, расходы на оборудование и банковские комиссии.
В расчёте половина выручки поступает по картам с тарифом эквайринга 2%, остальная половина — наличными. Средняя комиссия равна 1% общей выручки. Для этого расчёта нужна доля оплаченной картами выручки: количество пациентов с банковской картой её не заменяет.
Как из цены получается маржинальный доход
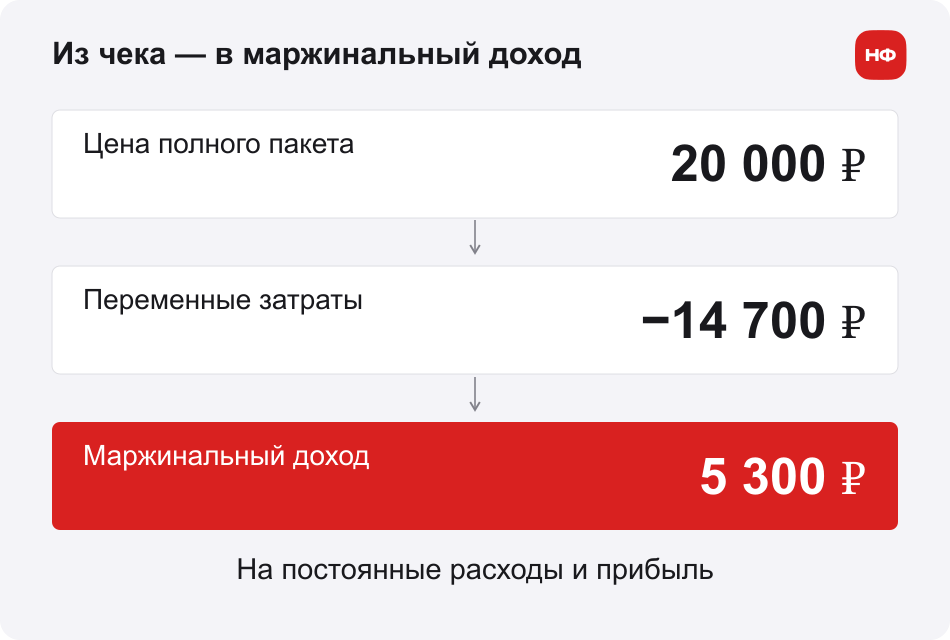
Маржинальный доход — выручка за вычетом переменных затрат. Из этой суммы клиника оплачивает постоянные расходы и получает прибыль. Переменные затраты возникают вместе с выполнением услуги; постоянные в выбранном диапазоне загрузки не меняются вслед за каждым новым приёмом.
Статья на одну услугу |
Приём кардиолога |
Гастроскопия с седацией, биопсией и гистологией |
Цена |
3 000 ₽ |
20 000 ₽ |
Врач с начислениями |
1 200 ₽ |
Эндоскопист — 4 000 ₽ |
Анестезиолог |
— |
3 000 ₽ |
Медсёстры |
— |
1 000 ₽ |
Внешняя гистология |
— |
5 000 ₽ |
Препараты, одноразовые расходники и обработка эндоскопа |
150 ₽ |
1 500 ₽ |
Средний эквайринг |
30 ₽ |
200 ₽ |
Всего переменных затрат |
1 380 ₽ |
14 700 ₽ |
Маржинальный доход |
1 620 ₽ |
5 300 ₽ |
Маржинальность |
54% |
26,5% |
Выплаты команде в этом примере зависят от числа выполненных услуг и уже включают начисления. Фиксированный оклад потребовал бы другого подхода: его нельзя автоматически включать в переменные затраты каждого визита. Схема оплаты должна быть видна рядом с расчётом.
Для эндоскопии результат получается так:
Из этих денег ещё предстоит оплатить содержание клиники. При принятой загрузке на один пакет приходится 4 000 ₽ постоянных расходов, поэтому операционная прибыль до налогов составляет 1 300 ₽.
Сколько направления приносят клинике за месяц
В расчётном примере за месяц клиника проводит тысячу приёмов кардиолога и сто гастроскопий. Общая выручка — 5 млн ₽. Вклад направлений в покрытие расходов различается.
Показатель за месяц |
Кардиология |
Эндоскопия |
Всего |
Количество услуг |
1 000 |
100 |
1 100 |
Выручка |
3 000 000 ₽ |
2 000 000 ₽ |
5 000 000 ₽ |
Переменные затраты |
1 380 000 ₽ |
1 470 000 ₽ |
2 850 000 ₽ |
Маржинальный доход |
1 620 000 ₽ |
530 000 ₽ |
2 150 000 ₽ |
Постоянные расходы |
1 000 000 ₽ |
400 000 ₽ |
1 400 000 ₽ |
Операционная прибыль до налогов |
620 000 ₽ |
130 000 ₽ |
750 000 ₽ |
Общая операционная рентабельность до налогов — 15%. Кардиология с небольшим чеком даёт примерно в 3,1 раза больше маржинального дохода за месяц, чем эндоскопия. Это результат одновременно цены, затрат и количества услуг; он не означает, что любой приём кардиолога выгоднее любой гастроскопии.
Весь пул постоянных расходов в 1,4 млн ₽ распределяем по часам занятости кабинетов по единой ставке. Для кардиологии берём 30 минут на приём. Для эндоскопии в модели закладываем два часа занятости кабинета на полный пакет.
Кардиология занимает:
Эндоскопия:
Всего 700 часов. Ставка распределения составляет:
На кардиологию приходится:
На эндоскопию:
При этом объёме на один приём приходится 1 000 ₽ постоянных расходов, а на пакет гастроскопии — 4 000 ₽.
В управленческом учёте расходы, которые относятся к одному направлению, учитывают в нём напрямую. Например, обслуживание эндоскопа относят к эндоскопии. Для общих расходов на использование помещений можно применять часы занятости сопоставимых кабинетов. При расчёте точки безубыточности и сценария повышения цены сохраняем месячные суммы постоянных расходов из базового расчёта.
При неизменных цене и переменных затратах точка безубыточности эндоскопии по выделенным ей постоянным расходам — 400 000 ÷ 5 300 ≈ 75,5 исследования. Значит, для их покрытия нужно не менее 76 пакетов за месяц. Для кардиологии — 1 000 000 ÷ 1 620 ≈ 617,3, то есть 618 приёмов. Эти ориентиры действуют только при принятой структуре затрат и распределении постоянных расходов.
Как сравнить услуги по времени и загрузке
Приём кардиолога длится 30 минут. Два приёма при полной загрузке оставят 3 240 ₽ маржинального дохода за час. Гастроскопия даёт 5 300 ₽ с пакета, но сравнить её с кардиологией по одному чеку нельзя: нужно знать длительность исследования, обработки оборудования и восстановления пациента.
При сравнении услуг по времени считают часы занятости конкретного ресурса. Подготовку, обработку оборудования и восстановление учитывают во времени кабинета только пока он недоступен для другой записи. Если восстановление проходит в отдельной зоне, её загрузку проверяют отдельно. Также проверяют, хватает ли времени команды и доступных эндоскопов.
Потенциал направления оценивают при реальной загрузке. Свободные часы не превращаются в продажи автоматически: нужны пациенты, запись и возможность оказать услугу без ухудшения качества.
Что изменится при повышении цены
Предположим, стоимость полного пакета выросла с 20 000 до 22 000 ₽. Выплаты команде, лаборатория и расходники на процедуру остаются прежними, а средний эквайринг увеличивается с 200 до 220 ₽. Переменные затраты составят 14 720 ₽, маржинальный доход — 7 280 ₽.
При ста исследованиях прибавка к маржинальному доходу равна 198 тыс. ₽ за месяц. После 400 тыс. ₽ постоянных расходов эндоскопия оставит 328 тыс. ₽ операционной прибыли до налогов вместо 130 тыс. ₽.
Для всей клиники сценарий выглядит так: выручка увеличивается до 5,2 млн ₽, переменные затраты — до 2,852 млн ₽, постоянные остаются на уровне 1,4 млн ₽. Операционная прибыль до налогов составила бы 948 тыс. ₽, рентабельность — около 18,2%. За три месяца при тех же условиях прибавка составила бы 594 тыс. ₽.
Прибавка в 198 тыс. ₽ возможна, если в месяц сохраняются 100 гастроскопий и 1 000 приёмов кардиолога, постоянные и прочие переменные затраты на услугу не меняются. Эффективная ставка эквайринга остаётся 1%, поэтому комиссия с гастроскопии растёт с 200 до 220 ₽. Если после повышения цены часть пациентов откажется или изменится оплата команды, сценарий придётся пересчитать. Перед решением проверяют спрос и загрузку. Дополнительную экономию ищут в закупках и процессах, сохраняя все клинически необходимые действия.
Почему прибыльное направление нельзя закрывать по одной цифре
Прибыль эндоскопии в 130 тыс. ₽ может показаться слишком скромной. Однако направление приносит 530 тыс. ₽ маржинального дохода, из которых покрывает 400 тыс. ₽ постоянных расходов. Если его закрыть, а все постоянные расходы сохранить, общая прибыль снизится с 750 до 220 тыс. ₽.
Даже если удастся убрать все 400 тыс. ₽, останется 620 тыс. ₽ — меньше первоначального результата. Решение может измениться, если освободившиеся кабинет, оборудование и команда смогут приносить больше на другой услуге. Но сначала нужно посчитать, какие расходы исчезнут, а какие останутся, и чем реально загрузить освободившуюся мощность.
После такой проверки появляются разные варианты. Подтверждённый спрос позволяет развивать услугу; слабый доход с пакета — повод проверить цену и затраты. Если кабинет простаивает, разбираются с расписанием и записью. А перед закрытием направления считают, какие расходы действительно исчезнут и чем можно загрузить освободившиеся ресурсы. Величины чека для выбора недостаточно.
Как контролировать результат
Для контроля достаточно начать с двух связанных таблиц: экономики одной услуги и результата направлений за месяц. В первой видны цена, выплаты команде, лаборатория, материалы, эквайринг и маржинальный доход. Во второй — количество услуг, выручка, переменные и постоянные расходы, прибыль.
После изменения цены проверяют одновременно маржинальный доход с пакета и число исследований. После пересмотра закупок — фактическое списание на процедуру и качество материалов. При росте загрузки — затраты команды и достаточность мощности. Состав пакетов, скидки, долю карточной оплаты и тарифы поставщиков регулярно обновляют: вчерашняя экономика услуги не должна незаметно становиться планом на следующий квартал.
Часто задаваемые вопросы
Эксперт Татьяна Серова
Финансовый директор НФ
Что считать юнитом в медицинском бизнесе?
Единицу выбирают под решение: приём или полный пакет — для цены и затрат, курс — для всей программы лечения, врачебный час или кабинет — для загрузки и сравнения мощности.
Как посчитать себестоимость медицинской услуги?
Собрать затраты на конкретный состав услуги и отдельно показать распределённые постоянные расходы. Выплаты за приём и фиксированный оклад учитывать по-разному; общие расходы распределять по заранее выбранной базе.
Нужно ли включать аренду в юнит-экономику?
При расчёте маржинального дохода аренду оставляют отдельно, если она относится к постоянным расходам. Для оценки полной прибыли направления её распределяют по понятной базе и показывают отдельно от переменных затрат.
Как сравнивать услуги разной длительности?
Считать маржинальный доход на час занятости выбранного ресурса и учитывать фактическую загрузку. Подготовку, обработку и восстановление включают во время кабинета, только пока он недоступен для другой записи. Отдельно проверяют загрузку команды, эндоскопов и зоны восстановления.
Как связать экономику услуги с планом клиники
Кейсы НФ по теме
Как клиника пересобрала финансовый учёт и вышла из системного кризиса
Как финансовый директор помог сети стоматологий вернуть стабильность
Интересное по теме
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.