Компания продавала товары на маркетплейсе и платила НДС так, будто продаж было больше, чем на самом деле. Часть выручки попала в базу дважды. Когда специалисты восстановили бухгалтерский учет, они обнаружили переплату НДС 1,7 млн ₽.
Собственник видит, сколько налогов заплатила компания. Чтобы найти ошибку в расчёте, нужно проверить документы маркетплейса и данные в бухгалтерской программе. Вместе с Ириной Зудиной, руководителем направления бухгалтерских услуг Нескучных финансов, разберём, какие данные собрать, о чём договориться с исполнителем и как проверить результат.
Когда учёт действительно нужно восстанавливать
Отчётность сдана, бухгалтер на связи, в программе есть цифры. По этим признакам собственник ещё не поймёт, правильно ли компания считает продажи, расходы и долги.
Анализ учёта команда Ирины всегда начинает с оборотно-сальдовой ведомости. Этот отчёт показывает, что числится на счетах учёта и как суммы менялись за период. Затем специалисты проверяют документы и другие данные. Если появились невозможные остатки, ищут причину: операцию пропустили, внесли дважды или записали не на тот счёт. Красная цифра в программе помогает заметить проблему, но сама по себе ещё не объясняет ошибку.
Компания торгует товаром, которого в учёте нет
Например, товар привезли и продали, но поступление в базу не внесли или внесли с ошибкой. На складе товар был, а по документам компания продала то, чего у неё нет. Программа показывает отрицательный остаток и неверно считает себестоимость.
Из-за этого прибыль в отчёте тоже будет неверной. Если подтверждённые расходы не учли при расчёте налога на прибыль, бизнес заплатит лишнее. Поэтому сначала выясняют, откуда взялся минус в остатках.
Операционная база есть, полноценного учёта нет
У другого клиента главный бухгалтер вёл работу только в «1С:Управлении торговлей». Там же он формировал книги покупок и продаж для НДС, хотя бухгалтерский и налоговый учёт почти не вёл. Команда также обнаружила, что компания не подтверждала нулевую ставку НДС и не сдавала таможенную статистику.
Собственник увидел масштаб проблемы, когда по требованию о неуплате налогов со счёта списали 1,5 млн ₽.
Выручку посчитали дважды
У клиента, который торговал на маркетплейсе, продажи юридическим лицам попадали в отдельный документ и одновременно оставались в общей сумме отчёта площадки. В базу загружали оба документа — одни и те же продажи учитывались дважды.
Так возникла переплата НДС 1,7 млн ₽. Убрать дубли оказалось только началом работы: дальше нужно было пересчитать налоги и разобраться с декларациями. К этому примеру вернёмся в разделе об этапах восстановления.
Когда достаточно исправить отдельную ошибку
Из-за одной пропущенной накладной не всегда нужно переделывать весь год. Если остальные операции внесены правильно, достаточно исправить этот участок.
Чтобы оценить объём работы, специалисты сравнивают записи в базе с документами: деньги — с банковскими выписками, розничную выручку — с данными касс. Расчёты с бюджетом сверяют с единым налоговым счётом (ЕНС). Затем смотрят, вся ли отчётность сдана и совпадают ли декларации и уведомления с расчётами в программе.
Объём восстановления зависит от того, какие ошибки нашли и откуда они взялись. Смена бухгалтера сама по себе не повод переделывать учёт.
С чего начинается восстановление
После диагностики собственнику нужен список: что не сходится, за какие периоды, какие документы сохранились и кто соберёт недостающие.
У торговой компании на общем режиме, ИП и производства будут разные операции и налоговые обязанности. От них и зависит, что восстанавливать. Например, ИП, который не обязан вести бухгалтерский учёт, может понадобиться только налоговый учёт.
Определить период и границы работы
В договоре указывают, за какие компании и периоды восстанавливают учёт и что именно проверят. Если договорились начать с 1 января 2025 года, операции разбирают по порядку — от этой даты до конца выбранного периода.
Старую ошибку нельзя просто оставить за пределами договора: неверный остаток перейдёт в следующие отчёты. Бухгалтер должен объяснить, как его исправить и нужно ли менять отчётность за прошлые периоды. Одна правка остатка в программе этого вопроса не решает.
В проектах Ирины чаще восстанавливают последний год. Но сначала стоит выяснить, когда возникла ошибка: она могла переходить из отчёта в отчёт несколько лет.
Сопоставить базу с независимыми источниками
Сначала смотрят банковские выписки: все ли поступления и списания внесли в программу, верно ли записали расчёты с контрагентами. Если есть розница, выручку сравнивают с данными оператора фискальных данных (ОФД) — через него проходят сведения онлайн-касс.
Дальше проверяют выгрузки из программ, где компания учитывает продажи и закупки: например, из «1С:Управления торговлей», «1С:Управления нашей фирмой», «МойСклад» или iiko. Продажи, поступления товаров и услуг должны попасть в бухгалтерскую базу. У производства добавятся документы о выпуске продукции.
Затем сверяются с основными контрагентами и налоговой. Когда операции проверены, бухгалтер пересчитывает налоги и составляет налоговые регистры — расчёты, по которым видно, откуда взялась сумма налога. Иначе даже верная формула даст ошибочный итог: часть операций в неё не попадёт.
Какие документы и доступы собрать
Если собирать документы по одному, работа будет постоянно останавливаться. Лучше заранее выяснить, где хранятся данные и кто даст к ним доступ. Тогда собственник увидит, чего не хватает и от кого команда ждёт ответа.
Доступ к программам помогают открыть ИТ-специалист или штатная бухгалтерия. Исполнителю дают права, нужные для работы: например, просматривать данные и выгружать документы. Право подписывать отчётность согласуют отдельно.
|
Источник |
Что подготовить |
Зачем нужно |
Кто помогает |
|
Бухгалтерская база и операционные системы |
Данные «1С:Бухгалтерии», «1С:Управления торговлей» / УНФ, «МойСклад», iiko и других используемых программ |
Сопоставить операции, выгрузки и остатки |
Штатная бухгалтерия и ИТ |
|
Зарплатная система |
Данные «1С:Зарплаты и управления персоналом», если используется |
Проверить соответствующий участок в согласованном объёме |
Бухгалтерия и ИТ |
|
Банк |
Выписки по расчётным счетам за период восстановления |
Сверить поступления, списания и расчёты |
Бухгалтерия; уполномоченный сотрудник |
|
ОФД |
Данные о выручке онлайн-касс, если есть розница |
Сопоставить кассовую выручку с базой |
Бухгалтерия или ответственный за кассы |
|
ЭДО и архив |
Первичные документы и договоры; список недостающих документов |
Подтвердить операции и запросить пропуски |
Бухгалтерия; сотрудники, которые получают документы |
|
Личный кабинет ФНС |
Сведения о расчётах, отчётности и состоянии ЕНС |
Сравнить данные учёта с данными налоговой |
Уполномоченный сотрудник |
|
Кабинеты маркетплейсов |
Отчёты о продажах и движении товаров, другие документы площадки |
Проверить полноту отражения продаж и расчётов |
Ответственный за площадку и бухгалтерия |
Список документов для восстановления бухгалтерского учета зависит от бизнеса. Если нет розницы или маркетплейсов, данные касс и площадок собирать не придётся.
Чаще всего не хватает накладных, актов и других первичных документов. Их запрашивают у контрагентов и ищут в электронном документообороте (ЭДО). Если документ пока не нашли, исполнитель объясняет, какую операцию не удалось подтвердить и что это меняет в расчётах.
Нельзя просто поставить в программе удобную сумму вместо пропущенного документа. Исправление должно соответствовать тому, что компания купила, продала или оплатила, и опираться на документы.
Этапы восстановления учёта: пример с маркетплейсом
У компании из примера задвоились продажи юридическим лицам. Команда нашла причину, но одной правки выручки было мало: ошибка уже попала в расчёты налогов и сданные декларации. Восстановление разбили на семь шагов.
Шаг 1. Выбрать способ исправления
Специалисты решили заново загрузить отчёты маркетплейса. В этой базе это требовало меньше времени, чем исправление каждого документа вручную.
До повторной загрузки сохраняют копию базы и проверяют настройки: иначе вместо старых дублей легко получить новые.
Шаг 2. Проверить банковские операции
Команда сравнила банковские выписки за период восстановления с записями в программе: все ли платежи учтены и верно ли отражены расчёты.
Шаг 3. Сверить расчёты с маркетплейсом
После загрузки команда сверила данные с площадкой: все ли продажи и расчёты попали в базу, исчезли ли дубли.
Шаг 4. Заново рассчитать налоги
По исправленным операциям бухгалтер заново составил налоговые регистры, рассчитал НДС и налог на прибыль. Затем сравнил суммы со сданными декларациями и выписал расхождения.
Шаг 5. Обсудить результаты с собственником
Собственнику показали расчёты и объяснили, откуда взялись суммы, какие записи нужно исправить и какие декларации подать.
Обсуждение с клиентом не отменяет налоговых обязанностей. Если из-за ошибки компания занизила налог, пункт 1 статьи 81 НК РФ требует исправить декларацию. Если занижения нет, бухгалтер проверяет, нужно ли подавать уточнение и как это сделать.
Шаг 6. Внести допустимые корректировки и подать отчётность
Восстановление закончили к октябрю 2026 года. После пересчёта за IV квартал 2025 года получился НДС к возмещению. Компания решила не запрашивать возврат, а перенести часть вычетов на 1,7 млн ₽ в IV квартал 2026 года. У бизнеса выраженная сезонность: больше всего выручки он получает именно в четвёртом квартале. Декларацию за этот период предстоит подать в январе 2027 года.
Деньги на счёт компания пока не получила — она выбрала перенос вычетов. По пункту 1.1 статьи 172 НК РФ вычеты, указанные в пункте 2 статьи 171, можно заявить в течение трёх лет после того, как покупки отразили в учёте. Это правило действует не для любого НДС: бухгалтер проверяет вид вычета, сроки и документы.
Шаг 7. Передать итоговый отчёт
В конце команда передала отчёт: что исправили, какие расчёты и декларации изменились, что ещё нужно разобрать.
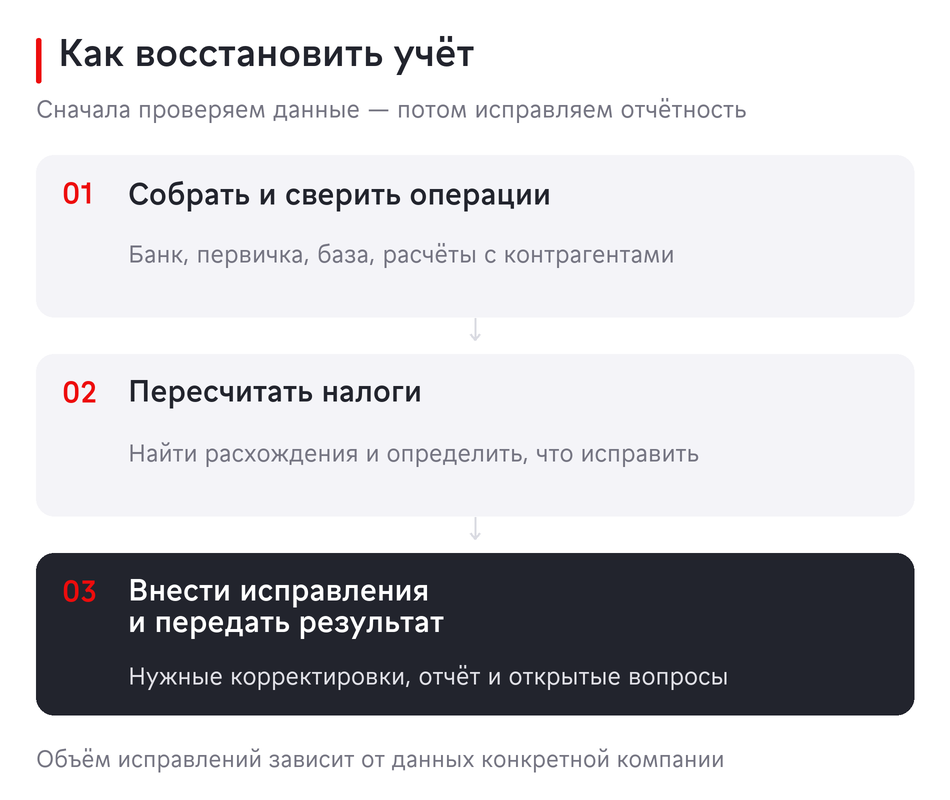
Собственник получил исправленную базу и объяснение, как ошибки повлияли на налоги.
Но переплата обнаруживается не в каждом проекте. Восстановление может показать и обратное — компания недоплатила налог.
От чего зависят срок и стоимость
По фразе «у нас небольшая компания» нельзя определить срок восстановления бухгалтерского учета. Даже у малого бизнеса могут быть несколько баз, пропущенные поставки и тысячи операций, которые придётся сопоставлять вручную.
У Ирины нет единого прайса на восстановление. Сначала команда решает, что нужно исправить и сколько времени это займёт. Затем считает затраты на работу и добавляет маржу.
|
Фактор |
Что увеличивает работу |
Что подготовить заранее |
|
Период и число компаний |
Несколько лет или юридических лиц |
Границы периода и перечень компаний |
|
Операции и налоговый режим |
Большой поток, разные виды операций и налоговые задачи |
Описание деятельности и используемых систем |
|
Сохранность базы и первички |
Потерянные документы, нет рабочей базы |
Копии, архивы, реестр пропусков |
|
Способ загрузки |
Невозможна выгрузка, требуется ручной ввод |
Проверка доступных выгрузок и обменов |
|
Разделение ответственности |
Неясно, кто собирает данные и ведёт текущий учёт |
Список ответственных и состав работ по договору |
Например, учёт двух компаний за 2025 год и I квартал 2026 года восстанавливали шесть месяцев. Работа стоила около 1 млн ₽. Это цена конкретного проекта; чтобы оценить другой, нужно знать его объём.
Во время работы могут обнаружиться новые ошибки, поэтому первые сроки будут предварительными. Заранее стоит договориться, как исполнитель сообщит о задержке и согласует дополнительные работы с собственником.
Пока команда разбирает прошлый год, бизнес продолжает продавать, закупать и платить. Старые ошибки влияют и на новые расчёты. Поэтому ещё до начала восстановления нужно решить, кто ведёт текущий учёт и как в него попадут исправленные данные.
До проверки документов сумма тоже будет предварительной: то, что сначала выглядело переплатой, может оказаться недоплаченным налогом.
Как принять восстановленный учёт
Чтобы принять работу, собственнику нужно понимать, что исправили и как это проверить. Перечень результатов лучше согласовать до начала восстановления.
Клиентам Ирины передают отчёт о работе и оборотно-сальдовые ведомости «было / стало». Если меняли отчётность, прикладывают исправленные декларации. Для работ, которые включили в договор, понадобятся и другие подтверждения: например, акты сверки с контрагентами и исправленные товарные остатки.
При приёмке стоит спросить:
-
Проверили ли весь период из договора? Объяснили ли изменения остатков на его начало?
-
Какие ошибки нашли, как исправили и где виден результат?
-
С кем провели сверки и каких документов ещё не хватает?
-
Какие декларации исправили? Есть ли подтверждение отправки и приёма?
-
Что осталось нерешённым, чем это грозит и кто продолжит работу?
Собственнику не нужно самому пересчитывать НДС. Но из договора и итогового отчёта должно быть ясно, что проверил исполнитель и за что он отвечает.
Иногда работа по договору закончена, а часть вопросов остаётся: например, контрагент не прислал документы или нужна консультация юриста. Такие вопросы записывают в отдельный список с дальнейшими действиями. Иначе собственник может принять завершение проекта за гарантию, что в учёте больше нет рисков.
Так было с таможенной статистикой: компания возобновила её подачу с текущего периода, а старые пропуски остались. Их нельзя считать исправленными только потому, что новые отчёты уже сдаются. Что делать с пропусками и какая ответственность возможна, нужно выяснить отдельно.
Как не вернуться к хаосу через месяц
Исправленная база не защитит от новых ошибок, если накладные и отчёты площадок снова будут теряться.
Нужно договориться, кто собирает документы, кому передаёт их и где хранит вопросы, которые пока не удалось решить. Тогда работа не будет зависеть от того, кто что помнит из переписки.
Ирина рекомендует раз в квартал сверяться с контрагентами. Это помогает найти документы, которые одна сторона внесла в учёт, а другая пропустила.
Кроме того, бухгалтеру нужен чек-лист закрытия месяца: что проверить по счетам до подготовки отчётности. Такой порядок разобран в статье «Как собственнику проверить закрытие месяца в бухгалтерии».
Стоит также договориться о резервных копиях и передаче базы новому бухгалтеру. Исправлять сохранившиеся данные проще, чем собирать учёт заново.
Часто задаваемые вопросы
На вопросы отвечает Ирина Зудина
Руководитель направления бухгалтерских услуг Нескучных финансов
Можно ли восстановить учёт, если база потеряна?
Да, но работы будет больше. Если база сохранилась, специалисты исправляют её. Если базы нет, создают новую: заново загружают банк, отражают продажи и поступления, собирают операции по сохранившимся документам.
Сначала стоит поискать резервные копии и другие сохранившиеся данные. Даже если базу найти не удалось, сведения о продажах, платежах и закупках можно собирать из других источников.
Что делать, если нет части первичных документов?
Сначала выясняют, каких операций касаются пропуски. Затем запрашивают документы у контрагентов или ищут их в ЭДО. Дальнейшие действия зависят от того, что удалось подтвердить.
Если в базе числится долг, а собственник говорит, что его погасили, бухгалтер проводит сверку. Ему нужны акты сверки и документы от контрагента. Если документов нет, нужно разобраться, как исправление повлияет на учёт и налоги. Одного подтверждения «мы рассчитались» для произвольного списания недостаточно.
После восстановления обязательно сдавать уточнённые декларации?
В проектах Ирины отчётность часто приходится исправлять. Нужно ли подавать уточнённую декларацию, зависит от ошибки и её влияния на налог.
Если компания занизила налог, статья 81 НК РФ требует исправить декларацию. Если занижения нет, бухгалтер определяет, как исправить ошибку и нужна ли уточнённая декларация. Только по желанию собственника этот вопрос не решают.
Кто отвечает за ошибки после смены бухгалтера?
При смене бухгалтера важно договориться, кто разбирает старые ошибки. Например, команда принимает текущее ведение с 1 ноября. Это ещё не значит, что она восстановила учёт до 31 октября. Восстановление прошлых периодов — отдельная работа; её объём и сроки указывают в договоре.
Так договор разделяет работу между исполнителями. Обязанности самой компании перед налоговой при этом сохраняются.
Можно ли заранее узнать сумму переплаты или доначислений?
До начала работы можно получить предварительную оценку. Точную сумму бухгалтер назовёт после проверки операций и документов.
Стоит спросить, что уже проверили и на чём основан расчёт. Обещание вернуть конкретную сумму до диагностики — ещё не результат.
Можно ли исправить остатки и дальше вести учёт нормально?
Иногда исправляют остатки или начинают вести учёт в новой базе с подтверждёнными данными. По опыту Ирины, это может стоить дешевле, чем восстановление нескольких прошлых периодов.
При этом нужно записать, какие старые ошибки остались и как их исправлять. Три года, о которых говорила Ирина, — период выездной налоговой проверки. Это не срок, после которого исчезают любые долги. По общему правилу проверяют три календарных года перед годом решения о проверке. С 2026 года в проверку могут попасть и завершившиеся налоговые периоды текущего года; НК РФ предусматривает исключения. Начать новую базу и просто ждать три года — не решение проблемы.
С чего собственнику начать
Начать можно с трёх вопросов: что не сходится, за какой период и по каким документам это видно. С этими данными проще обсудить объём работ, сроки и цену.
Если нужно разобрать состояние учёта и варианты действий, можно обратиться на консультацию по бухгалтерскому и налоговому учёту НФ. Вопросы из статьи пригодятся и на встрече со специалистом: с ними проще отделить конкретный план работы от обещания «навести порядок».
Как проверенные данные помогают принимать решения, можно посмотреть в наших кейсах об управленческом учёте:
Интересное по теме
Чтобы обсудить проблему в бухгалтерии, можно начать с профильной консультации НФ. Специалист поможет разобрать вопрос и определить дальнейшие действия.