Компания вложила в новое направление несколько миллионов рублей, но оно продолжает приносить убыток. Закрыть жалко: деньги уже потрачены, команда собрана, оборудование куплено. Продолжать страшно: каждый месяц требует новых вложений, а понятного срока окупаемости нет.
В такой ситуации собственнику полезно задать себе один вопрос: если бы этого проекта сегодня не существовало, вложил бы я в него следующий миллион? Ответ помогает отделить прошлые расходы от будущего решения. Разберемся, что такое эффект невозвратных затрат, как посчитать реальную экономику проекта и когда его стоит не закрывать, а пересобрать.
Что такое эффект невозвратных затрат
Почему прошлые вложения мешают остановиться
Какие расходы уже не вернуть, а какие можно спасти
Как принять решение по будущим деньгам
Как разобрать экономику убыточного направления
Когда проект нужно не закрыть, а изменить
Как установить правило «продолжать или остановить»
Как выйти из проекта и сохранить ценность
Ошибки, которые мешают принять решение
Эффект невозвратных затрат: главное
Что такое эффект невозвратных затрат
Невозвратные затраты — это деньги, время или другие ресурсы, которые уже потрачены и не изменятся от сегодняшнего решения. Например, компания оплатила разработку продукта, рекламу и зарплаты команды за прошлые месяцы. Вернуть эти расходы нельзя, даже если проект закрыть завтра.
Эффект невозвратных затрат возникает, когда прошлые вложения начинают влиять на новое решение: «Мы уже столько потратили, нельзя останавливаться». В итоге компания продолжает финансировать проект не потому, что у него хорошие перспективы, а потому, что признать прошлые расходы потерей психологически трудно.
Сам факт убытка еще не означает, что проект нужно закрыть. У нового направления может быть реалистичный путь к прибыли. Ошибка — принимать решение только на основании уже потраченных денег. Для выбора важны будущие доходы, затраты, инвестиции, потребность в оборотном капитале и альтернативы.
Почему прошлые вложения мешают остановиться
У собственника обычно срабатывает сразу несколько аргументов:
-
«Нужно хотя бы вернуть вложенное»;
-
«Еще немного — и направление выйдет в плюс»;
-
«Если закрыть проект, получится, что деньги потратили зря»;
-
«Мы уже собрали команду и закупили оборудование».
Каждая из этих мыслей понятна, но ни одна сама по себе не доказывает, что проект стоит продолжать. Деньги из прошлого нельзя вернуть будущими расходами автоматически. Новый транш увеличит потери, если экономика проекта не меняется.
Полезный прием — мысленно обнулить историю. Представьте, что проекта еще нет, а перед вами его текущая модель: прогноз продаж, маржинальный доход, постоянные расходы, инвестиции и денежный поток. Вложили бы вы деньги на этих условиях сегодня? Если нет, прошлые вложения не должны превращаться в обязательство продолжать.
Какие расходы уже не вернуть, а какие можно спасти
Чтобы не закрыть проект слишком резко или, наоборот, не финансировать его бесконечно, затраты нужно разделить на три группы.
Уже потраченные деньги
К невозвратным относятся расходы, которые не изменятся при любом решении:
-
уже оплаченная разработка;
-
прошедшие рекламные кампании;
-
зарплата за отработанные месяцы;
-
исследования и тесты, которые уже провели;
-
обучение команды, если его нельзя продать или вернуть.
Эти суммы важны для анализа истории проекта, но не для выбора между «продолжать» и «остановить».
Будущие расходы
Их еще можно избежать или изменить:
-
новые закупки;
-
будущие зарплаты команды;
-
следующий рекламный бюджет;
-
налоги с будущих операций;
-
очередные инвестиции;
-
деньги, которые придется заморозить в запасах и дебиторке.
Именно эти расходы нужно сопоставлять с будущими доходами и денежным потоком.
Активы, которые можно вернуть в оборот
Закрытие проекта не всегда означает полную потерю всего, что с ним связано. Компания может:
-
продать оборудование;
-
реализовать остатки товара и сырья;
-
перевести сотрудников на другое направление;
-
использовать свободные производственные мощности;
-
передать наработки и клиентскую базу другому подразделению.
В одном производственном проекте после пересмотра планов компания продала два лишних станка. Полученные деньги направила на досрочное погашение дорогого кредита. Проект изменился, но часть вложений вернулась в бизнес и снизила финансовую нагрузку.
Как принять решение по будущим деньгам
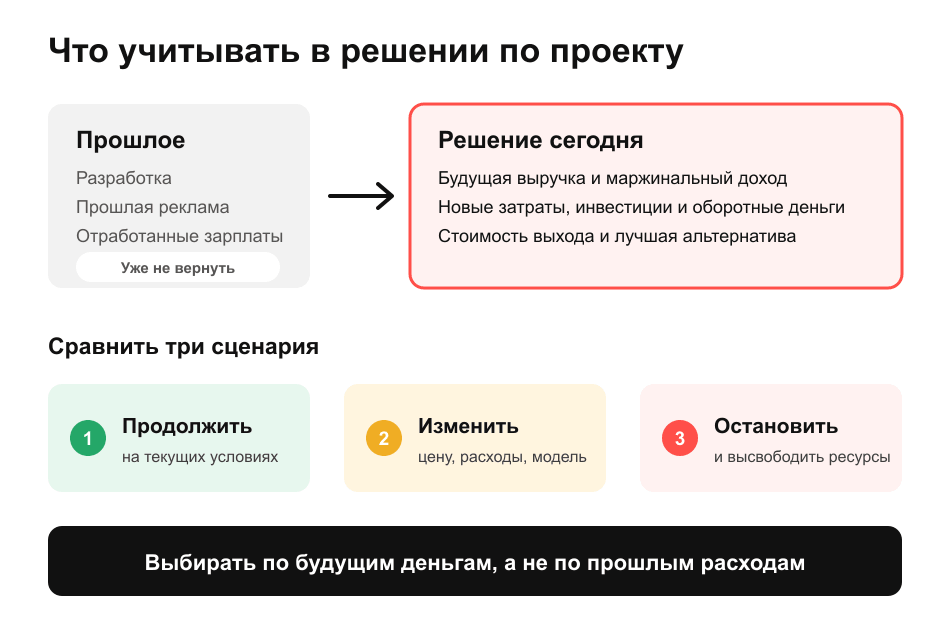
Решение стоит строить не вокруг вопроса «как вернуть уже потраченное», а вокруг вопроса «какой вариант принесет лучший результат с сегодняшнего дня».
Для этого сравнивают минимум три сценария:
-
Продолжать без изменений. Посчитать будущую выручку, маржинальный доход, постоянные расходы, инвестиции, оборотный капитал и денежный поток.
-
Изменить модель. Пересчитать цену, скидки, ассортимент, загрузку, условия закупки, состав команды и маркетинговый бюджет.
-
Остановить проект. Учесть расходы на выход, обязательства перед клиентами и сотрудниками, возможную продажу активов, высвобождение денег и ресурсов.
После этого каждый сценарий сравнивают с альтернативой. Например, компания может вложить еще миллион рублей в убыточное направление или направить эти деньги на крупный контракт с понятной выручкой и маржинальностью. У альтернативы тоже есть риски, но их нужно видеть рядом, а не оценивать проект в вакууме.
Такой подход учитывает альтернативную стоимость денег: пока капитал занят в одном проекте, он не работает в другом.
Как разобрать экономику убыточного направления
В практике Анны Дудиной было новое направление, которое накопило около 4 млн рублей убытка. В это же время компания готовилась к крупному контракту: для него требовались оборотные средства и ресурсы команды. Собственнику нужно было решить, продолжать финансировать направление или направить деньги туда, где будущая выручка и прибыль были понятнее.
Важно: нельзя утверждать, что компания продолжала проект именно из-за психологической привязанности к прошлым вложениям. Но эффект невозвратных затрат полезен как рамка: он заставляет проверить, не подменяет ли сумма прошлых потерь анализ будущей экономики.
Сначала направление нужно отделить от бизнеса в целом. Иначе прибыль других продуктов или каналов может скрывать его убыток. Для разбора собирают:
-
отчет о прибылях и убытках по направлению;
-
движение денег;
-
управленческий баланс;
-
продажи и себестоимость;
-
фонд оплаты труда;
-
маркетинговые расходы;
-
запасы;
-
дебиторскую и кредиторскую задолженность;
-
обязательства по аренде и кредитам;
-
стоимость оборудования и новых наймов.
Затем прошлое отделяют от будущего: уже оплаченные расходы фиксируют как факт, а для решения пересчитывают только те деньги и ресурсы, которые изменятся в каждом сценарии.
Когда проект нужно не закрыть, а изменить
Убыточный проект не обязательно закрывать. Иногда его экономика становится положительной после изменения условий.
В компании с оборотом более 2 млрд рублей отдельно посчитали один из каналов продаж и увидели убыток. Вместо немедленного закрытия команда проверила другой сценарий:
-
повысить цену примерно на 7%;
-
сократить скидки на 3–4 процентных пункта;
-
пересмотреть бонусную систему;
-
оценить влияние роста объема примерно на 40% на закупочные условия.
Модель показала, что при новых условиях экономика канала меняется, в том числе за счет закупочных условий. Канал сохранили, но уже на другой финансовой базе.
Это важное различие: собственник не обязан выбирать только между «продолжать как есть» и «закрыть». Третий вариант — изменить модель и заранее определить, какой результат подтвердит ее жизнеспособность.
Как установить правило «продолжать или остановить»
Чтобы решение не переносилось каждый месяц, у проекта должны быть четыре ограничения:
-
Максимальная сумма дополнительных вложений.
-
Контрольная дата.
-
Целевой результат.
-
Показатели, при которых проект останавливают или пересматривают.
Правило можно записать одной фразой:
Если к дате X проект дает результат Y при дополнительных вложениях не более Z, продолжаем. Если условие не выполнено — меняем модель или останавливаем проект.
Результатом может быть не только чистая прибыль. Для нового направления это могут быть подтвержденная маржинальность, нужное число повторных продаж, загрузка мощности или положительный операционный денежный поток. Главное, чтобы показатель был измеримым и был определен до следующего транша.
На контрольной дате команда заново собирает факты и принимает решение. Нельзя переносить контрольную дату только потому, что «осталось еще немного»: иначе она превращается в формальность.
Как выйти из проекта и сохранить ценность
Остановка проекта — тоже управленческий сценарий, и его нужно посчитать. Если просто прекратить финансирование, у бизнеса могут остаться аренда, зарплаты, обязательства перед клиентами, кредиты, штрафы и расходы на расторжение договоров.
План выхода включает:
-
список обязательств и сроки их закрытия;
-
стоимость выхода и возможные штрафы;
-
продажу оборудования и запасов;
-
перевод сотрудников и мощностей;
-
работу с клиентскими обязательствами;
-
использование данных, наработок и результатов тестов в других проектах;
-
план высвобождения денег из оборотного капитала.
Решение важно объяснить команде через факты: какую гипотезу проверяли, какой результат получили, почему дальнейшие вложения не соответствуют условиям продолжения и какие активы компания сохранит. Тогда остановка воспринимается не как признание поражения, а как выполнение заранее установленного правила.
Ошибки, которые мешают принять решение
Пытаться обязательно вернуть вложенные деньги
Прошлые расходы не возвращаются автоматически от того, что компания продолжает тратить. Вернуть их может только жизнеспособная будущая экономика — если расчеты ее подтверждают.
Считать, что после закрытия исчезнут все расходы
Аренда, команда, кредиты, обязательства перед клиентами и штрафы могут остаться. Поэтому сценарий выхода считают так же внимательно, как сценарий продолжения.
Не учитывать стоимость выхода
Закрытие может потребовать денег: на выплаты сотрудникам, расторжение договоров, утилизацию или хранение запасов. Без этих сумм сравнение сценариев будет неверным.
Не сравнивать проект с альтернативой
Даже проект с небольшой будущей прибылью может проигрывать другому направлению, которое при тех же ресурсах дает больший денежный поток или меньший риск.
Закрывать любой проект с текущим убытком
Текущий убыток — не приговор. Вопрос в том, существует ли реалистичный путь к положительной экономике и можно ли проверить его в заданный срок и бюджет.
Часто задаваемые вопросы

Эксперт Анна Дудина
Финансовый директор Нескучных финансов
Что относится к невозвратным затратам?
Расходы, которые уже понесены и не изменятся от текущего решения: оплаченная разработка, прошедшая реклама, зарплаты за прошлые месяцы, завершенные исследования. Если актив можно продать или использовать в другом проекте, его возможную стоимость нужно учесть отдельно.
Нужно ли закрывать проект, если он сейчас убыточен?
Нет. Сначала нужно проверить будущую экономику, сценарии изменения модели и срок выхода на целевой результат. Проект стоит останавливать, когда реалистичного пути к нужному результату нет или альтернативное использование ресурсов выгоднее.
Как понять, сколько еще можно вложить?
Заранее определить лимит дополнительных вложений, контрольную дату и измеримый результат. Если условие не выполнено, решение пересматривают, а не увеличивают бюджет автоматически.
Какие показатели нужны для решения?
Минимум — будущая выручка, маржинальный доход, дополнительные постоянные расходы, инвестиции, потребность в оборотном капитале и денежный поток. Для полноценного решения добавляют стоимость выхода и альтернативный сценарий использования денег и команды.
Эффект невозвратных затрат: главное
Прошлые вложения объясняют, как бизнес оказался в текущей точке, но не должны диктовать следующий шаг. Решение принимают по будущим денежным потокам, альтернативной стоимости ресурсов и условиям stop/go.
Соберите отдельную экономику проекта, сравните три сценария — продолжить, изменить модель и остановить — и назначьте контрольную дату. Тогда компания не будет бесконечно финансировать надежду и не закроет направление, которое можно сделать прибыльным.
Что еще почитать и посмотреть
Кейсы:
-
Строительная компания перестала масштабировать убыток и вышла из −4,5 млн в +12,4 млн прибыли
-
Компания закончила полугодие с убытком 35 млн ₽: что сделали, чтобы вывести год в плюс
Статьи и услуги:
Вы тоже можете прийти к нам со своей бизнес-задачей — тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия ↓